Euronext Paris | ISIN FR0000133308 | Secteur : Télécommunications
Le 18 mai 2026, Orange clôturait à 18,74 euros, au plus haut depuis treize ans. Quatre mois plus tard, le titre est revenu à 15,03 euros après une dégradation de Morgan Stanley qui lui a coûté près de 6 % en une séance. Entre ces deux dates, quelque chose s’est joué que les notes d’analystes ne racontent pas : le cours est allé chercher, à quelques centimes près, deux plafonds graphiques indépendants — dont l’un n’avait plus été approché depuis février 2001. Cette analyse croise la lecture des canaux de tendance, le tableau des cycles depuis la privatisation de 1997, et l’état réel des fondamentaux du groupe.
I — Analyse technique
Canal de long terme
Orange | PH : 189,65 € | PB : 5,846 € | Der : 15,03 € (vendredi 18/09/2026)
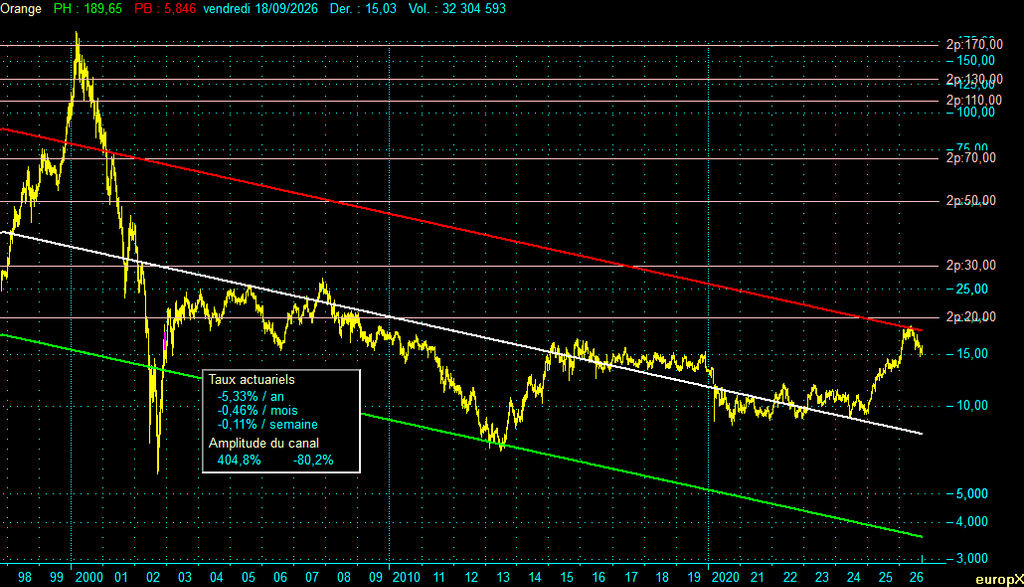
Le canal de long terme couvre la totalité de l’historique de cotation, depuis l’introduction en Bourse du 20 octobre 1997. Sa pente est négative : −5,33 % par an. En vingt-neuf ans, l’enveloppe de cotation tout entière a glissé d’environ 80 %. C’est le premier fait à poser, et il est sévère : sur près de trois décennies, Orange n’a pas été une valeur de croissance, mais un dossier dont la tendance de fond détruit de la valeur boursière année après année.
Au 18 septembre 2026, les trois droites se situent aux niveaux suivants :
- Droite de résistance (rouge) : 18,27 € — soit 21,6 % au-dessus du cours actuel. Cette borne descend mécaniquement : elle sera autour de 17,78 € dans six mois et de 17,03 € fin 2027.
- Droite médiane (blanche) : 8,13 € — l’axe d’équilibre du canal, 45,9 % sous le cours actuel.
- Droite de support (verte) : 3,62 €.
Le cours évolue donc très haut dans son canal séculaire, à proximité immédiate de la borne supérieure. Le fait marquant est le suivant : sur 7 384 séances depuis 1997, le cours a clôturé au-dessus de cette résistance 323 fois, et la dernière occurrence avant 2026 remonte au 6 février 2001. L’épisode de mai 2026 n’a duré que deux séances, les 19 et 20 mai. Vingt-cinq ans séparent ces deux contacts.
Les niveaux horizontaux 2p encadrent la zone : 2p:20,00 juste au-dessus de la résistance, 2p:130,00 et 2p:170,00 dans la zone de la bulle de 2000, désormais hors de portée.
Une précision s’impose, car elle évite un contresens fréquent. La pente du canal, −5,33 % par an, n’est pas la performance effectivement réalisée par le titre. Entre la première clôture du 20 octobre 1997, à 27,26 euros en cours ajustés, et celle du 18 septembre 2026, à 15,03 euros, la performance annualisée hors dividendes ressort à −2,04 % par an. L’écart de plus de trois points entre les deux mesures a une signification précise : le cours a monté à l’intérieur d’une enveloppe qui descendait plus vite que lui. Parti du tiers inférieur de son canal en 1997, il en occupe aujourd’hui la partie haute. C’est cette remontée relative, et non une hausse absolue, qui constitue le mouvement de fond des vingt dernières années.
| Paramètre | Valeur |
|---|---|
| Rendement actuariel annuel | −5,33 % / an |
| Amplitude positive (depuis le support vert) | +404,8 % |
| Amplitude négative (depuis la résistance rouge) | −80,2 % |
Comment lire cette amplitude. L’amplitude mesure la volatilité contenue dans le canal, c’est-à-dire la dispersion historique des cours autour de leur tendance. Elle ne constitue pas un objectif. Les +404,8 % du canal de long terme traduisent l’instabilité extrême du dossier entre 1997 et 2002 — envolée jusqu’à 189,65 € puis effondrement à 6,01 € en deux ans et demi. Les lire comme un potentiel de hausse conduirait à un objectif absurde de 76 euros pour un titre qui en vaut 15. Sur ce dossier, seul le canal de moyen terme, dont l’amplitude est près de trois fois plus faible, se prête à une lecture en termes de niveaux atteignables.
Canal de moyen terme
Orange | PH : 27,33 € | PB : 7,030 € | Der : 15,03 € (vendredi 18/09/2026)
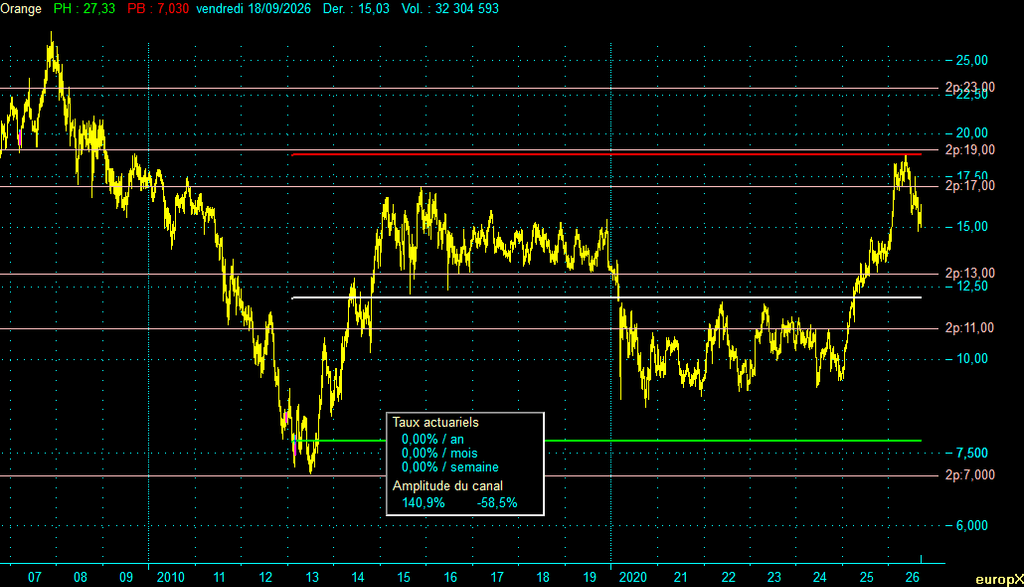
Orange, cours de clôture quotidiens, affichage depuis 2007, canal de tendance calculé sur la fenêtre 2013-2026.
Le second graphique raconte une histoire différente, et c’est là que se situe la véritable tension du dossier. Le canal calculé sur les clôtures quotidiennes depuis 2013 est strictement horizontal : 0,00 % par an. Autrement dit, la destruction de valeur mesurée par le canal séculaire s’est arrêtée. Les −5,33 % annuels du graphique précédent sont intégralement imputables à la période 1997-2002 ; les treize dernières années ne les valident plus du tout.
Les trois droites sont fixes, puisque la tendance est nulle :
- Droite de résistance (rouge) : 18,79 € — 25,0 % au-dessus du cours, au contact du pivot 2p:19,00.
- Droite médiane (blanche) : 12,11 € — 19,4 % sous le cours actuel, à proximité du pivot 2p:13,00.
- Droite de support (verte) : 7,80 € — juste au-dessus du pivot 2p:7,000.
Les trois bornes du canal coïncident donc chacune avec un niveau horizontal, ce qui les renforce considérablement comme repères.
Et le comportement du cours face à la borne haute est éloquent. En 3 490 séances depuis 2013, le cours n’a jamais clôturé au-dessus de 18,79 euros. La clôture maximale de toute la période est précisément celle du 19 mai 2026, à 18,74 euros — à 0,27 % de la borne. Le titre est monté chercher le plafond et s’y est arrêté net.
Il faut cependant poser immédiatement le contrepoint, car il tempère la lecture optimiste : la symétrie n’existe pas. Si le cours n’a jamais franchi la borne haute, il a en revanche clôturé 87 fois sous le support de 7,80 euros, soit 2,49 % des séances, avec un plus bas à 7,10 euros le 5 juillet 2013. Le canal contient mieux par le haut que par le bas. Le raisonnement naïf — « il reste 25 % de potentiel jusqu’à la résistance » — ignore que le risque de débordement est historiquement concentré du côté du support.
Dans l’intervalle, le cours à 15,03 euros évolue dans la moitié haute du canal, entre les pivots 2p:13,00 (13,5 % sous le cours) et 2p:17,00 (13,1 % au-dessus).
| Paramètre | Valeur |
|---|---|
| Rendement actuariel annuel | 0,00 % / an |
| Amplitude positive (depuis le support vert) | +140,9 % |
| Amplitude négative (depuis la résistance rouge) | −58,5 % |
Tableau des cycles
Les extrema ci-dessous sont calculés exclusivement sur les cours de clôture quotidiens, depuis l’origine des données. Les durées de cycle sont mesurées de creux à creux.
| Date | Cours (€) | Variation (%) | Durée hausse / baisse (ans) | Durée du cycle (ans) | Extremum |
|---|---|---|---|---|---|
| 28/10/1997 | 26,08 | Début | |||
| 25/08/1998 | 64,69 | +148,01 | 0,82 | Sommet | |
| 30/09/1998 | 43,77 | −32,34 | 0,10 | 0,92 | Creux |
| 02/03/2000 | 189,65 | +333,32 | 1,42 | Sommet | |
| 22/03/2001 | 48,71 | −74,32 | 1,05 | 2,48 | Creux |
| 30/04/2001 | 71,01 | +45,78 | 0,11 | Sommet | |
| 11/09/2001 | 24,33 | −65,73 | 0,37 | 0,47 | Creux |
| 19/11/2001 | 44,17 | +81,49 | 0,19 | Sommet | |
| 27/06/2002 | 7,79 | −82,35 | 0,60 | 0,79 | Creux |
| 22/08/2002 | 14,46 | +85,56 | 0,15 | Sommet | |
| 30/09/2002 | 6,01 | −58,44 | 0,11 | 0,26 | Creux |
| 02/08/2005 | 25,83 | +329,78 | 2,84 | Sommet | |
| 11/08/2006 | 15,73 | −39,10 | 1,02 | 3,86 | Creux |
| 20/11/2007 | 26,78 | +70,25 | 1,28 | Sommet | |
| 05/07/2013 | 7,10 | −73,49 | 5,62 | 6,90 | Creux |
| 17/11/2015 | 16,85 | +137,32 | 2,37 | Sommet | |
| 01/10/2020 | 8,68 | −48,49 | 4,87 | 7,24 | Creux |
| 19/05/2026 | 18,74 | +115,90 | 5,63 | Sommet | |
| 18/09/2026 | 15,03 | Cours actuel |
Lecture du tableau. Le dernier creux confirmé date du 1er octobre 2020, à 8,68 euros. La phase de hausse qui a suivi a duré 5,63 années pour un gain de 115,90 % — c’est, en durée, la plus longue phase haussière de tout l’historique, devant les 2,84 années de la reprise 2002-2005. Elle s’est achevée le 19 mai 2026.
La phase de baisse ouverte depuis ce sommet est en cours : ni sa variation ni sa durée ne peuvent être considérées comme acquises, et la ligne correspondante du tableau reste donc vierge. Elle appelle néanmoins une mise en perspective. Sur les neuf phases haussières complètes du corpus, la progression médiane ressort à +115,9 % pour une durée médiane de 1,28 an. Sur les huit phases baissières complètes, le repli médian atteint −62,1 % pour une durée médiane de 0,81 an, et aucune n’a été plus modeste que les −32,34 % de l’automne 1998. Si l’on rapporte ce plancher historique au sommet du 19 mai, il conduirait vers 12,68 euros — à mi-chemin entre la médiane du canal de moyen terme et le pivot 2p:13,00.
Ce rapprochement est un repère de probabilité, pas une prévision. Il rappelle simplement que le repli constaté à ce jour reste, à l’échelle de l’histoire du titre, d’une ampleur très modérée.
Encadré méthodologique : l’effet des dividendes
Les graphiques et le tableau des cycles sont établis hors dividendes. Sur un dossier dont le rendement dépasse 5 %, l’écart avec la performance réellement perçue par l’actionnaire est considérable.
Orange verse un dividende chaque année depuis vingt-trois exercices. La seule interruption de son histoire remonte à 2002, au plus fort de la crise d’endettement du groupe. Sur les deux dernières décennies, la distribution a évolué entre 0,60 et 1,40 euro par action, avec un point haut en 2011-2012 et une réduction exceptionnelle à 0,50 euro au titre de 2019, décidée dans le contexte de la crise sanitaire.
La conséquence est directe sur la lecture du canal de moyen terme : une tendance de cours strictement nulle sur treize ans, assortie d’un rendement annuel de l’ordre de 5 %, correspond à un rendement total nettement positif, entièrement porté par la distribution. Le graphique décrit un titre qui ne monte pas ; il ne décrit pas un placement sans rémunération. C’est l’inverse exact du profil d’une valeur de croissance, et cette distinction commande toute la lecture du dossier.
Note méthodologique
Les cycles sont calculés sur les cours de clôture quotidiens ; les extrêmes affichés en en-tête des graphiques (PH, PB) correspondent aux extrêmes intrajournaliers et peuvent en différer, en valeur comme en date. Ainsi, le PB de 5,846 euros du graphique de long terme a été touché le 24 septembre 2002, alors que la clôture la plus basse, à 6,01 euros, date du 30 septembre. De même, le PB de 7,030 euros du graphique de moyen terme correspond au 3 juillet 2013, tandis que la clôture minimale de 7,10 euros a été enregistrée le 5 juillet. Les durées des canaux sont calculées sur une fenêtre d’analyse qui ne coïncide pas nécessairement avec la fenêtre d’affichage des graphiques : le canal de moyen terme est ainsi calculé sur la période 2013-2026 alors que le graphique affiche l’historique depuis 2007.
Enfin, la série utilisée est ajustée des opérations sur titres, et notamment de l’augmentation de capital de 15 milliards d’euros lancée le 23 mars 2003 par attribution gratuite de bons de souscription. Le sommet historique du 2 mars 2000 apparaît de ce fait à 189,65 euros dans nos graphiques, là où les cotations brutes de l’époque affichaient 219 euros. Les deux chiffres décrivent le même événement ; seul le premier permet une comparaison homogène avec les cours d’aujourd’hui.
II — Analyse macroéconomique et fondamentale
Contexte sectoriel : la consolidation européenne enfin engagée
Le secteur des télécommunications européen sort de vingt années de guerre des prix qui ont laminé sa rentabilité. Le rapport Draghi de septembre 2024 sur la compétitivité européenne recommandait explicitement une consolidation destinée à créer des acteurs capables de financer leurs infrastructures face aux géants américains et chinois. Le rachat de SFR par un consortium réunissant Orange, Bouygues Telecom et Free constitue la première traduction concrète de cette doctrine en France.
Ce contexte est favorable aux opérateurs en place, mais il s’accompagne d’un environnement financier qui l’est beaucoup moins. Le taux français à dix ans évolue autour de 4,5 %, un niveau qui rend les obligations directement concurrentes des actions de rendement et renchérit le coût de financement d’un secteur parmi les plus capitalistiques de la cote. Pour un groupe portant 35,7 milliards d’euros de dette nette, ce paramètre n’est pas anecdotique.
Les résultats du premier semestre 2026 : une accélération réelle
Publiés le 28 juillet 2026, les comptes semestriels affichent une progression solide et large :
- Chiffre d’affaires : 20,9 milliards d’euros, en hausse de 3,5 %.
- EBITDAaL : 6,1 milliards d’euros, en hausse de 5,0 %.
- Cash-flow organique : 2,2 milliards d’euros, en progression de 497 millions sur un an.
- eCAPEX : 3,2 milliards d’euros, soit 15,2 % du chiffre d’affaires.
- Dette nette : 35,7 milliards d’euros, soit un levier de 2,4 fois l’EBITDAaL.
La décomposition géographique est instructive. L’Afrique et le Moyen-Orient constituent le véritable moteur, avec un chiffre d’affaires en hausse de 13,9 % et un EBITDAaL en progression de 16,1 %. L’Europe 6 suit à +4,1 %, l’Espagne à +2,0 %. La France, premier marché du groupe, ne progresse que de 1,2 %. Quant à Orange Business, la division entreprises, elle continue de reculer, à −3,1 %, même si le rythme de dégradation s’améliore.
Un point mérite attention pour éviter un contresens : le résultat net semestriel ressort à 3,6 milliards d’euros, mais le résultat net ajusté s’établit à 1,35 milliard, en hausse de 11,8 %. L’écart provient essentiellement d’éléments non récurrents liés à la prise de contrôle intégrale de MasOrange. C’est le second chiffre qui reflète la performance opérationnelle, et c’est lui qu’il convient de retenir.
Fort de ce semestre, le groupe a relevé ses objectifs annuels : croissance de l’EBITDAaL supérieure à 4 % (contre plus de 3 % auparavant) et cash-flow organique d’environ 4,3 milliards d’euros (contre environ 4 milliards). L’objectif de levier reste inchangé, autour de 2 fois à moyen terme.
Le plan Trust the future : un cap chiffré
Présenté le 19 février 2026, le plan stratégique Trust the future couvre l’horizon 2028 et vise un cash-flow organique de 5,2 milliards d’euros, contre environ 4,3 milliards attendus cette année. Les leviers annoncés sont l’expansion de la base clients à 380 millions d’utilisateurs en 2028, portée principalement par l’Afrique et le Moyen-Orient, un milliard d’euros d’économies opérationnelles, 600 millions d’euros de valeur additionnelle attribuée à l’intelligence artificielle dans la relation client, et un objectif de 2 milliards d’euros de chiffre d’affaires dans la cybersécurité à horizon 2030.
S’y ajoute un volet infrastructures : une coentreprise avec Morrison doit mobiliser 3 milliards d’euros dans cinq data centers français, pour une capacité cible de 400 mégawatts orientée vers l’IA souveraine.
La réaction du marché à l’annonce avait été favorable, avec une hausse d’environ 5 % du titre. Il convient toutefois de rappeler un principe simple : un plan annoncé n’est pas un plan exécuté. Les objectifs 2028 constituent aujourd’hui une intention documentée, dont la première vérification sérieuse interviendra avec les comptes annuels de février 2027.
Le dossier SFR : un catalyseur à échéance lointaine
Le consortium Bouygues Telecom, Free-Iliad et Orange a soumis une offre valorisant les actifs d’Altice France à 20,35 milliards d’euros, avec une répartition d’environ 42 % pour Bouygues Telecom, 31 % pour Iliad et 27 % pour Orange, soit une contribution de l’ordre de 5,6 milliards d’euros.
L’Autorité de la concurrence a été désignée le 15 juillet 2026 comme autorité chargée de l’examen, l’ensemble se décomposant en trois opérations de concentration distinctes mais contractuellement liées. Son président, Benoît Cœuré, a indiqué que l’instruction durerait au moins dix-huit mois et que l’opération « ne va pas de soi » sur un marché « déjà très concentré ». Une décision n’est donc pas attendue avant le début de l’année 2028, et chacune des trois opérations sera autorisée, assortie de conditions, ou rejetée séparément.
C’est un élément décisif pour la lecture du dossier : le principal catalyseur industriel d’Orange ne produira aucun effet mesurable avant deux ans, tout en maintenant une incertitude réglementaire permanente sur le titre pendant cette période.
Le dividende : le cœur de la thèse
Orange verse un dividende chaque année depuis vingt-trois exercices. Au titre de 2025, la distribution s’est élevée à 0,75 euro par action — un acompte de 0,30 euro versé le 4 décembre 2025, puis un solde de 0,45 euro payé le 15 juin 2026.
Cette régularité n’est pas une garantie, et il faut le dire clairement : le groupe a supprimé son dividende en 2002 lorsque son endettement est devenu critique, et l’a réduit à 0,50 euro au titre de 2019. Ces deux précédents rappellent que la distribution reste conditionnée à la trajectoire du cash-flow et du levier.
Pour l’exercice 2026, le groupe a arrêté un dividende de 0,79 euro par action, payable en 2027, sous réserve d’approbation par l’assemblée générale. Un acompte de 0,30 euro sera détaché le 1er décembre 2026 et mis en paiement le 3 décembre.
Au cours de 15,03 euros, ce dividende représente un rendement prévisionnel de 5,26 %, pour un taux de distribution d’environ 60 % du bénéfice par action estimé 2026. La couverture est confortable, et la progression du cash-flow organique la conforte. C’est, sur ce dossier, l’élément le plus solide de la thèse d’investissement.
Valorisation et couverture analytique
Pour une capitalisation d’environ 40 milliards d’euros et une valeur d’entreprise proche de 79 milliards, le titre se traite à un PER 2026 estimé de 11,5 fois, contre une moyenne sectorielle voisine de 14 fois, et à environ 5,3 fois l’EBITDA. La décote est réelle, sans être spectaculaire.
Le titre est suivi par seize analystes. L’objectif de cours moyen ressort à 19,11 euros, soit un potentiel de 27 % par rapport au cours actuel, dans une fourchette allant de 15,00 à 22,50 euros. La recommandation moyenne est positive.
Mais cette moyenne masque une divergence d’opinion inhabituelle, concentrée sur les trois dernières semaines. Le 10 septembre, Santander relevait sa recommandation à l’achat. Le 18 septembre, Morgan Stanley faisait exactement l’inverse, abaissant son opinion de « pondération en ligne » à « sous-pondérer » et son objectif de 16,50 à 15,00 euros — c’est-à-dire au niveau même du cours, et au plancher de la fourchette du consensus.
L’argumentaire de Morgan Stanley mérite d’être pris au sérieux, car il est précis. La banque estime que les catalyseurs positifs — consolidation du secteur en France, prise de contrôle de MasOrange en Espagne — sont désormais intégrés dans le cours. Elle pointe quatre facteurs de pression : le contexte politique français entre élection présidentielle et débats budgétaires, un processus réglementaire susceptible de peser sur le titre jusqu’à fin 2027, la remontée du taux français à dix ans qui ravive la question de l’endettement, et surtout un ralentissement opérationnel en France, où la croissance de l’EBITDAaL passerait de 2,4 % en 2026 à 0,4 % en 2027. S’y ajoute une intensification de la concurrence en Espagne.
Risque cyclique ou risque structurel ?
La distinction est essentielle pour la lecture prospective, et le dossier Orange superpose trois natures de risque à trois horizons différents.
- Le risque de taux et le risque politico-budgétaire français sont cycliques. Ils pèsent aujourd’hui lourdement sur la valorisation, mais ils sont par nature réversibles : une détente du dix ans français améliorerait mécaniquement l’attrait relatif d’un rendement de 5,3 % et allégerait le coût de refinancement.
- L’intensité capitalistique et l’érosion du marché français sont structurelles. Un eCAPEX à 15 % du chiffre d’affaires et une croissance domestique ramenée à 1,2 % ne se corrigent pas par un retournement de cycle. C’est précisément ce que décrit le canal horizontal depuis 2013 : un groupe qui génère du cash, distribue, investit, mais ne crée pas de valeur boursière additionnelle.
- Le risque réglementaire SFR est ponctuel mais long. Il n’est ni cyclique ni structurel : c’est une incertitude binaire à échéance déterminée, début 2028, dont l’issue peut aller de l’autorisation sans condition au rejet.
Éligibilité PEA
L’action Orange est éligible au PEA. Elle n’est en revanche pas éligible au PEA-PME, le groupe dépassant très largement les critères de taille qui conditionnent ce dispositif.
III — Synthèse prospective
Le paragraphe de convergence
Quatre lectures indépendantes désignent le même moment.
Le canal de moyen terme indique que le sommet du 19 mai 2026 correspond à la clôture la plus élevée des treize dernières années, arrêtée à 0,27 % d’un plafond jamais franchi en 3 490 séances. Le canal de long terme indique que le cours est allé toucher, pendant deux séances, une résistance séculaire qu’il n’avait plus dépassée depuis le 6 février 2001. Le tableau des cycles indique que la phase de hausse ainsi achevée est, avec 5,63 années, la plus longue de tout l’historique du titre. Et l’analyse fondamentale dit la même chose en d’autres termes, par la voix de Morgan Stanley : les bonnes nouvelles sont dans le cours.
Le fait technique dominant de long terme demeure cependant celui-ci, et il pèse plus lourd que l’épisode de mai : depuis 1997, la tendance séculaire d’Orange est baissière de 5,33 % par an, et cette pente n’a été interrompue qu’à partir de 2013. Ce que le graphique de moyen terme décrit n’est pas un redressement, c’est une stabilisation. Le titre ne détruit plus de valeur ; il n’en crée pas davantage. Sur un tel dossier, la rémunération de l’actionnaire passe par le dividende, et la question pertinente n’est pas « jusqu’où peut-il monter » mais « le rendement est-il durable et le support tient-il ».
À l’inverse, deux éléments interdisent toute lecture alarmiste. Le repli constaté depuis mai reste d’une ampleur modeste au regard de l’histoire du titre, et la valorisation — 11,5 fois les bénéfices estimés contre 14 pour le secteur, avec un levier maîtrisé à 2,4 fois — ne présente aucun signe d’excès.
Trois scénarios pondérés
| Scénario | Probabilité | Lecture technique | Conditions fondamentales |
|---|---|---|---|
| Constructif | 30 % | Reprise de la direction du pivot 2p:17,00 puis de la zone 18,79 € / 2p:19,00, qui constitue la borne haute du canal de moyen terme. Un franchissement en clôture serait un événement inédit depuis 2013 et supposerait de dépasser simultanément la résistance de long terme, laquelle descend vers 17,78 € dans six mois. | Publication du troisième trimestre confirmant les objectifs relevés, détente du taux français à dix ans, apaisement du calendrier politique, absence de signal négatif sur l’instruction SFR. |
| Latéral | 45 % | Oscillation dans la moitié haute du canal de moyen terme, entre le pivot 2p:13,00 et la zone 17,00-18,00 €. C’est le régime dominant depuis treize ans, et celui que décrit le mieux une tendance actuarielle nulle. | Exécution conforme du plan sans accélération visible, France stabilisée autour de 1 % de croissance, dividende maintenu. Le dossier attend la décision de l’Autorité de la concurrence sans catalyseur intermédiaire. |
| Dégradé | 25 % | Approfondissement de la phase de baisse vers la médiane du canal de moyen terme à 12,11 €, puis éventuellement vers le pivot 2p:11,00. Le niveau de 12,68 €, qui correspond au repli le plus modeste jamais enregistré appliqué au sommet de mai, constitue le premier jalon de cette hypothèse. | Dérapage budgétaire français et nouvelle tension sur les taux, confirmation du ralentissement de l’EBITDAaL France vers 0,4 % en 2027, durcissement de la concurrence en Espagne, ou remèdes coûteux imposés dans le dossier SFR. |
Les niveaux cités sont des repères ancrés dans l’historique du titre, et non des prévisions. Ils décrivent des frontières graphiques dont le franchissement, dans un sens ou dans l’autre, constituerait une information.
Jalons de suivi
| Date | Événement |
|---|---|
| 27 octobre 2026 | Résultats du troisième trimestre 2026 — première vérification des objectifs relevés en juillet |
| 1er décembre 2026 | Détachement de l’acompte sur dividende de 0,30 € (paiement le 3 décembre) |
| 18 février 2027 | Résultats annuels 2026 et point d’étape sur le plan Trust the future |
| Début 2028 | Décision attendue de l’Autorité de la concurrence sur le rachat de SFR |
Frontières graphiques à surveiller. À la hausse : le pivot 2p:17,00, puis la zone 18,79 € / 2p:19,00 dont le franchissement en clôture serait un fait inédit depuis 2013. À la baisse : le pivot 2p:13,00, puis la médiane du canal de moyen terme à 12,11 €, dont la perte durable invaliderait la lecture de stabilisation engagée depuis treize ans.
Cette analyse est publiée à titre d’information et de veille ; elle ne constitue en aucun cas un conseil en investissement ni une recommandation d’achat ou de vente. Les performances passées ne préjugent pas des performances futures. Investir en Bourse comporte un risque de perte en capital. Chaque lecteur est invité à mener sa propre analyse et, le cas échéant, à consulter un conseiller agréé.
Poster un Commentaire