Euronext Paris | Secteur : Composants et équipements électriques
Schneider Electric (SU, FR0000121972, Euronext Paris, éligible PEA) a inscrit en août 2026 un record historique à 312,30 € en séance. Porté par la demande des centres de données, le titre évolue désormais dans le décile supérieur d’un canal haussier de 34 ans, alors que son cycle court, ouvert en avril 2025, reste jeune au regard des précédents. Cette analyse confronte ces deux lectures à la trajectoire fondamentale du groupe.
Vous préférez écouter ? Voici la version audio du résumé 👇
I — Analyse technique
Canal séculaire (1992-2026)
Schneider Electric | PH : 312,30 € | PB : 7,687 € | Der : 291,00 € (25/09/2026)
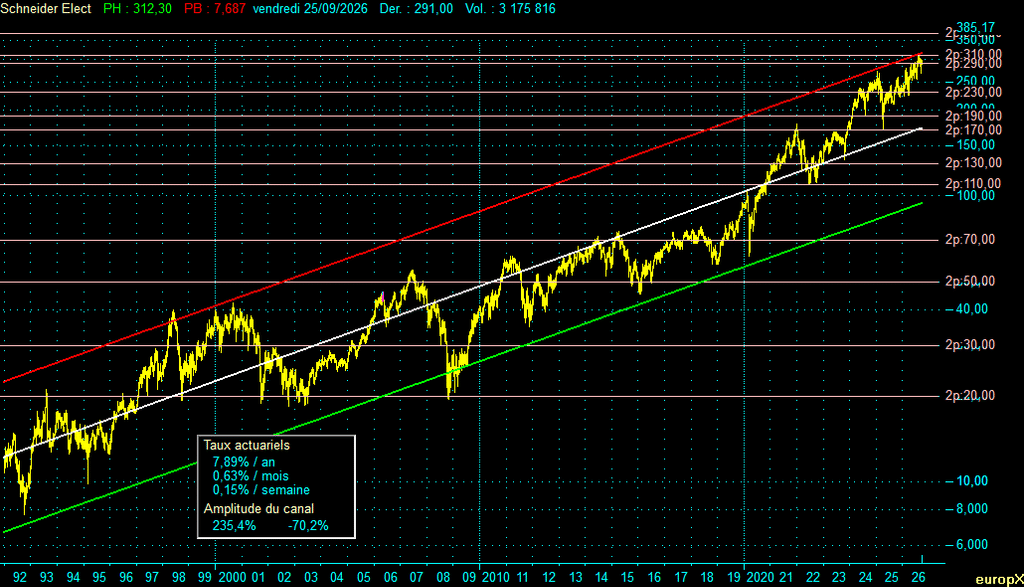
Sur plus de trois décennies, le titre progresse à l’intérieur d’un canal haussier régulier. Sa droite de résistance (rouge) se situe aujourd’hui à 323,66 €, sa droite de support (verte) à 96,50 €, et sa droite médiane (blanche), axe d’équilibre du canal, à 176,73 €.
Le cours évolue au-dessus de la médiane depuis 2021. À 291 €, il occupe environ 91 % de la hauteur logarithmique du canal, soit à peine 11 % sous la résistance rouge : le record d’août 2026 s’en est approché de près. Historiquement, les approches de la résistance rouge, en 1998, en 2000 puis en janvier 2025, ont été suivies de corrections marquées.
Les pivots 2p:290 et 2p:310 encadrent le cours actuel. En dessous, 2p:230 puis 2p:190 et 2p:170, ce dernier voisin de la médiane, constituent les supports intermédiaires.
| Paramètre | Valeur |
|---|---|
| Rendement actuariel annuel | +7,89 % / an |
| Amplitude positive (depuis le support vert) | +235,4 % |
| Amplitude négative (depuis la résistance rouge) | –70,2 % |
Canal moyen terme (2008-2026)
Schneider Electric | PH : 312,30 € | PB : 19,42 € | Der : 291,00 € (25/09/2026)
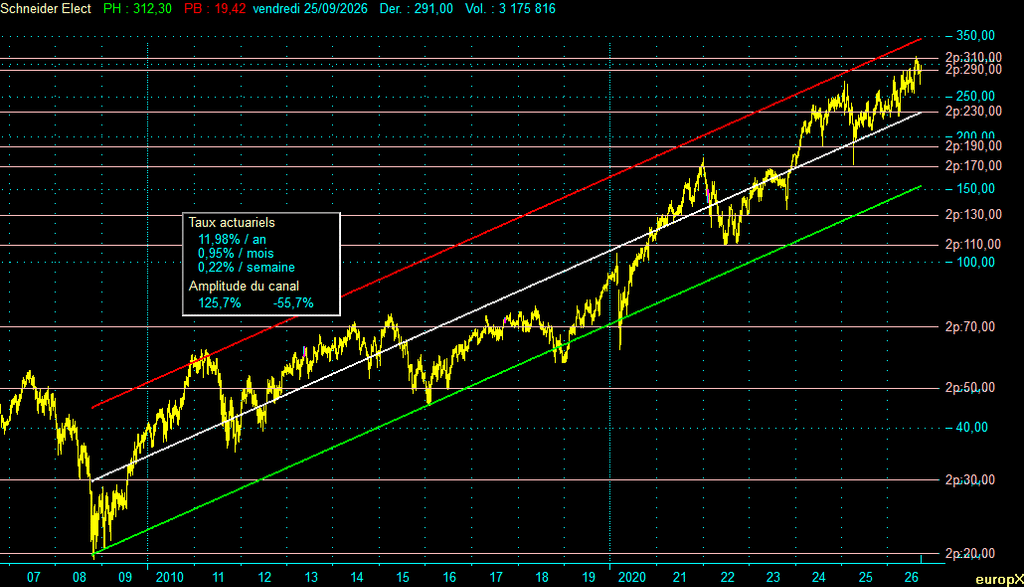
Depuis le creux de la crise financière, la hausse s’inscrit dans un canal nettement plus pentu que le canal séculaire. Sa résistance (rouge) se situe à 347,58 €, son support (vert) à 154 € et sa médiane (blanche) à 231,36 €.
Le cours occupe environ 78 % de la hauteur logarithmique de ce canal, entre la médiane et la résistance. La médiane coïncide presque avec le pivot 2p:230, qui a servi d’appui à plusieurs reprises en 2025 : c’est le premier support structurant en cas de repli. À la hausse, la zone 2p:310 (record) précède la résistance rouge.
L’écart de pente entre les deux canaux (+11,98 % contre +7,89 % par an) résume la situation : le rythme des dix-huit dernières années est supérieur à la tendance de fond, et le cours bute désormais sur le plafond du canal long, situé sous celui du canal court.
| Paramètre | Valeur |
|---|---|
| Rendement actuariel annuel | +11,98 % / an |
| Amplitude positive (depuis le support vert) | +125,7 % |
| Amplitude négative (depuis la résistance rouge) | –55,7 % |
Tableau des cycles
Cycles longs
| Date | Cours (€) | Variation (%) | Durée hausse/baisse (ans) | Durée du cycle (ans) | Extremum / Statut |
|---|---|---|---|---|---|
| 05/10/1992 | 7,91 | — | — | — | Creux (début des données) |
| 12/08/1993 | 20,71 | +161,8 | 0,85 | — | Sommet |
| 10/03/1995 | 10,17 | –50,9 | 1,57 | 2,43 | Creux |
| 04/09/2000 | 41,45 | +307,7 | 5,49 | — | Sommet |
| 09/10/2002 | 18,73 | –54,8 | 2,09 | 7,58 | Creux |
| 15/06/2007 | 55,06 | +194,0 | 4,68 | — | Sommet |
| 27/10/2008 | 20,16 | –63,4 | 1,37 | 6,05 | Creux |
| 25/09/2026 | 291,00 | — | — | — | Cours actuel |
Cycles courts
| Date | Cours (€) | Variation (%) | Durée hausse/baisse (ans) | Durée du cycle (ans) | Extremum / Statut |
|---|---|---|---|---|---|
| 27/10/2008 | 20,16 | — | — | — | Creux (début) |
| 01/04/2011 | 61,60 | +205,6 | 2,43 | — | Sommet |
| 23/11/2011 | 35,66 | –42,1 | 0,65 | 3,07 | Creux |
| 07/04/2015 | 74,99 | +110,3 | 3,37 | — | Sommet |
| 20/01/2016 | 45,93 | –38,8 | 0,79 | 4,16 | Creux |
| 20/02/2020 | 102,90 | +124,0 | 4,08 | — | Sommet |
| 19/03/2020 | 67,28 | –34,6 | 0,08 | 4,16 | Creux |
| 05/01/2022 | 177,82 | +164,3 | 1,80 | — | Sommet |
| 01/07/2022 | 111,26 | –37,4 | 0,48 | 2,28 | Creux |
| 23/01/2025 | 271,70 | +144,2 | 2,57 | — | Sommet |
| 07/04/2025 | 186,56 | –31,3 | 0,20 | 2,77 | Creux |
| 25/09/2026 | 291,00 | — | — | — | Cours actuel |
Cycles longs. Trois cycles complets se succèdent entre 1992 et 2008, d’une durée de 2,4 à 7,6 ans, avec des baisses de 51 % à 63 %. Le dernier creux validé date du 27/10/2008 (20,16 €). Depuis, aucune baisse n’a atteint l’ampleur d’un repli de cycle long : la phase haussière en cours dure depuis près de 18 ans et le cours a été multiplié par plus de quatorze. C’est de loin la plus longue et la plus ample de l’historique, la précédente plus longue hausse ayant duré 5,5 ans. Cette durée hors norme est un fait à garder en tête, sans pour autant constituer un signal de retournement : une tendance longue ne s’achève pas parce qu’elle dure.
Cycles courts. Depuis 2008, cinq cycles complets se sont succédé, d’une durée de 2,3 à 4,2 ans (3,3 ans en moyenne, de creux à creux). Les phases haussières ont duré en moyenne 2,85 ans pour un gain moyen d’environ +150 %. Les phases baissières sont brèves (0,4 an en moyenne) et d’amplitude remarquablement homogène, entre –31 % et –42 %.
Le dernier creux court est daté du 07/04/2025 (186,56 €), lors du choc des annonces tarifaires américaines. La hausse qui a suivi représente +56 % en 1,5 an. Elle reste en deçà des précédents en durée comme en amplitude, ce qui la situerait, par analogie, plutôt à mi-parcours. C’est le principal contrepoint à la lecture du canal séculaire.
Effet des dividendes
Les graphiques et le tableau des cycles sont établis sur les cours hors dividendes. Le dividende est passé d’environ 0,66 € par action en 2000 à 4,20 € versés en 2026 au titre de l’exercice 2025, soit une croissance d’environ 7,4 % par an, avec seize années consécutives de hausse.
Sur 2000-2025, le rendement moyen du dividende a été d’environ 4 % par an. En ordre de grandeur, le rendement total d’un actionnaire de long terme correspond à la pente du canal séculaire (+7,89 % par an) augmentée de ce rendement moyen, soit près de 12 % par an.
Au cours actuel, le rendement courant n’est plus que d’environ 1,5 %, conséquence mécanique de la forte revalorisation du titre. Pour un actionnaire entré au creux d’octobre 2008 (20,16 €), le dividende actuel représente en revanche un rendement sur prix de revient (yield on cost) d’environ 21 % par an.
Un paiement du dividende en actions a existé par le passé ; le dividende versé en 2026 l’est en numéraire, sans option régulière de paiement en actions.
Note méthodologique : les cycles sont calculés sur les cours de clôture quotidiens ; les extrêmes affichés en en-tête des graphiques (PH, PB) correspondent aux extrêmes intrajournaliers et peuvent en différer légèrement (PB de 7,687 € contre 7,91 € en clôture en 1992 ; PB de 19,42 € contre 20,16 € en clôture en 2008 ; PH de 312,30 € contre 311,00 € en clôture en août 2026). Les durées des canaux sont calculées sur une fenêtre d’analyse qui ne coïncide pas nécessairement avec la fenêtre d’affichage des graphiques. Les cours antérieurs au 12/03/2007 sont ajustés du détachement du droit préférentiel de souscription lié à l’augmentation de capital finançant l’acquisition d’American Power Conversion (coefficient 0,98811).
II — Analyse macroéconomique et fondamentale
Contexte sectoriel : l’électrification et les centres de données
Schneider Electric est l’un des leaders mondiaux de la gestion de l’énergie et de l’automatisation industrielle. Le groupe bénéficie de deux dynamiques de fond : l’électrification des usages (bâtiments, industrie, mobilité, réseaux) et l’explosion des besoins en infrastructures électriques et de refroidissement des centres de données, tirée par l’intelligence artificielle. L’Amérique du Nord est devenue le principal moteur de croissance, avec une progression organique de 15 % en 2025 et de 23 % au deuxième trimestre 2026.
Derniers résultats : deux exercices records
Exercice 2025. Le chiffre d’affaires franchit pour la première fois 40 milliards d’euros (40,15 Md€, +8,9 % en organique). La marge d’EBITA ajusté atteint 18,7 %, en hausse de 50 points de base malgré des effets de change défavorables. Le résultat net s’établit à 4,16 Md€ et le cash-flow libre bat un record à 4,64 Md€ (+10 %). Le carnet de commandes termine l’année à 25,3 Md€ (+18 %).
Premier semestre 2026. L’accélération se confirme : chiffre d’affaires de 21,23 Md€ (+14 % en organique, +16,5 % au seul deuxième trimestre), EBITA ajusté de 4,09 Md€ (+22 % en organique, marge de 19,3 %), résultat net de 2,49 Md€ (+30 %). Le titre a gagné plus de 6 % le jour de la publication.
Lus ensemble, ces deux exercices décrivent une croissance qui ne ralentit pas mais accélère, avec une progression régulière des marges. L’écart entre croissance publiée (+9,8 %) et organique (+14 %) au premier semestre rappelle toutefois le poids de l’effet de change dollar-euro sur les comptes publiés.
Catalyseurs : objectifs relevés et plan 2030
Fin juillet 2026, la direction a relevé ses objectifs annuels : croissance organique du chiffre d’affaires portée de 7-10 % à 10-13 %, croissance organique de l’EBITA ajusté de 10-15 % à 14-19 %, pour une marge visée entre 19,4 % et 19,7 %.
Lors de sa journée investisseurs du 11 décembre 2025, le groupe avait prolongé jusqu’en 2030 son objectif de croissance organique annuelle de 7 à 10 %, visé plus de 2,5 points d’amélioration de marge sur la période 2026-2030, annoncé 2,5 à 3,5 Md€ de rachats d’actions et fixé à 25 % la part des centres de données dans le chiffre d’affaires en 2030 (contre 19 % alors).
Fin septembre 2026, Schneider a annoncé une offre publique d’environ 1,2 Md€ sur le spécialiste bulgare de la maison connectée Shelly Group, soutenue par ses fondateurs. L’opération, de taille modeste au regard du groupe, renforce le segment résidentiel. Un plan annoncé n’est pas un plan exécuté : le premier semestre 2026 dépasse les objectifs, mais la trajectoire 2030 reste à confirmer année après année.
Dividende
Le dividende de 4,20 € par action au titre de 2025, approuvé par l’assemblée générale du 7 mai 2026, prolonge une série de seize hausses annuelles consécutives. La politique de distribution est progressive et adossée à un cash-flow libre record. Le rendement au cours actuel (≈ 1,5 %) est désormais faible, contre environ 4 % en moyenne sur 2000-2025 : pour l’actionnaire entrant aujourd’hui, l’essentiel du rendement attendu repose sur la croissance, tandis que pour l’actionnaire de long terme, c’est le rendement sur prix de revient et le rendement total, dividendes et plus-value réunis, qui mesurent la création de valeur.
Valorisation et couverture analytique
Avec une capitalisation d’environ 164 Md€, Schneider Electric est l’une des premières capitalisations de la Bourse de Paris. Le titre se paie environ 30 fois les bénéfices attendus pour 2026, un niveau élevé pour un industriel, qui intègre déjà une part importante de la croissance anticipée.
La couverture est dense : 24 analystes suivent la valeur, avec un consensus à l’achat et un objectif moyen proche de 330 €, dans une fourchette de 262 € à 370 €. Un consensus aussi unanime, sur un titre à son record, n’offre aucun signal contrarian ; il signale au contraire des attentes élevées, donc une sensibilité accrue à toute déception.
Nature du risque : cyclique avant tout
Le principal risque est cyclique : un ralentissement des investissements des grands opérateurs de centres de données, un retournement de la construction non résidentielle ou un cycle industriel défavorable pèseraient sur la croissance, sans remettre en cause le positionnement du groupe. À l’inverse, la tendance de fond (électrification, efficacité énergétique) est structurellement favorable. Le risque le plus immédiat tient donc moins à l’activité qu’à la valorisation : un multiple élevé amplifie la réaction du cours à un simple ralentissement de la croissance, comme l’ont montré les baisses de –31 % à –42 % des cycles courts passés.
Éligibilité PEA
Société européenne de droit français cotée sur Euronext Paris, Schneider Electric est éligible au PEA. Compte tenu de sa taille, elle ne l’est pas au PEA-PME.
III — Synthèse prospective
Les lectures indépendantes ne convergent pas entièrement, et c’est l’enseignement principal de cette analyse. Le canal séculaire place le titre dans son décile supérieur, à proximité d’une résistance qu’il n’a jamais durablement franchie, au terme d’une phase longue sans équivalent dans l’historique. Le cycle court, lui, est encore jeune au regard des précédents, et la dynamique fondamentale (objectifs relevés, marges en progression, carnet record) soutient la poursuite de la hausse.
La zone 310-324 €, qui réunit le record historique, le pivot 2p:310 et la résistance du canal long, constitue la frontière décisive. Le fait technique dominant de long terme reste un canal haussier de 34 ans au rythme de +7,89 % par an, dans lequel le titre évolue aujourd’hui en position haute.
| Scénario | Probabilité | Lecture technique | Conditions fondamentales |
|---|---|---|---|
| Constructif | 35 % | Franchissement durable de la zone 310-324 € ; poursuite du cycle court vers la résistance du canal moyen terme (≈ 350 €, en hausse de près de 12 % par an). | Objectifs 2026 atteints dans le haut de fourchette ; demande des centres de données soutenue en 2027 ; progression continue des marges. |
| Latéral | 40 % | Consolidation entre la médiane du canal court (2p:230, ≈ 231 €) et la résistance du canal long ; le temps laisse la tendance de fond rattraper le cours. | Croissance solide mais conforme aux attentes ; multiple de valorisation qui se contracte à mesure que les bénéfices progressent. |
| Dégradé | 25 % | Rejet de la résistance longue et correction de cycle court (–31 % à –42 % depuis le sommet) vers 180-215 €, soit la zone 2p:190 / médiane du canal long (≈ 177 €). | Pause des investissements dans les centres de données, ralentissement industriel ou choc de marché ; réaction amplifiée par la valorisation. |
Jalons de suivi
- 29 octobre 2026 : chiffre d’affaires du troisième trimestre.
- Fin février 2027 (date à confirmer) : résultats annuels 2026 et objectifs 2027.
- Déroulement de l’offre sur Shelly Group.
- À la hausse : clôtures durables au-dessus de 311 € (record en clôture), puis de la résistance du canal long (≈ 324 €).
- À la baisse : 2p:290, puis la médiane du canal court et 2p:230 (≈ 231 €) ; une clôture sous ce niveau ouvrirait la voie à la zone 2p:190 / 2p:170.
Sources : communiqués officiels de Schneider Electric (résultats annuels 2025, résultats semestriels 2026, Capital Markets Day de décembre 2025, calendrier financier), presse financière et économique française, consensus des analystes publié par les plateformes boursières spécialisées.
Cette analyse est publiée à titre d’information et de veille ; elle ne constitue en aucun cas un conseil en investissement ni une recommandation d’achat ou de vente. Les performances passées ne préjugent pas des performances futures. Investir en Bourse comporte un risque de perte en capital. Chaque lecteur est invité à mener sa propre analyse et, le cas échéant, à consulter un conseiller agréé.
Poster un Commentaire