Pernod Ricard (RI, Euronext Paris, CAC 40) clôture le 5 octobre 2026 à 58,04 €, son plus bas en clôture depuis septembre 2011. Depuis le sommet d’avril 2023, le titre a perdu 73,3 %, la baisse la plus profonde et la plus longue de son historique depuis 1992. Le canal haussier qui encadrait trente ans de cotation a cédé fin 2024, suivi quelques mois plus tard, début 2025, par le canal moyen terme. Deuxième volet d’un diptyque consacré aux spiritueux français, cette analyse prolonge celle de Rémy Cointreau : même secteur, même trajectoire, mais une question différente — le risque est-il ici seulement cyclique ?
Euronext Paris | Secteur ICB : Distillateurs et viticulteurs | Date d’analyse : 05/10/2026
I — Analyse technique
Le canal séculaire 1992-2026 : une rupture de régime
Pernod Ricard | PH : 218,00 € | PB : 13,63 € | Der : 58,04 € (05/10/2026)
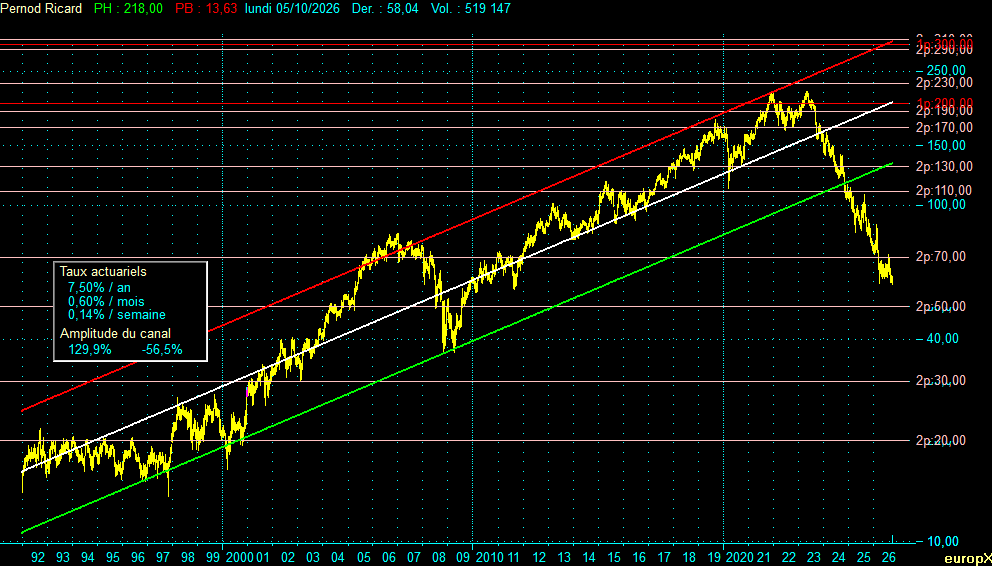
Pendant trente ans, le titre a évolué dans un canal haussier remarquablement respecté. Les deux grands sommets de l’historique, janvier 2007 et avril 2023, sont venus buter sur la droite de résistance (rouge), qui passe aujourd’hui vers 305,8 €. Le creux de mars 2009, au plus fort de la crise financière, s’est appuyé sur la droite de support (verte) sans la traverser durablement ; celle-ci se situe aujourd’hui vers 133 €. La droite médiane (blanche), axe d’équilibre du canal, passe vers 201,7 €.
C’est précisément ce qui donne son poids à l’événement de fin 2024 : pour la première fois depuis 1992, le cours est sorti par le bas du canal séculaire. Il s’en est depuis éloigné d’environ une hauteur de canal entière, mesurée en échelle logarithmique. Les niveaux horizontaux 2p:70 (au-dessus, désormais en résistance) et 2p:50 (en dessous) encadrent le cours actuel.
La pente du canal correspond à un rendement actuariel de 7,50 % par an. Cette pente de régression ne doit pas être confondue avec le rendement effectivement réalisé : de la clôture du 3 janvier 1992 (14,02 €) à celle du 5 octobre 2026 (58,04 €), le taux de croissance annuel composé ressort à environ 4,2 % par an, hors dividendes. L’écart entre les deux chiffres mesure à lui seul le chemin perdu depuis 2023.
| Paramètre | Valeur |
|---|---|
| Rendement actuariel annuel | +7,50 % / an |
| Amplitude positive (depuis le support vert) | +129,9 % |
| Amplitude négative (depuis la résistance rouge) | –56,5 % |
Le parallèle avec Rémy Cointreau est frappant : le cognaçais avait lui aussi rompu le support de son canal de trente ans, une première dans son historique. Comme pour Vallourec, le canal séculaire change alors de fonction : il ne fournit plus d’objectif de normalisation à court terme, il signe la fin d’un régime. Un retour au support vert représenterait plus qu’un doublement du cours.
Le canal moyen terme 2009-2026 : le dernier plancher a cédé
Pernod Ricard | PH : 218,00 € | PB : 36,41 € | Der : 58,04 € (05/10/2026)
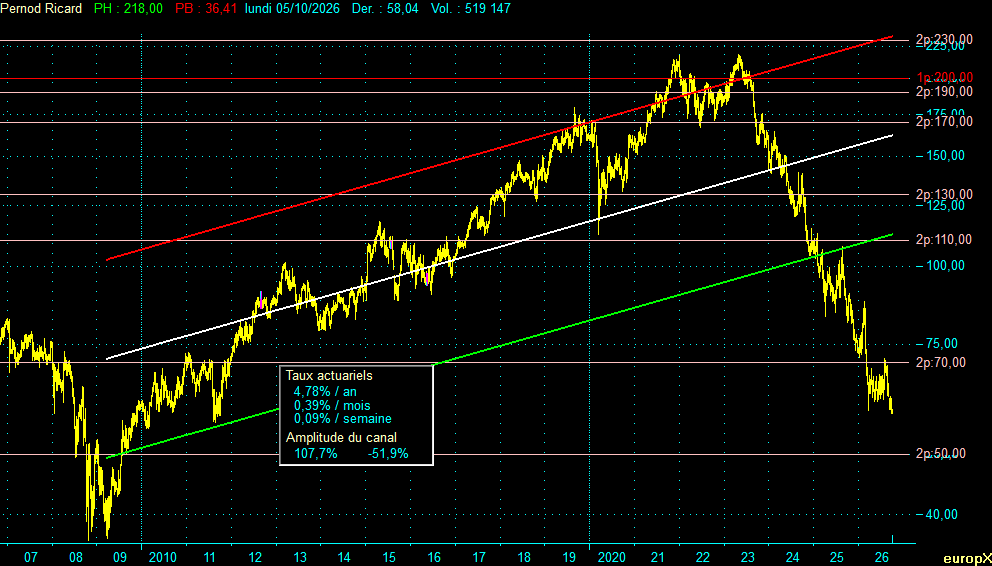
Le second canal décrit le cycle ouvert par le creux de mars 2009. Sa résistance (rouge) se situe aujourd’hui vers 236,8 €, son support (vert) vers 114 € et sa médiane (blanche) vers 164,3 €. Le sommet de 2023 a dépassé brièvement la résistance, signe d’une sur-extension que la suite a corrigée avec violence.
Le support du canal moyen terme étant situé plus bas que celui du canal séculaire, le cours l’a rencontré en second. Il n’a pourtant offert qu’un répit de courte durée : rompu début 2025, quelques mois seulement après le support séculaire, il n’a pas joué le rôle de plancher. Les deux ruptures se sont enchaînées sans phase de stabilisation intermédiaire, signe d’une pression vendeuse continue plutôt que d’un choc isolé suivi d’une consolidation. Le cours se trouve aujourd’hui sous les deux canaux, à près d’une hauteur de canal sous le support moyen terme.
Le rendement actuariel de ce canal est de 4,78 % par an ; le rendement réalisé depuis la clôture du creux de 2009 (37,39 €) n’est plus que d’environ 2,5 % par an, hors dividendes.
| Paramètre | Valeur |
|---|---|
| Rendement actuariel annuel | +4,78 % / an |
| Amplitude positive (depuis le support vert) | +107,7 % |
| Amplitude négative (depuis la résistance rouge) | –51,9 % |
Le tableau des cycles : une baisse hors norme, encore inachevée
| Date | Cours (€) | Variation (%) | Durée hausse/baisse (ans) | Durée du cycle (ans) | Extremum / Statut |
|---|---|---|---|---|---|
| 03/01/1992 | 14,02 | — | — | — | Début (creux) |
| 02/01/2007 | 82,20 | +486,16 | 15,00 | — | Sommet |
| 19/03/2009 | 37,39 | –54,52 | 2,21 | 17,21 | Creux |
| 25/04/2023 | 217,40 | +481,49 | 14,10 | — | Sommet |
| 05/10/2026 | 58,04 | — | — | — | Cours actuel |
L’historique se lit comme deux phases haussières jumelles : +486 % en 15,0 ans de 1992 à 2007, puis +481 % en 14,1 ans de 2009 à 2023. Une seule baisse majeure les sépare, celle de 2007-2009 (–54,5 % en 2,2 ans), pour un premier cycle complet de 17,2 ans de creux à creux. Le tableau à plus court terme y ajoute l’accident de la pandémie : –31,9 % en un peu plus de six mois, de septembre 2019 à mars 2020, suivi d’un dernier élan de +80 % jusqu’au sommet de 2023.
La baisse ouverte en avril 2023 n’a, à ce jour, produit aucun creux confirmé ; elle ne figure donc dans le tableau que par la ligne « Cours actuel ». Mesurée du sommet au cours actuel, elle atteint –73,3 % en 3,45 ans. Elle dépasse déjà la baisse de 2007-2009 à la fois en profondeur et en durée : c’est un record sur les deux dimensions. Contrairement à Rémy Cointreau, dont le creux de mars 2026 a été suivi d’un rebond, Pernod Ricard inscrit encore de nouveaux plus bas : la clôture du 5 octobre est la plus faible depuis septembre 2011.
Effet des dividendes : des graphiques hors dividendes
Les graphiques et le tableau des cycles portent sur les cours hors dividendes. Pour une valeur aussi distributrice, l’écart avec la performance réellement perçue par l’actionnaire n’est pas négligeable :
- Depuis le sommet d’avril 2023, environ 16,45 € par action ont été détachés (solde 2022-2023, dividendes 2023-2024 et 2024-2025 de 4,70 € chacun, acompte 2025-2026 de 2,35 €).
- Dividendes inclus et non réinvestis, la perte depuis le sommet ressort vers –66 %, contre –73,3 % hors dividendes.
- Au cours actuel, le dividende de 4,70 € proposé au titre de l’exercice 2025-2026 représente un rendement d’environ 8,1 %.
Le solde de 2,35 € pourra être perçu en numéraire ou en actions. Certaines plateformes n’affichent que la fraction en numéraire lorsqu’une option de paiement en actions existe : le montant brut revenant à l’actionnaire reste bien de 2,35 € par action.
Note méthodologique : les cycles sont calculés sur les cours de clôture quotidiens ; les extrêmes affichés en en-tête des graphiques (PH, PB) correspondent aux extrêmes intrajournaliers et peuvent en différer légèrement (218,00 € contre 217,40 € en clôture le 25/04/2023 ; 13,63 € le 28/10/1997 contre un plus bas de clôture de 14,02 € le 03/01/1992). Les durées des canaux sont calculées sur une fenêtre d’analyse qui ne coïncide pas nécessairement avec la fenêtre d’affichage des graphiques. Les cours sont ajustés de l’attribution gratuite de 2003, de l’augmentation de capital avec maintien du droit préférentiel de souscription d’avril 2009 et des autres opérations sur titres postérieures à 2000 ; aucune opération n’est retenue entre 1992 et 1999.
II — Analyse macroéconomique et fondamentale
Un secteur toujours en purge
Comme l’avait montré l’analyse de Rémy Cointreau, les spiritueux traversent leur quatrième année de purge : correction des stocks post-Covid chez les distributeurs américains, consommation chinoise affaiblie, menaces tarifaires de part et d’autre du Pacifique. Pernod Ricard, numéro deux mondial du secteur, est exposé aux deux mêmes marchés. Aucune valeur du CAC 40 n’avait fait pire que lui en 2025.
Le projet de fusion avec l’américain Brown-Forman, propriétaire de Jack Daniel’s, rendu public fin mars 2026, n’a pas abouti : les deux groupes y ont renoncé le 28 avril, faute d’accord sur des conditions mutuellement acceptables. Le catalyseur d’un renforcement aux États-Unis par croissance externe a donc disparu.
Exercice 2025-2026 : la marge tient, les volumes non
Publiés le 27 août 2026, les comptes de l’exercice clos fin juin se lisent sur deux plans :
- Activité en recul : chiffre d’affaires de 9 404 M€, en baisse de 3,9 % en organique et de 14,2 % en publié (effets de change et cessions de marques). Les États-Unis reculent de 14 %, la Chine de 19 %. Hors ces deux pays, l’activité progresse de 0,5 %, portée notamment par l’Inde (+7 %).
- Résultats en baisse : résultat opérationnel courant de 2 423 M€ (–5,2 % en organique), marge opérationnelle de 25,8 % (–35 points de base en organique), résultat net part du groupe de 1 203 M€ (–26 %, après charges de restructuration), bénéfice par action de 5,85 € (–19 %).
- Trésorerie solide : flux de trésorerie disponible de 1 197 M€ (+6 %), taux de conversion de 91 %.
- Endettement élevé : dette nette de 10 662 M€, soit 3,7 fois l’EBITDA, pour un objectif de moins de 3 fois à l’horizon 2028-2029.
Lus ensemble, les deux semestres montrent une amélioration relative : –5,9 % en organique au premier, –1,3 % au second. La dégradation ralentit, sans qu’un retour à la croissance soit encore acquis.
Perspectives : une année de stabilisation, un plan d’efficacité
Pour l’exercice 2026-2027, la direction table sur un chiffre d’affaires organique globalement stable, les reculs attendus aux États-Unis et en Chine étant compensés par l’Inde et le reste du monde. À moyen terme, de 2026-2027 à 2028-2029, elle vise une croissance organique moyenne proche du bas de la fourchette de 3 % à 6 %, et une progression de la marge opérationnelle organique.
Le levier principal est un programme d’efficacité d’un milliard d’euros, réalisé à moitié selon le groupe, dont l’achèvement est attendu en 2027-2028. Comme toujours, un plan annoncé n’est pas un plan exécuté : sa crédibilité se jugera trimestre après trimestre, à commencer par le chiffre d’affaires du premier trimestre.
Dividende : maintenu, mais sous contrainte
Le dividende proposé reste stable à 4,70 € par action pour la troisième année consécutive, sous réserve du vote de l’assemblée générale du 20 novembre 2026. Un acompte de 2,35 € a été détaché le 22 juillet ; le solde de 2,35 € sera payable en numéraire ou en actions. Cette option de paiement en titres préserve la trésorerie dans un contexte de désendettement, au prix d’une légère dilution pour les actionnaires qui la retiennent. Le maintien du dividende avec un levier de 3,7 fois l’EBITDA est un engagement fort, mais il ne peut pas être considéré comme acquis indéfiniment si l’activité ne se redresse pas.
Valorisation et couverture analytique
Autour de 59 €, le titre se traite sur environ 11 fois les bénéfices attendus en 2027, contre près de 13,5 fois pour Diageo et plus de 24 fois pour Rémy Cointreau. Une banque allemande relevait fin août que le cours s’approchait de la valeur nette comptable de l’actif, estimée à 61 € par action. Le 30 septembre, Deutsche Bank a maintenu une recommandation « conserver » en relevant son objectif de 61 € à 63 €, tout en abaissant sa prévision de croissance organique pour 2026-2027 à –0,3 %. Le titre reste largement couvert ; le consensus n’est ni enthousiaste ni capitulard, ce qui n’offre pas le signal contrarian d’un véritable désert analytique.
Risque cyclique ou structurel ?
C’est la question qui distingue ce dossier de celui de Rémy Cointreau. Pour le cognaçais, nous avions conclu à un risque essentiellement cyclique : un cycle de stocks du cognac, d’ampleur exceptionnelle mais réversible. Pour Pernod Ricard, la lecture est plus partagée :
- Composante cyclique : le déstockage des distributeurs américains, la faiblesse de la consommation chinoise et les effets de change ont vocation à s’estomper. Le second semestre 2025-2026 en montre les premiers signes.
- Composante potentiellement structurelle : la modération de la consommation d’alcool chez les jeunes adultes des pays développés est un débat ouvert. Si elle se confirme, elle pèserait durablement sur les volumes, quelle que soit la phase du cycle.
La rupture du canal séculaire est techniquement compatible avec la seconde hypothèse, sans la démontrer. C’est la principale incertitude du dossier, et elle oriente la pondération des scénarios ci-dessous.
Éligibilité
Pernod Ricard est éligible au PEA. Il n’est en revanche pas éligible au PEA-PME, le groupe dépassant largement les seuils de taille (plus de 5 000 salariés et un chiffre d’affaires supérieur à 1 500 M€).
III — Synthèse prospective
Les lectures convergent, mais vers un constat plus sévère que pour Rémy Cointreau. Le canal séculaire est rompu depuis fin 2024 ; le canal moyen terme a cédé à son tour début 2025, sans avoir servi de plancher ; le tableau des cycles montre une baisse record en profondeur comme en durée, toujours sans creux confirmé ; les fondamentaux indiquent un ralentissement de la dégradation, pas encore un retournement. Le fait technique dominant est la fin d’un régime haussier de trente ans. Face à lui, la valorisation comprimée, la conversion de trésorerie et le dividende maintenu offrent un amortisseur, mais pas un catalyseur.
| Scénario | Probabilité | Lecture technique | Conditions fondamentales |
|---|---|---|---|
| Constructif | 30 % | Formation d’un creux dans la zone actuelle, puis reconquête du niveau 2p:70 ; prochaine référence vers 86,84 €, plus haut de clôture de 2026 (20 février). | Retour à la croissance organique dès le deuxième trimestre 2026-2027 ; stabilisation aux États-Unis ; plan d’efficacité tenu ; dividende confirmé. |
| Latéral | 45 % | Construction d’une base entre 2p:50 et 2p:70, sans retour rapide vers les canaux rompus. | Chiffre d’affaires organique stable, conforme à la prévision ; le marché attend des preuves d’exécution et un début de désendettement. |
| Dégradé | 25 % | Clôture durable sous 2p:50 ; la zone du creux de 2009 (37,39 € en clôture) redevient une référence. | Nouvelle baisse des volumes confirmant une composante structurelle ; prévisions révisées en baisse ; pression sur le levier et sur le dividende. |
La pondération est un peu moins favorable que celle retenue pour Rémy Cointreau (35 % / 45 % / 20 %) : là où le cognaçais avait déjà marqué un creux et amorcé un rebond, Pernod Ricard inscrit encore de nouveaux plus bas, et la part structurelle du risque y est plus difficile à écarter.
Jalons de suivi
- 15 octobre 2026 : chiffre d’affaires du premier trimestre 2026-2027, premier test de la prévision de stabilité.
- 20 novembre 2026 : assemblée générale, vote du dividende de 4,70 € et modalités du solde (numéraire ou actions).
- Février 2027 : résultats semestriels, juge de paix du redressement aux États-Unis.
- Frontières graphiques : à la hausse, 2p:70 puis 86,84 € ; à la baisse, 2p:50 puis la zone du creux de 2009 (37,39 €). Un retour vers le support du canal moyen terme (114 €) relèverait d’un horizon pluriannuel.
Cette analyse est publiée à titre d’information et de veille ; elle ne constitue en aucun cas un conseil en investissement ni une recommandation d’achat ou de vente. Les performances passées ne préjugent pas des performances futures. Investir en Bourse comporte un risque de perte en capital. Chaque lecteur est invité à mener sa propre analyse et, le cas échéant, à consulter un conseiller agréé.
Poster un Commentaire