Euronext Paris | Ticker : SGO | ISIN : FR0000125007 | Secteur ICB : Matériaux de construction | Date d’analyse : 28/10/2026
Doyen du CAC 40 — ses origines remontent à la Manufacture royale de glaces fondée en 1665 —, Saint-Gobain (SGO, Euronext Paris, éligible PEA) clôture à 66,64 € le 28 octobre 2026, en recul de 37,1 % depuis son record historique de clôture de 105,90 € du 6 mars 2025 et de 23,4 % depuis le 1er janvier. Le record de 2025 avait porté le titre environ 23 % au-dessus de la résistance de son canal séculaire ; dix-neuf mois plus tard, le cours est repassé sous le support de son canal de moyen terme, au moment où plusieurs bureaux d’études évoquent un point bas du cycle de la construction et où d’autres réduisent leurs objectifs. Le chiffre d’affaires du troisième trimestre, publié le 27 octobre, n’a pas tranché : une croissance interne de 2,5 % portée par les prix (+3,2 %), des volumes encore en recul (–0,7 %), des objectifs annuels confirmés — et un titre en repli de 1,8 % le lendemain.
Vous préférez écouter ? Voici la version audio du résumé 👇
I — Analyse technique
Canal de long terme (1992-2026)
Saint-Gobain | PH : 106,65 € | PB : 16,41 € | Der : 66,64 € (28/10/2026)
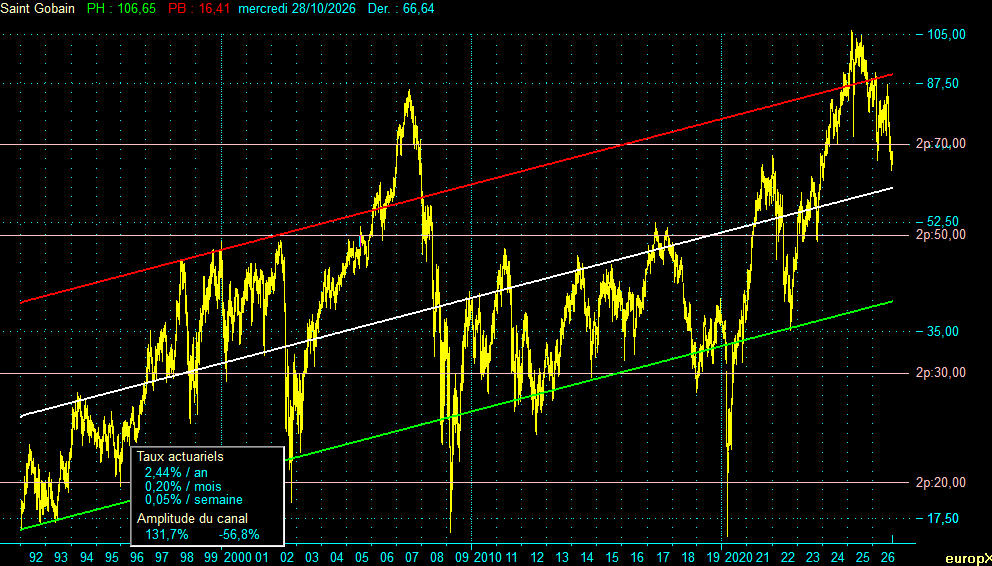
Le canal séculaire est borné par une droite de résistance (rouge) qui passe aujourd’hui à 89,55 € et une droite de support (verte) à 38,65 € ; la droite médiane (blanche), moyenne géométrique des deux bornes, se situe à 58,83 €. À 66,64 €, le cours occupe environ 65 % de la hauteur du canal en échelle logarithmique : au-dessus de la médiane (–12 % pour la rejoindre), à +34 % de la résistance et à –42 % du support.
La pente est faible : +2,44 % par an. Elle doit être lue à côté du rendement réalisé : du creux du 25/09/1990 (11,12 €) au cours actuel, la progression annualisée du cours atteint environ 5,1 % par an. L’écart tient au point de départ — un creux historique — et à la nature de la régression, qui pondère l’ensemble de la trajectoire et non ses seules extrémités.
Le fait technique saillant est double. En juillet 2007, le sommet de 76,99 € avait dépassé la résistance d’environ 37 % ; il avait été suivi d’une baisse de 77 % jusqu’en février 2009. En mars 2025, le record de 105,90 € l’a dépassée d’environ 23 %. Deux dépassements ne font pas une loi, mais ils situent le record récent dans une zone que le titre n’a jamais tenue durablement. Les niveaux horizontaux 2p:70, 2p:50 et 2p:30 constituent les supports et résistances additionnels de ce graphique : le cours évolue juste sous 2p:70.
| Paramètre | Valeur |
|---|---|
| Rendement actuariel annuel du canal | +2,44 % / an |
| Amplitude positive (depuis le support vert) | +131,7 % |
| Amplitude négative (depuis la résistance rouge) | –56,8 % |
Canal de moyen terme (depuis 2019)
Saint-Gobain | PH : 106,65 € | PB : 16,41 € | Der : 66,64 € (28/10/2026)
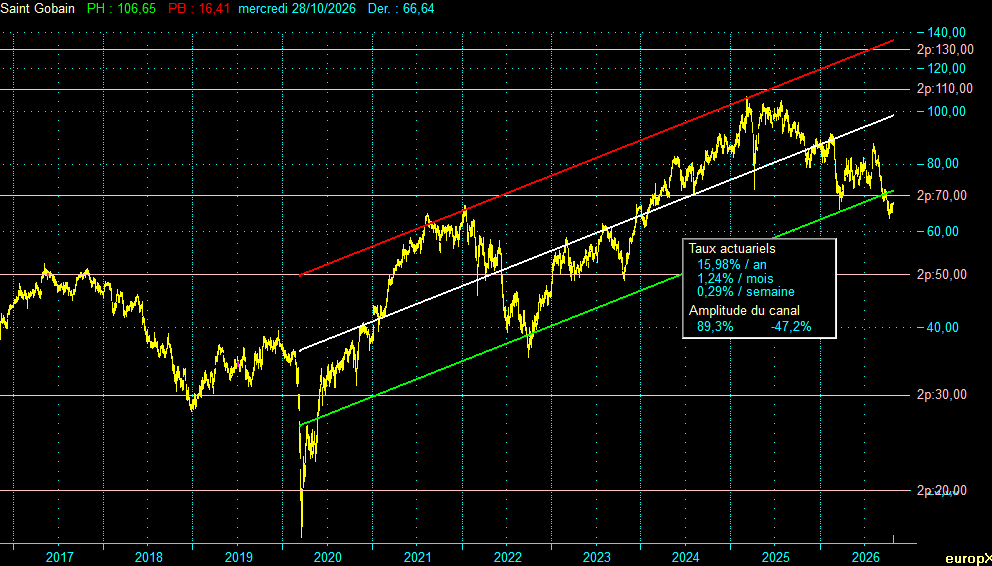
Le canal de moyen terme a une pente six fois plus raide que le canal séculaire : +15,98 % par an. Sa résistance (rouge) passe aujourd’hui à 134,31 €, son support (vert) à 70,95 € et sa médiane (blanche) à 97,62 €. Pendant six ans, il a encadré la hausse : le sommet de janvier 2022 (66,93 €) puis le record de mars 2025 (105,90 €) ont tous deux atteint la zone de la résistance.
À 66,64 €, le cours se situe 6,1 % sous le support, soit environ 10 % de la hauteur du canal. La cassure intervient alors que le support converge avec le niveau horizontal 2p:70 : la zone 70-71 € constitue désormais une double résistance. Le précédent de septembre 2022 invite à la prudence dans les deux sens : le creux de 35,60 € avait alors été inscrit environ 8 % sous le support, avant une réintégration rapide du canal et la hausse vers le record. Une sortie par le bas n’est donc pas, sur ce titre, une rupture validée par elle-même ; c’est la durée du séjour sous le support qui fera la différence. Le prochain support horizontal est 2p:50 ; la médiane séculaire (58,83 €) s’intercale entre les deux.
| Paramètre | Valeur |
|---|---|
| Rendement actuariel annuel du canal | +15,98 % / an |
| Amplitude positive (depuis le support vert) | +89,3 % |
| Amplitude négative (depuis la résistance rouge) | –47,2 % |
Tableaux des cycles
Cycles de forte amplitude (baisse ≥ 50 %)
| Date | Cours (€) | Variation (%) | Durée hausse/baisse (ans) | Durée du cycle (ans) | Extremum / Statut |
|---|---|---|---|---|---|
| 25/09/1990 | 11,12 | Début (creux) | |||
| 15/05/2002 | 44,29 | +298,27 | 11,64 | Sommet | |
| 29/10/2002 | 16,99 | –61,64 | 0,46 | 12,09 | Creux |
| 12/07/2007 | 76,99 | +353,15 | 4,70 | Sommet | |
| 26/02/2009 | 17,49 | –77,29 | 1,63 | 6,33 | Creux |
| 05/05/2017 | 52,28 | +199,00 | 8,19 | Sommet | |
| 23/03/2020 | 17,94 | –65,68 | 2,88 | 11,07 | Creux |
| 06/03/2025 | 105,90 | +490,30 | 4,95 | Plus haut historique — sommet non encore validé au sens du seuil de 50 % | |
| 28/10/2026 | 66,64 | Cours actuel |
Depuis 1990, trois cycles de forte amplitude sont complets, d’une durée de 6,3 à 12,1 ans de creux à creux. Les trois phases de baisse achevées ont effacé entre 61,6 % et 77,3 % du sommet précédent (–68 % en moyenne), en 0,5 à 2,9 ans. La phase haussière ouverte en mars 2020 est la plus ample de l’historique : +490 % en moins de cinq ans, contre +199 % à +353 % pour les trois précédentes.
Depuis le record, le titre a perdu 37,1 % en 1,6 an. La durée est comparable à celle des baisses de forte amplitude passées ; l’amplitude, non. Le record ne deviendra un sommet de cycle au sens de cette table que si le cours clôture sous 52,95 € (–50 %). Le seuil mérite d’être lu avec sa sensibilité : il a été frôlé trois fois sans être franchi — –44,9 % en 1998, –49,0 % entre avril 2011 et août 2012, –46,8 % en 2022. Un seuil fixé à 45 % aurait ajouté deux cycles à cette table.
Cycles de moyenne amplitude (baisse ≥ 25 %)
| Date | Cours (€) | Variation (%) | Durée hausse/baisse (ans) | Durée du cycle (ans) | Extremum / Statut |
|---|---|---|---|---|---|
| 25/09/1990 | 11,12 | Début (creux) | |||
| 22/04/1994 | 24,93 | +124,18 | 3,57 | Sommet | |
| 21/12/1995 | 18,25 | –26,81 | 1,66 | 5,24 | Creux |
| 08/06/1998 | 41,06 | +125,05 | 2,46 | Sommet | |
| 05/10/1998 | 22,64 | –44,86 | 0,33 | 2,79 | Creux |
| 03/01/2000 | 43,83 | +93,58 | 1,25 | Sommet | |
| 13/03/2000 | 27,48 | –37,31 | 0,19 | 1,44 | Creux |
| 15/05/2002 | 44,29 | +61,16 | 2,17 | Sommet | |
| 01/10/2002 | 19,88 | –55,12 | 0,38 | 2,55 | Creux |
| 17/10/2002 | 24,28 | +22,17 | 0,04 | Sommet | |
| 29/10/2002 | 16,99 | –30,04 | 0,03 | 0,08 | Creux |
| 02/12/2002 | 28,23 | +66,15 | 0,09 | Sommet | |
| 12/03/2003 | 20,52 | –27,29 | 0,27 | 0,37 | Creux |
| 12/07/2007 | 76,99 | +275,12 | 4,33 | Sommet | |
| 15/07/2008 | 29,64 | –61,51 | 1,01 | 5,34 | Creux |
| 11/08/2008 | 40,38 | +36,27 | 0,07 | Sommet | |
| 28/10/2008 | 21,94 | –45,67 | 0,21 | 0,29 | Creux |
| 07/01/2009 | 33,33 | +51,90 | 0,19 | Sommet | |
| 02/02/2009 | 23,92 | –28,23 | 0,07 | 0,27 | Creux |
| 09/02/2009 | 29,77 | +24,46 | 0,02 | Sommet | |
| 26/02/2009 | 17,49 | –41,27 | 0,05 | 0,07 | Creux |
| 26/04/2010 | 39,67 | +126,91 | 1,16 | Sommet | |
| 30/08/2010 | 28,49 | –28,19 | 0,34 | 1,51 | Creux |
| 28/04/2011 | 47,16 | +65,53 | 0,66 | Sommet | |
| 23/11/2011 | 27,02 | –42,71 | 0,57 | 1,23 | Creux |
| 15/03/2012 | 37,24 | +37,82 | 0,31 | Sommet | |
| 02/08/2012 | 24,08 | –35,35 | 0,38 | 0,69 | Creux |
| 04/04/2014 | 46,00 | +91,07 | 1,67 | Sommet | |
| 15/10/2014 | 31,15 | –32,29 | 0,53 | 2,20 | Creux |
| 06/08/2015 | 44,47 | +42,80 | 0,81 | Sommet | |
| 11/02/2016 | 32,07 | –27,89 | 0,52 | 1,33 | Creux |
| 05/05/2017 | 52,28 | +63,02 | 1,23 | Sommet | |
| 27/12/2018 | 28,16 | –46,14 | 1,65 | 2,87 | Creux |
| 16/12/2019 | 38,72 | +37,50 | 0,97 | Sommet | |
| 23/03/2020 | 17,94 | –53,67 | 0,27 | 1,24 | Creux |
| 12/01/2022 | 66,93 | +273,08 | 1,81 | Sommet | |
| 29/09/2022 | 35,60 | –46,81 | 0,71 | 2,52 | Creux |
| 06/03/2025 | 105,90 | +197,47 | 2,43 | Sommet (plus haut historique) | |
| 09/04/2025 | 76,56 | –27,71 | 0,09 | 2,53 | Creux |
| 14/05/2025 | 102,70 | +34,14 | 0,10 | Sommet | |
| 28/10/2026 | 66,64 | Cours actuel (plus bas provisoire : 64,76 € le 07/10/2026) |
La table de moyenne amplitude recense dix-neuf baisses achevées depuis 1990. Leur amplitude médiane est d’environ –37 % ; leur durée médiane, d’environ quatre mois. La phase de baisse ouverte le 14 mai 2025 se situe exactement dans la norme en amplitude (–36,9 % au plus bas provisoire du 7 octobre 2026, –35,1 % au cours actuel), mais très au-delà en durée : 1,46 an à ce jour, que seules les baisses de 1994-1995 (1,66 an) et de 2017-2018 (1,65 an) ont dépassé. Il s’agit d’une érosion lente plus que d’un krach.
Le plus bas de 64,76 € n’est pas un creux validé : le rebond qui l’a suivi n’atteint que +2,9 % au cours actuel, et la phase de baisse peut se prolonger. Les grappes de cycles très courts observées fin 2002 et en 2008-2009 rappellent, enfin, qu’en période de crise le titre enchaîne des oscillations de 25 % à 50 % en quelques semaines.
Des graphiques hors dividendes
Les canaux et les tableaux des cycles portent sur le cours seul. Or Saint-Gobain distribue un dividende croissant : 2,20 € au titre de 2024, 2,30 € au titre de 2025 (détaché le 8 juin 2026), soit un rendement de 3,5 % au cours de 66,64 €. Le plan « Lead & Grow » prévoit environ 6 Md€ de dividendes d’ici 2030 et 2 Md€ de rachats nets d’actions ; le nombre de titres en circulation est déjà passé de 496 à 489 millions en un an.
L’historique n’est pas linéaire. Porté à 2,05 € au titre de 2007, le dividende a été ramené à 1,00 € pour 2008 et 2009, puis plafonné à 1,24 € de 2011 à 2015. Au titre de 2019, en pleine crise sanitaire, l’assemblée générale de 2020 a affecté l’intégralité du bénéfice au report à nouveau : aucun dividende n’a été versé. La progression a repris depuis : 1,33 € au titre de 2020, 1,63 € pour 2021, 2,00 € pour 2022, 2,10 € pour 2023, soit environ +6,9 % par an entre les exercices 2016 et 2025.
Cinq exercices ont comporté une option de paiement en actions : 2008 (environ 65 % des droits réinvestis), 2009 (72,1 %), 2012 (72,5 %), 2013 (71,8 %) et 2014 (69,2 %, sur la moitié éligible du dividende). Les montants cités ici sont les totaux bruts revenant à l’actionnaire, part en actions comprise.
Trois ordres de grandeur : de l’exercice 2000 à l’exercice 2025, le cumul atteint environ 35,70 € par action, soit plus de la moitié du cours actuel ; le rendement moyen sur la période ressort autour de 3 % par an ; la rentabilité totale de long terme est donc de l’ordre de la pente séculaire augmentée de ce rendement, soit environ 5 à 5,5 % par an. Les montants antérieurs à 2002 sont exprimés après la division du nominal par quatre de juin 2002.
Trois effets de capital doivent aussi être gardés à l’esprit : l’augmentation de capital de 2009 (voir note méthodologique), les actions créées lors des paiements en titres, et les augmentations de capital annuelles réservées aux salariés, dont la dilution est aujourd’hui compensée par les rachats.
Note méthodologique. Les cycles sont calculés sur les cours de clôture quotidiens ; les extrêmes affichés en en-tête des graphiques (PH, PB) correspondent aux extrêmes intrajournaliers et peuvent en différer : le PH de 106,65 € est le plus haut intrajournalier du 07/03/2025 (record de clôture : 105,90 € le 06/03/2025), le PB de 16,41 € le plus bas intrajournalier du 19/03/2020 (plus bas de clôture de la période : 17,94 € le 23/03/2020). Les durées des canaux sont calculées sur une fenêtre d’analyse qui ne coïncide pas nécessairement avec la fenêtre d’affichage des graphiques. Les cours antérieurs à juin 2002 intègrent la division du nominal par quatre intervenue à cette date. Les cours antérieurs au 23/02/2009 sont ajustés d’un coefficient de 0,9085, correspondant à l’augmentation de capital avec maintien du droit préférentiel de souscription de février 2009 (2 actions nouvelles pour 7 anciennes au prix de 14 €). La série quotidienne utilisée débute le 03/01/1989 ; elle présente des lacunes au premier semestre 1990 (43 séances renseignées sur environ 125), ce qui n’affecte pas le plus bas historique du 25/09/1990 mais peut masquer un extremum intermédiaire. Les cours antérieurs à 2000 n’ont pas pu être recoupés avec une source externe indépendante ; leur continuité interne (absence de discontinuité de type division du nominal, conversion franc-euro sans rupture) a été vérifiée. Les cycles de forte et de moyenne amplitude sont définis par un seuil de baisse minimale (50 % et 25 %) et non par leur durée.
II — Analyse macroéconomique et fondamentale
Contexte sectoriel
Saint-Gobain est un groupe de matériaux et de solutions pour la construction — plaque de plâtre, isolation, vitrage, toiture, mortiers, chimie de la construction — présent dans plus de 75 pays. Son activité suit le cycle du bâtiment, lui-même gouverné par les taux d’intérêt, la confiance des ménages et la commande publique. Ce cycle est aujourd’hui désynchronisé selon les régions : l’Asie-Pacifique croît, tirée par l’Inde et l’Asie du Sud-Est ; l’Europe se stabilise sans accélérer ; l’Amérique du Nord, et notamment le marché de la toiture résidentielle, reste en retrait. La France, qui représente environ 24 % du chiffre d’affaires selon RBC, ajoute une incertitude propre : tensions sur la dette souveraine et approche de l’élection présidentielle de 2027.
Derniers résultats
L’exercice 2025 s’est clos sur un chiffre d’affaires de 46 483 M€ (–0,5 % en croissance interne), une marge d’EBITDA stable à 15,5 % et un BNPA courant de 6,70 €, en recul de 3,6 %. Le premier semestre 2026 prolonge ce profil de résistance sans croissance des résultats :
| Premier semestre 2026 | Valeur | Variation |
|---|---|---|
| Chiffre d’affaires | 23 595 M€ | +0,7 % en interne (T2 : +3,5 %) |
| EBITDA | 3 625 M€ | marge de 15,4 % (16,0 %) |
| Résultat d’exploitation | 2 594 M€ | –7,5 % |
| BNPA courant | 3,44 € | –5,2 % |
| Cash-flow libre | 2 105 M€ | conversion de 65 % |
| Dette nette | 11,5 Md€ | 1,6 fois l’EBITDA |
Le premier trimestre avait été pénalisé par des conditions climatiques extrêmes en Europe et en Amérique du Nord ; le deuxième a montré un retournement des volumes (+1,9 %) et des prix (+1,6 %). La lecture régionale est contrastée : les Amériques reculent de 3,8 % et voient leur marge d’EBITDA passer de 21,4 % à 19,5 %, tout en restant la région la plus rentable du groupe ; l’Asie-Pacifique progresse de 7,0 % avec une marge record de 18,5 % ; l’Europe du Sud, le Moyen-Orient et l’Afrique (+2,1 %) et l’Europe du Nord (+1,1 %) se stabilisent. La chimie de la construction surperforme nettement (+8,5 % au deuxième trimestre). Le groupe confirme son objectif d’une marge d’EBITDA supérieure à 15 % en 2026 et un effet prix-coûts légèrement positif.
Chiffre d’affaires du troisième trimestre 2026
Publié le 27 octobre après Bourse, le chiffre d’affaires du troisième trimestre atteint 11 624 M€, en hausse de 1,8 % à structure réelle et de 2,5 % en croissance interne. La décomposition est le point clé : les prix progressent de 3,2 %, les volumes reculent de 0,7 %, alors que le marché attendait une légère hausse (+0,5 %). Sur neuf mois, la croissance interne ressort à 1,2 %.
| T3 2026 (croissance interne) | Total | Prix | Volumes |
|---|---|---|---|
| Europe du Nord | +3,4 % | +3,0 % | +0,4 % |
| Europe du Sud, Moyen-Orient & Afrique | +1,6 % | +4,0 % | –2,4 % |
| Amériques | +0,6 % | +1,4 % | –0,8 % |
| Asie-Pacifique | +8,0 % | +4,7 % | +3,3 % |
| Groupe | +2,5 % | +3,2 % | –0,7 % |
Deux signaux vont en sens contraire. D’un côté, l’Amérique du Nord repasse en croissance (+2,0 % au trimestre, après –5,1 % au premier semestre), et la chimie de la construction y progresse de près de 10 % ; la France reste positive (+0,8 %) malgré le contexte politique. De l’autre, le retournement des volumes observé au deuxième trimestre (+1,9 %) ne s’est pas prolongé : la croissance est désormais portée par les prix, un moteur que Jefferies juge moins favorable au quatrième trimestre, l’effet prix-coûts pouvant se tasser et le consensus d’EBITDA 2026 être réduit de 1 à 2 %. Le Royaume-Uni (–5,4 %) et l’Amérique latine (–3,0 %) restent en recul.
Le groupe confirme son objectif d’une marge d’EBITDA supérieure à 15 % et anticipe une croissance interne au second semestre. La rotation du portefeuille atteint 3,3 Md€ de chiffre d’affaires depuis janvier, avec 17 acquisitions — dont Xypex et D.S. Brown en Amérique du Nord, Indocement en Indonésie — et la cession de Dahl attendue le 2 novembre.
Le marché a reçu la publication comme une confirmation sans surprise : AlphaValue la juge « neutre à légèrement positive » et note que le léger dépassement du consensus tient essentiellement aux effets de change ; Jefferies reste à l’achat, à moins de 10 fois les bénéfices 2027. Après quatre séances de hausse, le titre a clôturé le 28 octobre à 66,64 € (–1,8 %), toujours sous le support de son canal de moyen terme.
Catalyseur : le plan « Lead & Grow » 2026-2030
Présenté en octobre 2025, le plan « Lead & Grow » fixe une marge d’EBITDA comprise entre 15 % et 18 % sur la période, une surperformance de 1 à 2 points par rapport aux marchés, un taux de conversion du cash-flow libre supérieur à 50 % et une rotation de plus de 20 % du chiffre d’affaires d’ici 2030. Il mobilise 12 Md€ pour la croissance et les acquisitions, environ 6 Md€ de dividendes et 2 Md€ de rachats nets d’actions.
L’exécution du volet portefeuille est en avance : environ 3 Md€ de chiffre d’affaires renouvelés depuis janvier 2026 (14 acquisitions, 9 cessions), avec la sortie d’activités de distribution à faible marge (ventilation dans les pays nordiques, distribution au Brésil et en Belgique) et des acquisitions ciblées en Inde, en Asie du Sud-Est et en Europe de l’Est. La logique, résumée par RBC, consiste à céder des activités à 5-10 % de marge pour en acquérir à près de 20 %. Un plan annoncé n’est cependant pas un plan exécuté : la borne basse de l’objectif de marge (15 %) est précisément le niveau atteint aujourd’hui, en bas de cycle, et le volet volumes dépend d’une reprise que le groupe ne contrôle pas.
Dividende et retour à l’actionnaire
Le dividende de 2,30 € au titre de 2025 (+4,5 %) représente un rendement de 3,5 % au cours actuel ; le consensus anticipe 2,40 € au titre de 2026. Le groupe complète la distribution par des rachats : 402 M€ nets en 2025, 292 M€ à fin juillet 2026, et des achats encore réalisés autour de 65 € à la mi-octobre. À 66,64 €, le titre se paie environ 10,5 fois le BNPA attendu pour 2026, avec une dette nette de 1,6 fois l’EBITDA.
Couverture analytique
Le dossier est largement couvert, et la divergence entre analystes est le fait marquant de l’automne. Le consensus reste acheteur : 11 analystes à l’achat sur 16, objectif médian de 96,70 €. Mais les révisions récentes vont toutes dans le même sens. RBC est passé de « surperformance » à « performance sectorielle » le 9 octobre, avec un objectif ramené de 97 € à 80 € ; la banque anticipe un recul de 3 % des volumes aux Amériques au quatrième trimestre, contre +1,6 % pour le consensus. Deutsche Bank a ramené le sien de 82 € à 80 € le 20 octobre (« conserver »). UBS est à la vente depuis janvier (objectif abaissé à 70 € en juin), en soulignant que la décote historique du groupe sur ses pairs a presque disparu. À l’opposé, Berenberg et AlphaValue ont vu dans le deuxième trimestre les premiers signes tangibles d’un point bas du cycle de la construction, et Oddo BHF un « potentiel de rattrapage important » à environ 7 fois la valeur d’entreprise sur l’EBITDA.
Nature du risque
Le risque principal est cyclique : il tient au cycle de la construction, aux taux hypothécaires et à la conjoncture nord-américaine. Rien, dans le modèle de Saint-Gobain, ne relève d’une disruption technologique comparable à celle qui pèse sur d’autres dossiers ; la demande de rénovation énergétique et de construction légère constitue même un soutien de long terme. Trois risques spécifiques doivent néanmoins être nommés. Le risque réglementaire : en juillet 2026, la Commission européenne a émis des conclusions préliminaires d’entente sur les prix des adjuvants pour béton en France, en Allemagne et en Espagne entre 2021 et 2022, visant notamment Chryso, acquis par Saint-Gobain en 2021 ; l’amende théorique peut atteindre 10 % du chiffre d’affaires mondial de l’entité sanctionnée, et le groupe indique ne prévoir aucun impact financier. Le risque juridique hérité : l’amiante aux États-Unis, à l’origine du choc de 2002 (environ 5 000 nouveaux litiges par mois contre CertainTeed à l’époque). Le risque politique et souverain français, enfin, pour un groupe qui y réalise près d’un quart de ses ventes.
Éligibilité
Saint-Gobain est éligible au PEA. Il ne l’est pas au PEA-PME : avec environ 161 700 salariés et un chiffre d’affaires de 46,5 Md€, le groupe dépasse très largement les critères de taille (moins de 5 000 salariés, chiffre d’affaires inférieur à 1 500 M€ ou total de bilan inférieur à 2 000 M€). Le titre est également éligible au SRD.
III — Synthèse prospective
Les lectures techniques convergent sur un point : le titre a quitté la zone d’excès. Le record de 2025 se situait au-dessus du canal séculaire, sur la résistance du canal de moyen terme ; le cours est revenu dans la moitié haute du canal séculaire et sous le support du canal de moyen terme. La médiane séculaire (58,83 €) et le seuil de validation d’un cycle de forte amplitude (52,95 €) dessinent la zone où se jouerait un scénario de baisse longue ; la zone 70-71 € (support cassé et 2p:70) celle d’une réintégration. Les tableaux des cycles ajoutent une nuance : la baisse en cours a l’amplitude d’un cycle de moyenne amplitude ordinaire, mais une durée inhabituelle, qui traduit l’attente d’un retournement fondamental encore non confirmé. Le troisième trimestre ne lève pas cette attente : il confirme la résistance des marges et le pouvoir de fixation des prix, mais pas encore la reprise des volumes dont dépendent à la fois la thèse du « point bas du cycle » et la revalorisation du titre. Le marché reste ainsi suspendu entre deux lectures également documentées — celle d’un groupe restructuré, bon marché et en bas de cycle, et celle d’une reprise qui se dérobe trimestre après trimestre. Le fait technique dominant de long terme demeure : après un dépassement de son canal séculaire, le titre n’a jamais tenu ces niveaux, et la question est désormais celle de la profondeur du retour vers l’axe.
| Scénario | Probabilité | Lecture technique | Conditions fondamentales |
|---|---|---|---|
| Constructif | 30 % | Retour durable au-dessus de 70,95 € et de 2p:70 : réintégration du canal de moyen terme, comme en 2022 ; le plus bas de 64,76 € devient un creux validé. Résistance séculaire (89,55 €) en ligne de mire. | Croissance interne positive au second semestre dans toutes les régions, volumes nord-américains stabilisés, marge > 15 % confirmée, poursuite de la rotation à marge accrétive. |
| Latéral | 45 % | Oscillation entre la médiane séculaire (58,83 €) et la zone 70-71 € ; prolongation de la phase de baisse lente sans validation d’un cycle de forte amplitude. | Europe stable sans reprise, Amériques encore faibles, objectif de marge tenu de justesse ; le dividende et les rachats soutiennent le cours sans le relancer. |
| Dégradé | 25 % | Perte de la médiane séculaire, puis du niveau 2p:50 ; une clôture sous 52,95 € validerait un cycle de forte amplitude, dont l’historique (–62 % à –77 %) situerait la cible bien plus bas. | Recul prolongé des volumes américains, révision de l’objectif de marge, aggravation de la crise budgétaire et politique française, amende européenne significative. |
La pondération accorde la plus forte probabilité au scénario latéral : le troisième trimestre confirme les marges sans apporter le retournement des volumes qu’exigerait le scénario constructif, et rien dans la publication n’oriente vers une dégradation rapide.
Jalons de suivi
- 1er décembre 2026 : visite de sites pour les investisseurs et analystes à Milan.
- 18 février 2027 (après Bourse) : résultats annuels 2026 et dividende proposé.
- 2 novembre 2026 : finalisation attendue de la cession de Dahl (distribution spécialisée dans les pays nordiques).
- Procédure européenne sur les adjuvants pour béton : réponse des entreprises aux conclusions préliminaires, puis décision éventuelle.
- Élection présidentielle française (printemps 2027) et trajectoire de la dette souveraine.
- Frontières graphiques : 70,95 € et 2p:70 à la hausse (réintégration du canal de moyen terme) ; 64,76 € (plus bas provisoire), 58,83 € (médiane séculaire) et 52,95 € (seuil de validation d’un cycle de forte amplitude) à la baisse.
Cette analyse est publiée à titre d’information et de veille ; elle ne constitue en aucun cas un conseil en investissement ni une recommandation d’achat ou de vente. Les performances passées ne préjugent pas des performances futures. Investir en Bourse comporte un risque de perte en capital. Chaque lecteur est invité à mener sa propre analyse et, le cas échéant, à consulter un conseiller agréé.
Poster un Commentaire