Euronext Paris | Ticker : CS | ISIN : FR0000120628 | Secteur ICB : Assurance | Date d’analyse : 19/10/2026
Premier assureur européen, AXA évolue depuis 1992 dans un canal haussier de long terme dont il occupe aujourd’hui la moitié haute. Depuis le krach de mars 2020, le titre a plus que triplé dans un canal de moyen terme très pentu. Cette analyse confronte la maturité technique de cette hausse, mesurée par les cycles, à des fondamentaux solides et au nouveau plan stratégique « Growing Forward » 2027-2029.
I — Analyse technique
Canal de long terme (1992-2026)
AXA | PH : 45,66 € | PB : 4,423 € | Der : 42,42 € (19/10/2026)
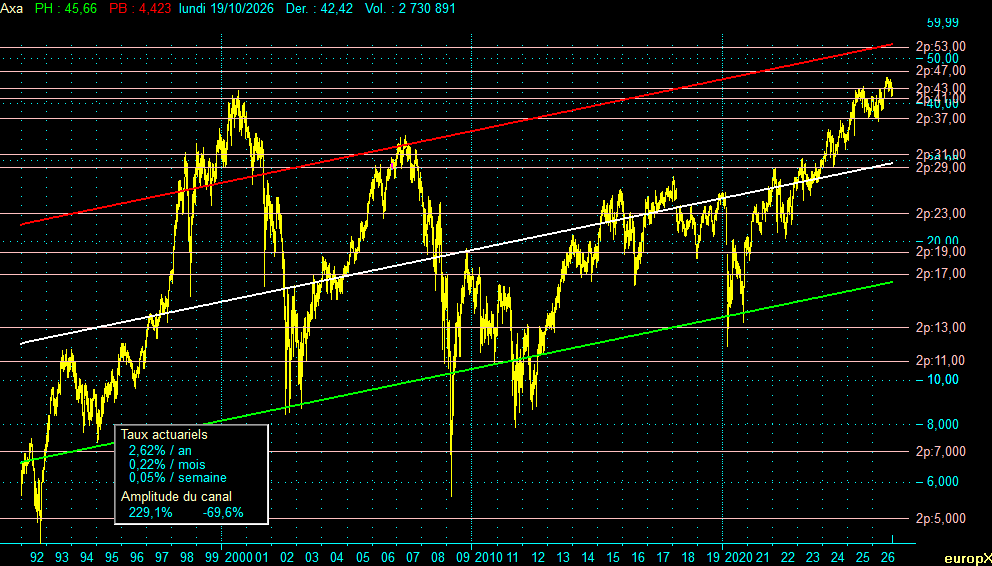
AXA, cours de clôture quotidiens 1992-2026, canal haussier de long terme.
Depuis le début de l’historique, en 1992, AXA évolue dans un canal logarithmique haussier à pente modérée. À la date d’analyse, ses frontières se situent aux niveaux suivants :
- Droite de résistance (rouge) : 54,30 €, soit 28,0 % au-dessus du cours actuel.
- Droite médiane (blanche) : 29,93 €. C’est l’axe d’équilibre du canal ; le cours le dépasse de 41,7 %.
- Droite de support (verte) : 16,50 €.
Le cours occupe environ 79 % de la hauteur logarithmique du canal : il évolue dans sa partie haute, à un niveau jamais atteint depuis les sommets de 2000 et 2007. Ces deux sommets avaient précédé les deux plus fortes baisses de l’historique (–79 % et –83 %). Les niveaux horizontaux 2p:43 et 2p:47 encadrent le cours actuel ; plus haut, 2p:53 se situe à proximité immédiate de la résistance du canal. À la baisse, 2p:41, 2p:37 puis 2p:31 constituent les supports intermédiaires avant la médiane.
| Paramètre | Valeur |
|---|---|
| Rendement actuariel annuel du canal | +2,62 % / an |
| Amplitude positive (depuis le support vert) | +229,1 % |
| Amplitude négative (depuis la résistance rouge) | –69,6 % |
La pente du canal est modeste : hors dividendes, la tendance séculaire d’AXA progresse de 2,62 % par an. L’amplitude du canal, en revanche, est considérable : entre le support et la résistance, le cours peut varier d’un facteur supérieur à 3. C’est la signature d’une valeur financière très cyclique, dont la performance de long terme repose davantage sur le dividende que sur la pente du cours (voir l’encadré plus bas).
Canal de moyen terme (depuis 2020)
AXA | PH : 45,66 € | PB : 11,84 € | Der : 42,42 € (19/10/2026)
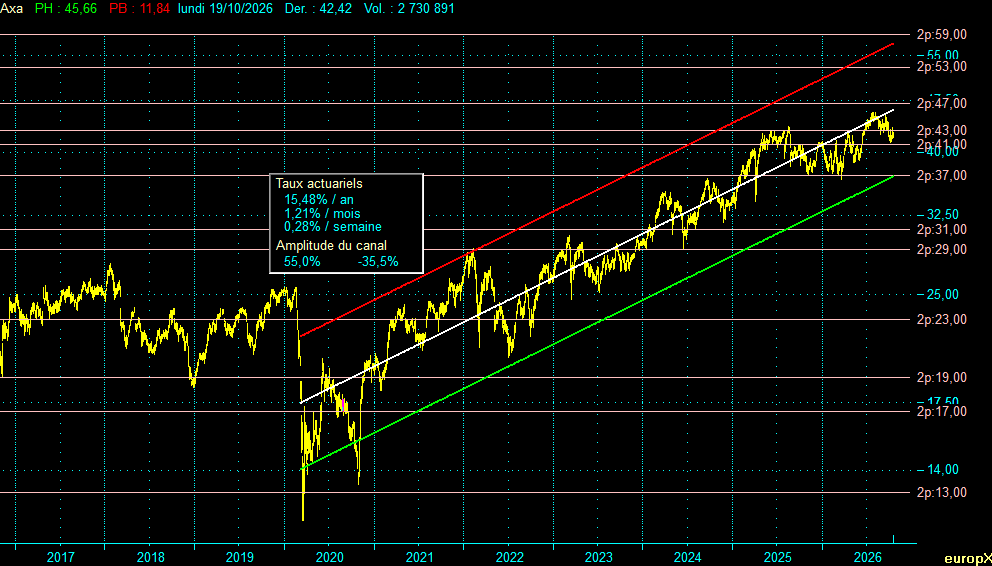
AXA, cours de clôture quotidiens 2017-2026, canal haussier de moyen terme depuis le creux de mars 2020.
Depuis le creux de mars 2020, le titre s’inscrit dans un canal haussier beaucoup plus pentu. Ses frontières actuelles :
- Droite de résistance (rouge) : 57,35 €, soit 35,2 % au-dessus du cours actuel.
- Droite médiane (blanche) : 46,06 €, soit 8,6 % au-dessus du cours actuel.
- Droite de support (verte) : 37,00 €, soit 12,8 % sous le cours actuel.
Le cours se situe à environ 31 % de la hauteur logarithmique du canal, sous sa médiane. Depuis 2023, le titre progresse le long de cet axe d’équilibre ; le sommet de juillet 2026 (45,57 € en clôture) est venu buter juste en dessous, avant un repli vers 42 €. Le support du canal coïncide avec le niveau horizontal 2p:37, ce qui renforce la zone des 37 € comme frontière clé à la baisse. À la hausse, 2p:43 puis 2p:47 encadrent la médiane.
| Paramètre | Valeur |
|---|---|
| Rendement actuariel annuel du canal | +15,48 % / an |
| Amplitude positive (depuis le support vert) | +55,0 % |
| Amplitude négative (depuis la résistance rouge) | –35,5 % |
Un point géométrique mérite attention. La résistance du canal de moyen terme (57,35 €) se situe déjà au-dessus de celle du canal de long terme (54,30 €). Avec une pente de 15,48 % par an contre 2,62 % pour le canal séculaire, le support du canal de moyen terme rejoindrait la résistance du canal long dans un peu plus de trois ans. Les deux canaux ne peuvent donc pas coexister indéfiniment : soit le titre sort du canal de moyen terme par le bas, soit il franchit la résistance de son canal séculaire. Cette contrainte ne dit rien du calendrier, mais elle borne la durée de vie de la tendance actuelle.
Tableaux des cycles
Les cycles sont définis par l’amplitude des baisses : une baisse d’au moins 50 % clôt un cycle de forte amplitude, une baisse d’au moins 25 % un cycle de moyenne amplitude. Les durées sont mesurées de creux à creux, en années.
Cycles de forte amplitude (baisse ≥ 50 %)
| Date | Cours (€) | Variation (%) | Durée hausse/baisse (ans) | Durée du cycle (ans) | Extremum / Statut |
|---|---|---|---|---|---|
| 06/10/1992 | 4,68 | Début (creux) | |||
| 29/08/2000 | 41,33 | +783,71 | 7,90 | Sommet | |
| 12/03/2003 | 8,68 | –78,99 | 2,53 | 10,43 | Creux |
| 09/05/2007 | 33,81 | +289,46 | 4,16 | Sommet | |
| 09/03/2009 | 5,74 | –83,01 | 1,83 | 5,99 | Creux |
| 15/10/2009 | 19,26 | +235,29 | 0,60 | Sommet | |
| 22/09/2011 | 8,16 | –57,64 | 1,94 | 2,54 | Creux |
| 22/01/2018 | 27,44 | +236,27 | 6,34 | Sommet | |
| 19/03/2020 | 12,49 | –54,48 | 2,15 | 8,49 | Creux |
| 19/10/2026 | 42,42 | Cours actuel |
Lecture. Le dernier creux de forte amplitude, daté du 19/03/2020 (12,49 €), est confirmé. Depuis, la phase haussière dure 6,6 ans et le cours a plus que triplé. Les quatre phases haussières précédentes ont duré en moyenne 4,75 ans pour une hausse médiane de l’ordre de +260 %. La phase actuelle est donc déjà plus longue que la moyenne, et son ampleur rejoint celle de la phase 2011-2018. Les quatre baisses de forte amplitude de l’historique ont toutes dépassé 50 % (–68 % en moyenne) et ont duré environ deux ans. Rien n’indique qu’une telle baisse soit imminente, mais le cycle en cours ne peut plus être qualifié de jeune.
Cycles de moyenne amplitude (baisse ≥ 25 %)
| Date | Cours (€) | Variation (%) | Durée hausse/baisse (ans) | Durée du cycle (ans) | Extremum / Statut |
|---|---|---|---|---|---|
| 06/10/1992 | 4,68 | Début (creux) | |||
| 21/10/1993 | 11,60 | +148,00 | 1,04 | Sommet | |
| 24/01/1995 | 7,31 | –36,96 | 1,26 | 2,30 | Creux |
| 17/07/1998 | 30,31 | +314,58 | 3,48 | Sommet | |
| 05/10/1998 | 15,79 | –47,92 | 0,22 | 3,70 | Creux |
| 06/01/1999 | 32,25 | +104,25 | 0,25 | Sommet | |
| 10/08/1999 | 24,03 | –25,48 | 0,59 | 0,85 | Creux |
| 29/08/2000 | 41,33 | +71,98 | 1,05 | Sommet | |
| 22/03/2001 | 26,67 | –35,48 | 0,56 | 1,62 | Creux |
| 21/05/2001 | 34,20 | +28,27 | 0,16 | Sommet | |
| 21/09/2001 | 16,39 | –52,09 | 0,34 | 0,50 | Creux |
| 08/11/2001 | 27,12 | +65,50 | 0,13 | Sommet | |
| 24/07/2002 | 9,49 | –65,02 | 0,71 | 0,84 | Creux |
| 22/08/2002 | 15,76 | +66,16 | 0,08 | Sommet | |
| 24/09/2002 | 9,06 | –42,55 | 0,09 | 0,17 | Creux |
| 28/11/2002 | 15,53 | +71,53 | 0,18 | Sommet | |
| 12/03/2003 | 8,68 | –44,11 | 0,28 | 0,46 | Creux |
| 09/05/2007 | 33,81 | +289,46 | 4,16 | Sommet | |
| 17/03/2008 | 19,00 | –43,80 | 0,86 | 5,02 | Creux |
| 02/04/2008 | 24,85 | +30,80 | 0,04 | Sommet | |
| 15/07/2008 | 16,82 | –32,31 | 0,28 | 0,33 | Creux |
| 19/09/2008 | 24,08 | +43,15 | 0,18 | Sommet | |
| 28/10/2008 | 11,76 | –51,16 | 0,11 | 0,29 | Creux |
| 04/11/2008 | 16,61 | +41,20 | 0,02 | Sommet | |
| 21/11/2008 | 11,44 | –31,12 | 0,05 | 0,07 | Creux |
| 06/01/2009 | 16,76 | +46,46 | 0,13 | Sommet | |
| 09/03/2009 | 5,74 | –65,71 | 0,17 | 0,30 | Creux |
| 15/10/2009 | 19,26 | +235,29 | 0,60 | Sommet | |
| 30/11/2010 | 11,06 | –42,58 | 1,13 | 1,73 | Creux |
| 08/02/2011 | 16,11 | +45,66 | 0,19 | Sommet | |
| 22/09/2011 | 8,16 | –49,35 | 0,62 | 0,81 | Creux |
| 27/10/2011 | 12,48 | +52,94 | 0,10 | Sommet | |
| 22/11/2011 | 8,62 | –30,93 | 0,07 | 0,17 | Creux |
| 19/03/2012 | 13,21 | +53,25 | 0,32 | Sommet | |
| 01/06/2012 | 8,80 | –33,38 | 0,20 | 0,53 | Creux |
| 07/12/2015 | 25,81 | +193,30 | 3,52 | Sommet | |
| 06/07/2016 | 16,31 | –36,81 | 0,58 | 4,10 | Creux |
| 22/01/2018 | 27,44 | +68,24 | 1,55 | Sommet | |
| 27/12/2018 | 18,54 | –32,43 | 0,93 | 2,48 | Creux |
| 17/02/2020 | 25,50 | +37,54 | 1,14 | Sommet | |
| 19/03/2020 | 12,49 | –51,02 | 0,08 | 1,23 | Creux |
| 08/06/2020 | 20,09 | +60,85 | 0,22 | Sommet | |
| 29/10/2020 | 13,65 | –32,06 | 0,39 | 0,61 | Creux |
| 09/02/2022 | 28,75 | +110,62 | 1,28 | Sommet | |
| 05/07/2022 | 20,38 | –29,11 | 0,40 | 1,68 | Creux |
| 19/10/2026 | 42,42 | Cours actuel |
Lecture. Le dernier creux de moyenne amplitude, daté du 05/07/2022 (20,38 €), est confirmé. Depuis, le titre n’a connu aucune baisse de 25 % : le repli le plus marqué, entre mars et juillet 2023, n’a pas dépassé 16 %. La phase haussière en cours dure 4,3 ans. C’est la plus longue des vingt-trois phases haussières de moyenne amplitude de l’historique, devant 2003-2007 (4,16 ans), 2012-2015 (3,52 ans) et 1995-1998 (3,48 ans). La durée médiane de ces phases n’est que de quelques mois. Les trois précédentes hausses longues se sont toutes achevées par une baisse de moyenne amplitude d’au moins 36 % (–43,8 % en 2008, –36,8 % en 2016, –47,9 % en 1998). Un record de durée n’est pas un signal de retournement en soi, mais il signale une tendance âgée.
Des graphiques hors dividendes
Les graphiques et les tableaux de cycles portent sur les cours hors dividendes. Pour une valeur aussi distributrice qu’AXA, cette convention sous-estime nettement la performance de l’actionnaire.
- Cumul versé : de 1992 à 2026, AXA a distribué près de 29,5 € par action (montants ajustés des divisions du nominal de 1994 et 2001 et de l’augmentation de capital de 2009), soit plus de six fois le cours du creux d’octobre 1992 (4,68 €). Depuis le creux de mars 2020, l’actionnaire a perçu 11,85 €, presque l’équivalent du cours de l’époque (12,49 €).
- Rendement : le rendement du dividende, mesuré au cours de la veille du versement, a été en moyenne de 2,4 % sur 1992-2008 puis de 5,4 % sur 2009-2025. Le dividende de 2,32 € versé en 2026 représente environ 5,5 % du cours actuel. Le rendement total de long terme s’approche de la pente du canal séculaire (2,62 % / an) augmentée de ce rendement moyen : de l’ordre de 6 à 7 % par an sur l’ensemble de la période, davantage depuis 2009.
- Drawdown atténué : entre le sommet de mai 2007 et le creux de mars 2009, le cours a chuté de 83 % ; dividendes perçus inclus (2,21 €), la perte de l’actionnaire est ramenée à environ 76 %.
Le dividende n’a pas été constant : il a été réduit trois fois, au titre des exercices 2002 (–39 %), 2008 (–67 %) et 2019 (–46 % : 0,73 € versés au lieu des 1,43 € proposés, à la demande des régulateurs pendant la crise sanitaire ; le complément envisagé n’a finalement pas été versé). Il a depuis retrouvé une progression régulière, avec un taux de distribution de 75 % reconduit dans le plan 2027-2029.
Note méthodologique : les cycles sont calculés sur les cours de clôture quotidiens ; les extrêmes affichés en en-tête des graphiques (PH, PB) correspondent aux extrêmes intrajournaliers et peuvent en différer légèrement. Les durées des canaux sont calculées sur une fenêtre d’analyse qui ne coïncide pas nécessairement avec la fenêtre d’affichage des graphiques. Les cours antérieurs au 10/11/2009 sont ajustés de l’augmentation de capital avec droit préférentiel de souscription de novembre 2009 (coefficient 0,977).
II — Analyse macroéconomique et fondamentale
Contexte sectoriel
Les assureurs européens sortent de plusieurs années favorables : hausse des taux, qui a amélioré le rendement des placements et la marge des contrats d’épargne, et hausses tarifaires soutenues en dommages après l’inflation de 2022-2023. Le cycle de tarification en dommages commence toutefois à s’assouplir, ce que plusieurs bureaux d’études identifient comme le principal vent contraire pour les prochaines années. La sinistralité climatique reste l’autre variable de court terme du secteur.
Derniers résultats
Pour l’exercice 2025, AXA a publié un chiffre d’affaires de 115,4 Md€ (+5 %) et un résultat opérationnel de 8,4 Md€ (+4 %). Le résultat net de 9,8 Md€ (+24 %) est gonflé par la plus-value de cession d’AXA IM à BNP Paribas, finalisée le 1er juillet 2025 : il s’agit d’un élément exceptionnel, et c’est la progression du résultat opérationnel qui mesure la dynamique récurrente.
Le premier semestre 2026 confirme cette dynamique :
- revenus de 66,3 Md€, en hausse de 5 % en base comparable ;
- résultat opérationnel de 4,5 Md€ (+4 % à change constant, +9 % hors AXA IM) et résultat opérationnel par action de 2,19 € (+8 %) ;
- ratio combiné en dommages de 90,1 %, stable ;
- ROE opérationnel de 18,3 % ;
- ratio d’endettement de 21,7 %, dans la fourchette cible de 19 à 23 %.
Le ratio de Solvabilité II est passé de 224 % fin 2025 à 215 % au 1er janvier 2026, à la fin de la période transitoire prévue par la réglementation. Cette baisse relève d’un effet réglementaire ponctuel, et non d’une dégradation : le ratio est remonté à 218 % au 30 juin 2026. Côté développement, AXA a pris le contrôle de l’assureur automobile en ligne italien Prima en novembre 2025.
Catalyseur : le plan « Growing Forward » 2027-2029
Présenté le 15 septembre 2026, le nouveau plan stratégique succède à « Unlock the Future » (2024-2026), dont AXA vise le haut des fourchettes cette année. Ses principaux objectifs :
- croissance annuelle du résultat opérationnel par action de 7 à 9 % entre 2026 et 2029, contre 6 à 8 % dans le plan précédent ;
- ROE(1) opérationnel de 15 à 17 % ;
- environ 25 Md€ de trésorerie organique remontée sur la période ;
- taux de distribution total maintenu à 75 %.
Le marché a accueilli le plan sans enthousiasme : le titre a légèrement reculé le jour de l’annonce, en l’absence de hausse de la distribution ou de rachat exceptionnel. Les analystes l’ont jugé solide et réaliste, légèrement au-dessus du consensus. Un plan annoncé n’est cependant pas un plan exécuté : sa crédibilité se mesurera à la tenue du résultat opérationnel par action dans un marché des dommages moins porteur.
(1) ROE : Return on Equity ou rentabilité des capitaux propres
Dividende et retour à l’actionnaire
AXA a versé 2,32 € par action au titre de 2025, soit 4,7 Md€, et a racheté 1,5 Md€ de ses propres actions en 2026. Au cours actuel, le rendement du dividende avoisine 5,5 %. Avec un taux de distribution ancré à 75 % du résultat opérationnel, la trajectoire du dividende suit mécaniquement celle des résultats : elle hérite de leur croissance comme de leur sensibilité au cycle.
Couverture analytique
AXA est largement suivie et la couverture est majoritairement positive. Oddo BHF, par exemple, a relevé en juillet son objectif à 50 € et anticipe un rerating progressif, estimant que la valorisation ne reflète pas encore le potentiel de croissance des résultats. Le dossier n’est donc pas délaissé : il n’y a pas, de ce côté, de signal contrarian.
Nature du risque
Les risques qui pèsent sur AXA sont de nature cyclique : retournement du cycle de prix en dommages, sinistralité climatique, évolution des taux d’intérêt et des marchés financiers. Aucune menace structurelle de type disruption n’est identifiée à ce stade ; le plan présente au contraire l’intelligence artificielle comme un levier de productivité. Cette distinction compte pour la lecture prospective : un risque cyclique se traduit par des corrections, parfois profondes, mais pas par une remise en cause du modèle.
Éligibilité
AXA est éligible au PEA. Elle n’est pas éligible au PEA-PME, au regard des critères de taille (effectifs et chiffre d’affaires).
III — Synthèse prospective
Les lectures techniques convergent vers un même constat : celui d’une hausse mûre. Le cours occupe le haut du canal séculaire (environ 79 % de sa hauteur), à un niveau qui n’avait été atteint qu’aux sommets de 2000 et 2007. La phase haussière de forte amplitude ouverte en mars 2020 dure déjà depuis plus longtemps que la moyenne historique. Celle de moyenne amplitude, ouverte en juillet 2022, est la plus longue jamais enregistrée. Enfin, la géométrie des deux canaux impose une résolution dans les trois prochaines années : sortie du canal de moyen terme par le bas, ou franchissement de la résistance séculaire.
Les fondamentaux, eux, restent porteurs : rentabilité élevée, bilan solide, plan crédible et distribution généreuse. Le scénario le plus probable n’est donc pas un retournement brutal, mais une respiration. Le fait technique dominant de long terme demeure un canal séculaire haussier (+2,62 % par an hors dividendes), dans lequel le titre évolue aujourd’hui dans sa partie haute.
| Scénario | Probabilité | Lecture technique | Conditions fondamentales |
|---|---|---|---|
| Constructif | 35 % | Retour vers la médiane du canal de moyen terme (46,06 €) puis 2p:47 ; à plus long terme, test de la résistance du canal séculaire (54,30 €), voisine de 2p:53. | Résultat opérationnel par action 2026 en haut de fourchette, ratio combiné stable malgré l’assouplissement tarifaire, premières étapes du plan 2027-2029 tenues, rerating de la valorisation. |
| Latéral | 40 % | Oscillation entre le support du canal de moyen terme (37,00 €, confondu avec 2p:37) et sa médiane (46,06 €) : digestion de la hausse sans rupture de tendance. | Croissance conforme aux objectifs mais sans surprise ; tarification en dommages en ralentissement progressif ; le dividende soutient le titre en l’absence de catalyseur. |
| Dégradé | 25 % | Cassure du support à 37 € et sortie du canal de moyen terme ; ouverture d’une baisse de moyenne amplitude (≥ 25 % depuis le sommet de juillet 2026, soit sous 34 €) vers 2p:31, la médiane du canal séculaire (29,93 €) constituant l’objectif de normalisation le plus lointain. | Retournement marqué du cycle des prix en dommages, sinistralité climatique exceptionnelle, choc sur les marchés financiers ou baisse rapide des taux. |
Jalons de suivi
- 29/10/2026 : chiffre d’affaires du troisième trimestre 2026.
- Fin février 2027 : résultats annuels 2026, attendus en haut des fourchettes du plan « Unlock the Future », et proposition de dividende.
- Fin avril 2027 : assemblée générale ; mai 2027 : détachement du dividende.
- Frontières graphiques : à la hausse, 46,06 € (médiane du canal de moyen terme) puis 54,30 € (résistance du canal séculaire) ; à la baisse, 37,00 € (support du canal de moyen terme et 2p:37).
Cette analyse est publiée à titre d’information et de veille ; elle ne constitue en aucun cas un conseil en investissement ni une recommandation d’achat ou de vente. Les performances passées ne préjugent pas des performances futures. Investir en Bourse comporte un risque de perte en capital. Chaque lecteur est invité à mener sa propre analyse et, le cas échéant, à consulter un conseiller agréé.
Poster un Commentaire