Euronext Paris | Secteur : Équipements et services de santé | Date d’analyse : 09/11/2026
Eurofins Scientific (ERF, FR0014000MR3), leader mondial de la bioanalyse et valeur du CAC 40, a multiplié son cours par près de 470 depuis son introduction en Bourse en octobre 1997. Après une chute de 65 % entre le record de septembre 2021 et le creux de juin 2024, le titre a presque doublé. Il présente aujourd’hui une configuration rare : il se situe dans le bas de son canal de tendance séculaire, mais bute sur une double résistance à court terme : la borne haute de son canal court (88,91 €) et le pivot 3p:89. Les fondamentaux livrent la même lecture contrastée : une rentabilité et une génération de trésorerie en nette progression, mais une croissance organique encore modeste.
Vous préférez écouter ? Voici la version audio du résumé 👇
I — Analyse technique
Le canal séculaire (1997-2026)
Eurofins Scientific | PH : 127,68 € | PB : 0,1829 € | Der : 87,24 € (09/11/2026)
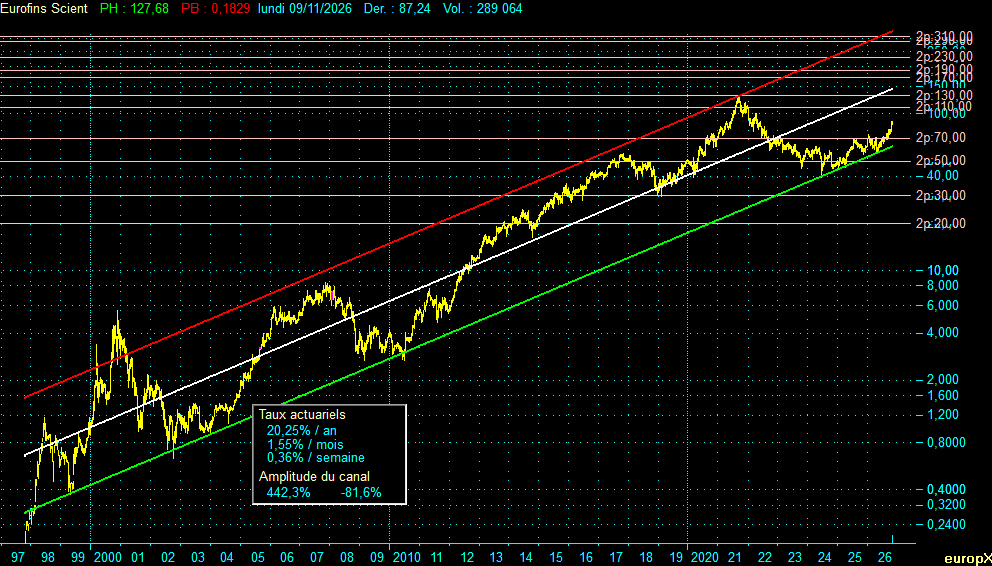
Depuis son introduction en 1997, Eurofins évolue dans un canal haussier de long terme, dont la pente correspond à un rendement actuariel de 20,25 % par an. Les niveaux courants de ses trois droites sont les suivants :
- Résistance (droite rouge) : 341,65 €, limite haute du canal.
- Support (droite verte) : 63,00 €, limite basse du canal.
- Médiane (droite blanche) : 146,71 €, axe d’équilibre et premier objectif de normalisation.
Avec un dernier cours de 87,24 €, le titre évolue 38,5 % au-dessus du support. Il reste nettement sous la médiane, dans le premier cinquième de la hauteur logarithmique du canal. C’est une position basse au regard de la tendance de long terme : le creux de juin 2024 (44,22 €) avait ramené le cours dans la zone basse du canal.
Les niveaux horizontaux complètent cette lecture. Le 2p:70 constitue le premier support. Au-dessus du cours, les 3p:97 et 3p:101 constituent les premières résistances, avant le 2p:110 puis le 2p:130, qui coiffe le record historique de 127,68 €. Le 2p:140 précède la médiane (146,71 €) ; au-delà se trouvent les 2p:170 et 2p:190.
L’amplitude négative du canal (–81,6 %) donne la mesure du risque propre à la valeur. Elle est du même ordre que les plus fortes corrections de son histoire : –80,3 % entre novembre 2000 et août 2001, et même –86 % en cumul du sommet de 2000 au creux d’octobre 2002.
| Paramètre | Valeur |
|---|---|
| Rendement actuariel annuel | +20,25 % / an |
| Amplitude positive (depuis le support vert) | +442,3 % |
| Amplitude négative (depuis la résistance rouge) | –81,6 % |
Le canal court (depuis juin 2024)
Eurofins Scientific | PH : 89,28 € | PB : 39,47 € | Der : 87,24 € (09/11/2026)
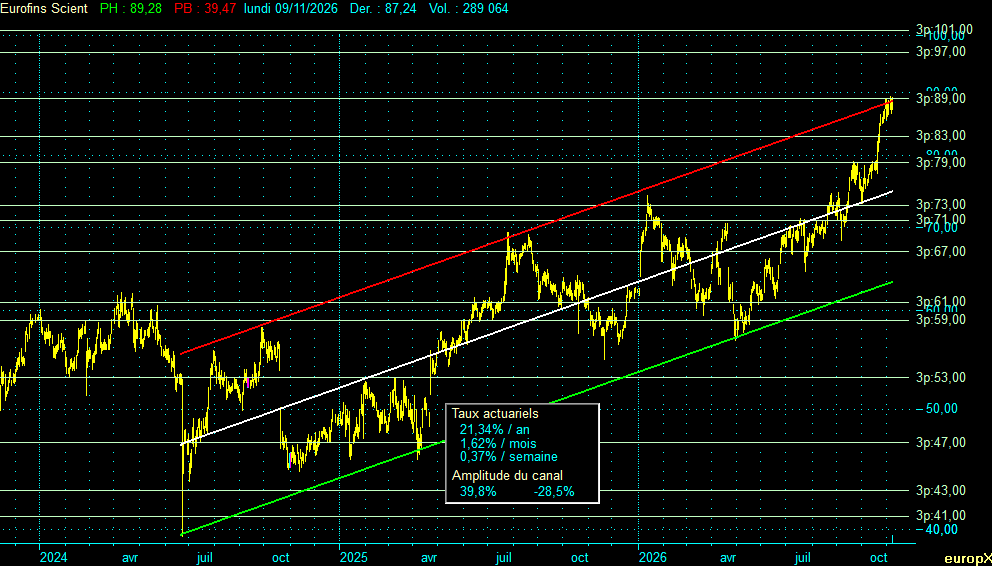
Eurofins Scientific, cours de clôture quotidiens novembre 2023 – novembre 2026, canal haussier de court terme depuis juin 2024.
Depuis le creux de juin 2024, le titre progresse dans un canal haussier dont la pente correspond à un rendement actuariel de 21,34 % par an. C’est presque exactement le rythme du canal séculaire. Le rebond s’inscrit donc dans le prolongement de la tendance de fond, sans accélération spéculative. Les niveaux courants sont les suivants :
- Résistance (droite rouge) : 88,91 €.
- Support (droite verte) : 63,60 €.
- Médiane (droite blanche) : 75,20 €.
Après six séances de hausse consécutives fin octobre, le cours (87,24 €) se trouve à 1,9 % sous la résistance, dans le dernier dixième de la hauteur logarithmique du canal. Il a franchi le 21 octobre la résistance des 79 €, retrouvant un niveau inédit depuis juillet 2022 ; ce seuil sert désormais de support intermédiaire. Le cours se heurte ainsi à une double résistance : la droite rouge du canal court (88,91 €) et le pivot 3p:89, pratiquement confondus et situés moins de 2 % au-dessus du dernier cours. Cette convergence renforce la portée de la zone des 89 € : seul un franchissement durable, en clôture, ouvrirait la voie vers les 3p:97 et 3p:101, puis vers le 2p:110 du canal séculaire. À la baisse, les 3p:83 et 3p:79 constituent les premiers relais. La médiane (75,20 €) se situe entre les 3p:79 et 3p:73 ; viennent ensuite la zone 3p:73-3p:71, puis les 3p:61–3p:59, sous le support.
Un point mérite l’attention : le support du canal court (63,60 €) et celui du canal séculaire (63,00 €) se rejoignent aujourd’hui pratiquement au même niveau. Cette zone de 63 € est le plancher commun aux deux échelles de temps. Un repli jusqu’à elle, soit environ –28 % depuis le cours actuel, ne remettrait en cause aucune des deux tendances.
| Paramètre | Valeur |
|---|---|
| Rendement actuariel annuel | +21,34 % / an |
| Amplitude positive (depuis le support vert) | +39,8 % |
| Amplitude négative (depuis la résistance rouge) | –28,5 % |
Les cycles de forte amplitude
Ce premier tableau retient les phases encadrées par une baisse d’au moins 50 % et une hausse d’au moins 100 %. Les durées sont mesurées de creux à creux, en années.
| Date | Cours (€) | Variation (%) | Durée hausse/baisse (ans) | Durée du cycle (ans) | Extremum / Statut |
|---|---|---|---|---|---|
| 28/10/1997 | 0,18 | Début (creux) | |||
| 08/06/1998 | 1,15 | +529,31 % | 0,61 | Sommet | |
| 28/04/1999 | 0,38 | –67,42 % | 0,89 | 1,50 | Creux |
| 29/11/2000 | 4,80 | +1180,00 % | 1,59 | Sommet | |
| 09/08/2001 | 0,95 | –80,29 % | 0,69 | 2,28 | Creux |
| 26/11/2001 | 2,14 | +126,22 % | 0,30 | Sommet | |
| 10/10/2002 | 0,65 | –69,39 % | 0,87 | 1,17 | Creux |
| 14/11/2007 | 8,34 | +1173,28 % | 5,10 | Sommet | |
| 03/03/2009 | 2,65 | –68,17 % | 1,30 | 6,40 | Creux |
| 21/09/2021 | 126,44 | +4662,34 % | 12,55 | Sommet | |
| 24/06/2024 | 44,22 | –65,03 % | 2,76 | 15,31 | Creux |
| 09/11/2026 | 87,24 | Cours actuel |
Cinq cycles complets se dégagent en vingt-neuf ans. Leur trait le plus frappant est la remarquable homogénéité des baisses : toutes sont comprises entre –65 % et –80 %, pour une moyenne de –70 %. Les hausses, à l’inverse, sont d’une extrême irrégularité. Elles vont de +126 % en quatre mois à +4 662 % en douze ans et demi, et elles s’allongent nettement après 2002, une fois passée la phase de petite capitalisation volatile. La phase haussière en cours, +97 % en 2,4 ans depuis le creux de juin 2024, n’a pas encore franchi le seuil de 100 % qui la qualifierait ; elle reste modeste au regard des précédents. Mais l’irrégularité des durées interdit d’en tirer une échéance.
Chaque extremum de ce tableau correspond à un épisode identifiable de l’histoire du groupe ou des marchés :
28/10/1997 — Creux d’origine (0,18 €). Le titre vient d’être introduit au Nouveau Marché le 24 octobre 1997, au prix de 1,83 €, soit environ 0,18 € après la division par dix de 2020. Ses premières séances coïncident avec le mini-krach de la crise asiatique du 27 octobre 1997.
08/06/1998 — Sommet (1,15 €, +529 % en sept mois). L’emballement initial d’une petite société de laboratoire nantaise, qui réalisait 6,6 M€ de chiffre d’affaires en 1997, portée par l’euphorie du Nouveau Marché. Une première augmentation de capital avec droits (1 pour 10) est menée la même année.
28/04/1999 — Creux (0,38 €, –67 %). La baisse se fait en deux temps. La crise russe et la quasi-faillite du fonds LTCM provoquent un premier creux le 5 octobre 1998 (–61 %). Le rebond qui suit (+88 %) est insuffisant pour ouvrir un nouveau cycle de forte amplitude, et le titre touche son point bas au printemps 1999, année d’une seconde augmentation de capital avec droits.
29/11/2000 — Sommet (4,80 €, +1 180 % en 19 mois). C’est l’apogée de la vague biotechnologique et génomique, amplifiée par un catalyseur propre au groupe : la crise de la vache folle de l’automne 2000, pendant laquelle Eurofins augmente ses capacités de tests ESB. Le groupe réalise une offre secondaire de 38,5 M€ et s’introduit au Neuer Markt de Francfort le 26 octobre 2000. Ce sommet est atteint près de neuf mois après celui du Nasdaq : le titre a prolongé la bulle bien au-delà de son éclatement sur le reste de la cote.
09/08/2001 — Creux (0,95 €, –80 % en huit mois). C’est la plus forte phase baissière du tableau, au cœur de l’effondrement des valeurs technologiques et de biotechnologie. En cumul, le recul atteindra –86 % au creux d’octobre 2002.
26/11/2001 — Sommet (2,14 €, +126 % en quatre mois). Il s’agit d’un violent rebond de marché après le choc du 11 septembre, sans changement de régime de fond.
10/10/2002 — Creux (0,65 €, –69 %). Ce creux coïncide avec le point bas de Wall Street de l’automne 2002. Il ouvre la plus belle séquence de l’histoire du titre.
14/11/2007 — Sommet (8,34 €, +1 173 % en cinq ans). Entre 2004 et 2007, le titre progresse chaque année, dont +124 % en 2005. C’est la période où Eurofins devient un consolidateur européen de l’analyse agroalimentaire, environnementale et pharmaceutique, par une série d’acquisitions.
03/03/2009 — Creux (2,65 €, –68 %). La crise financière mondiale coïncide avec une réorganisation interne lourde. Le groupe enregistre en 2009 une perte nette part du groupe de 11,2 M€ et un EBITDA en recul de 26 %. Le creux précède de quelques jours le point bas des marchés mondiaux de mars 2009.
21/09/2021 — Sommet (126,44 €, +4 662 % en 12,5 ans). C’est l’aboutissement d’une décennie de croissance par acquisitions et créations de laboratoires (doublement du chiffre d’affaires tous les trois ans environ entre 2005 et 2016), amplifié par la crise sanitaire. Eurofins revendique alors des capacités de dépistage pour plus de 20 millions de patients par mois. Le titre fait son entrée dans le CAC 40 le 20 septembre 2021, la veille de ce record.
24/06/2024 — Creux (44,22 €, –65 %). La normalisation post-Covid, le ralentissement des dépenses de recherche biopharmaceutique et la dégradation de la croissance organique ont pesé pendant près de trois ans. Le point bas est atteint le jour même de la publication du rapport du vendeur à découvert Muddy Waters, qui met notamment en cause la gouvernance et les transactions immobilières avec la famille fondatrice. Eurofins réfute ces accusations point par point dans les jours suivants.
Les cycles de moyenne amplitude
Ce second tableau retient les phases encadrées par une baisse d’au moins 25 % et une hausse d’au moins 33,33 %.
| Date | Cours (€) | Variation (%) | Durée hausse/baisse (ans) | Durée du cycle (ans) | Extremum / Statut |
|---|---|---|---|---|---|
| 28/10/1997 | 0,18 | Début (creux) | |||
| 08/06/1998 | 1,15 | +529,31 % | 0,61 | Sommet | |
| 05/10/1998 | 0,45 | –60,93 % | 0,33 | 0,94 | Creux |
| 06/11/1998 | 0,85 | +88,15 % | 0,09 | Sommet | |
| 28/04/1999 | 0,38 | –55,68 % | 0,47 | 0,56 | Creux |
| 02/08/1999 | 0,91 | +142,40 % | 0,26 | Sommet | |
| 18/10/1999 | 0,67 | –26,84 % | 0,21 | 0,47 | Creux |
| 20/03/2000 | 2,46 | +270,68 % | 0,42 | Sommet | |
| 05/04/2000 | 1,45 | –41,18 % | 0,04 | 0,47 | Creux |
| 02/05/2000 | 2,02 | +39,31 % | 0,07 | Sommet | |
| 18/07/2000 | 1,44 | –28,81 % | 0,21 | 0,28 | Creux |
| 02/10/2000 | 4,40 | +205,98 % | 0,21 | Sommet | |
| 09/10/2000 | 3,20 | –27,27 % | 0,02 | 0,23 | Creux |
| 27/10/2000 | 4,32 | +35,00 % | 0,05 | Sommet | |
| 22/11/2000 | 2,62 | –39,35 % | 0,07 | 0,12 | Creux |
| 29/11/2000 | 4,80 | +83,21 % | 0,02 | Sommet | |
| 09/04/2001 | 1,90 | –60,31 % | 0,36 | 0,38 | Creux |
| 22/05/2001 | 2,72 | +42,78 % | 0,12 | Sommet | |
| 09/08/2001 | 0,95 | –65,22 % | 0,22 | 0,33 | Creux |
| 26/11/2001 | 2,14 | +126,22 % | 0,30 | Sommet | |
| 11/02/2002 | 1,38 | –35,51 % | 0,21 | 0,51 | Creux |
| 15/03/2002 | 1,97 | +43,04 % | 0,09 | Sommet | |
| 24/07/2002 | 0,79 | –60,23 % | 0,36 | 0,45 | Creux |
| 12/09/2002 | 1,18 | +50,32 % | 0,14 | Sommet | |
| 10/10/2002 | 0,65 | –44,49 % | 0,08 | 0,21 | Creux |
| 03/12/2002 | 1,29 | +96,64 % | 0,15 | Sommet | |
| 01/04/2003 | 0,93 | –27,80 % | 0,33 | 0,47 | Creux |
| 19/06/2003 | 1,42 | +53,23 % | 0,22 | Sommet | |
| 12/12/2003 | 0,94 | –34,04 % | 0,48 | 0,70 | Creux |
| 14/11/2007 | 8,34 | +787,23 % | 3,92 | Sommet | |
| 15/07/2008 | 4,93 | –40,94 % | 0,67 | 4,59 | Creux |
| 02/09/2008 | 6,65 | +35,00 % | 0,13 | Sommet | |
| 03/03/2009 | 2,65 | –60,08 % | 0,50 | 0,63 | Creux |
| 04/05/2009 | 4,30 | +61,96 % | 0,17 | Sommet | |
| 02/10/2009 | 3,02 | –29,77 % | 0,41 | 0,58 | Creux |
| 05/01/2010 | 4,13 | +36,77 % | 0,26 | Sommet | |
| 10/06/2010 | 2,73 | –33,83 % | 0,43 | 0,69 | Creux |
| 10/05/2011 | 7,36 | +169,37 % | 0,91 | Sommet | |
| 08/08/2011 | 4,80 | –34,80 % | 0,25 | 1,16 | Creux |
| 19/06/2014 | 24,01 | +400,31 % | 2,86 | Sommet | |
| 16/10/2014 | 16,71 | –30,42 % | 0,33 | 3,19 | Creux |
| 30/10/2017 | 55,98 | +235,01 % | 3,04 | Sommet | |
| 11/02/2019 | 30,22 | –46,02 % | 1,28 | 4,32 | Creux |
| 21/09/2021 | 126,44 | +318,40 % | 2,61 | Sommet | |
| 25/10/2023 | 45,74 | –63,82 % | 2,09 | 4,70 | Creux |
| 23/04/2024 | 61,60 | +34,67 % | 0,50 | Sommet | |
| 24/06/2024 | 44,22 | –28,21 % | 0,17 | 0,67 | Creux |
| 09/11/2026 | 87,24 | Cours actuel |
Vingt-trois cycles de moyenne amplitude se sont succédé depuis 1997. La baisse moyenne est de –42 %, et la durée médiane d’un cycle de creux à creux est de 0,56 an. Ce chiffre reflète la très forte densité des cycles entre 1998 et 2003, l’époque où le titre était une petite capitalisation. Depuis 2011, à l’exception de la séquence 2023-2024, les cycles sont devenus rares et longs. Les trois dernières grandes hausses (2011-2014, 2014-2017, 2019-2021) ont duré entre 2,6 et 3,0 ans, pour des progressions comprises entre +235 % et +400 %. La phase actuelle, ouverte le 24 juin 2024, compte 2,4 ans pour une progression de 97 %. Elle approche donc de la durée de ses devancières, mais avec une amplitude très inférieure. Les oscillations intermédiaires de 2023-2024 (creux du 25/10/2023, sommet du 23/04/2024) montrent par ailleurs que le creux de juin 2024 a été construit en deux temps.
Les graphiques sont présentés hors dividendes
Les canaux et les cycles sont calculés sur les cours bruts, sans réinvestissement des dividendes. Pour Eurofins, l’écart reste faible.
- Le dividende au titre de l’exercice 2025 s’élève à 0,72 € par action (+20 %), soit environ 31 % du bénéfice par action publié.
- Au cours actuel, il représente un rendement d’environ 0,8 % : le rendement total dépasse la pente des canaux de moins d’un point par an.
- Le groupe privilégie les rachats d’actions, qui ne modifient pas les cours affichés (559 M€ en 2025, puis 230 M€ au premier semestre 2026).
Note méthodologique. Les cycles sont calculés sur les cours de clôture quotidiens ; les extrêmes affichés en en-tête des graphiques (PH, PB) correspondent aux extrêmes intrajournaliers et peuvent en différer légèrement. Les durées des canaux sont calculées sur une fenêtre d’analyse qui ne coïncide pas nécessairement avec la fenêtre d’affichage des graphiques. Le canal séculaire est établi sur les clôtures hebdomadaires, le canal court sur les clôtures quotidiennes.
Données. Tous les cours sont ajustés de la division par dix du nominal du 19 novembre 2020. Les cours antérieurs à 1999 ont été convertis des francs en euros. La série a été contrôlée année par année contre les variations publiées par Bloomberg et retrouve les mêmes valeurs à 0,1 point près. Quatre limites demeurent :
- Le cours d’introduction du 24/10/1997 (0,1857 € en données ajustées) a été reconstitué ; les cycles partent du premier creux de cotation, le 28/10/1997.
- Les cours antérieurs à l’augmentation de capital de 1999 ne sont pas ajustés du détachement du droit préférentiel de souscription, ce qui les majore d’environ 1,5 %.
- Jusqu’en février 1998, seuls les cours de clôture sont disponibles (puis de façon intermittente jusqu’en 1999) : le plus bas historique (PB = 0,1829 €) est donc une clôture et non un extrême intrajournalier.
- La clôture du 31/12/2008, manifestement erronée dans la source (3,395 €), a été rectifiée à 3,545 € d’après les variations annuelles Bloomberg ; elle n’affecte aucun pivot.
II — Analyse macroéconomique et fondamentale
Un métier défensif, des cycles de marché brutaux
Eurofins exploite un réseau de plus de 950 laboratoires dans 59 pays et emploie plus de 65 000 personnes. Il analyse l’agroalimentaire, l’environnement, les produits pharmaceutiques et cosmétiques, et réalise des diagnostics cliniques. La demande est portée par des tendances lourdes : durcissement réglementaire, traçabilité et externalisation des essais par l’industrie pharmaceutique. Elle est donc peu cyclique au sens économique du terme. Le paradoxe tient à ce que ce métier défensif s’accompagne en Bourse de baisses de 65 à 80 % : le marché fait payer par la valorisation les retournements de croissance, bien plus que l’activité ne les subit.
Le contexte actuel en est l’illustration. Après l’effet d’aubaine des tests Covid, la croissance s’est normalisée. Elle bute aujourd’hui sur deux freins : la division BioPharma, pénalisée par la prudence des laboratoires et des biotechs dans leurs dépenses de recherche, et la division Diagnostics, quasi stable.
Exercice 2025 : des objectifs tenus
- Chiffre d’affaires : 7 296 M€ (+5,0 %), dont +3,7 % de croissance organique.
- EBITDA ajusté : 1 641 M€, soit une marge de 22,5 %.
- Résultat net publié : 473 M€ (+17 %) ; BPA publié de 2,31 € (+24 %) et BPA ajusté de 3,72 €.
- Flux de trésorerie disponible (FCFF) : 876 M€ (+9 %).
- Dette nette : 3 641 M€, soit un levier de 2,2 fois l’EBITDA, au cœur de la fourchette cible de 1,5 à 2,5 fois.
- Rentabilité des capitaux employés (ROCE) : 12,8 % goodwill inclus.
2026 : la marge avance plus vite que l’activité
Les comptes du premier semestre 2026 ont confirmé le changement de moteur. Le chiffre d’affaires n’a progressé que de 2,5 % (+2,7 % en organique, avec un effet de change défavorable de 2,9 %). Mais la marge d’EBITDA ajusté a gagné 130 points de base, à 23,7 %, déjà tout près de l’objectif de 24 % fixé pour 2027. Le BPA publié a bondi de 29 % (+14 % pour le BPA ajusté), le flux de trésorerie disponible de 46 %, et le taux de conversion en trésorerie est passé de 36 % à 47 %.
La publication du chiffre d’affaires des neuf premiers mois, le 21 octobre, a complété le tableau. La croissance organique accélère trimestre après trimestre (2,5 %, 3,0 % puis 3,5 %), mais ne dépasse pas 3,0 % sur neuf mois. Le groupe a reconnu qu’elle resterait sous son objectif initial d’une croissance organique de l’ordre de 5 %. Les objectifs de marge, de trésorerie et de 2027 sont en revanche maintenus. Le marché a choisi de retenir l’amélioration de la rentabilité : le titre a atteint le jour même un plus haut de quatre ans.
Un portefeuille recentré sur les sciences de la vie
Eurofins a accepté en avril 2026 de céder son activité d’essais électriques et électroniques (MET Labs) à UL Solutions, pour une valeur d’entreprise de 575 M€. En juillet, il a annoncé le rachat des activités nord-américaines de tests en sciences de la vie d’Element, pour 400 M$. Les deux opérations ont été finalisées le 1er octobre 2026 ; leurs effets de périmètre apparaîtront pleinement dans les comptes de 2027. À moyen terme, le groupe vise une croissance organique moyenne de 6,5 % par an, une marge d’EBITDA ajusté de 24 % en 2027 et un taux de conversion en trésorerie supérieur à 50 %. Un plan annoncé n’est pas un plan exécuté : l’objectif de marge est en passe d’être atteint, celui de croissance reste à démontrer.
Actionnariat et gouvernance
La famille du fondateur, Gilles Martin, toujours président-directeur général, détient 35,2 % du capital selon le rapport annuel 2025. C’est un atout de stabilité et de vision longue. C’est aussi la source des critiques sur la gouvernance, notamment sur la location au groupe de sites immobiliers détenus par des entités liées à la famille. Ce point était au cœur du rapport Muddy Waters de juin 2024. Le groupe consacre par ailleurs environ 200 M€ par an en 2026 et 2027 à l’acquisition de sites détenus en propre.
Valorisation et couverture analytique
Au cours de 87,24 €, le titre se paie environ 23,5 fois le BPA ajusté de 2025, et près de 38 fois le BPA publié. C’est une valorisation de valeur de croissance pour une croissance organique de 3 %. Elle repose sur la confiance dans l’expansion des marges et sur l’effet relutif des rachats d’actions. La couverture est dense et partagée. Le consensus des 14 analystes recensés par Zonebourse ressort à « Conserver », avec un objectif moyen de 74,78 €, soit 14 % sous le cours, dans une fourchette de 60,50 € à 92,50 €. Les avis les plus récents illustrent cette dispersion :
- Goldman Sachs : « achat », objectif de 89 € (octobre).
- Citi : « neutre », objectif de 87,50 € (fin octobre).
- Bernstein : dégradé de « surperformance » à « performance de marché », objectif ramené de 77,20 € à 73,90 € (septembre).
- Morgan Stanley : dégradé à « sous-pondérer », objectif ramené de 68,50 € à 64,50 € (septembre).
- Jefferies : « sous-performance », objectif relevé de 58 € à 62 € (octobre).
Un consensus en retrait du cours n’est pas en soi un signal baissier. Il indique que la hausse récente a devancé la révision des attentes, et que la poursuite du mouvement suppose une amélioration de la croissance, et pas seulement des marges.
Nature du risque
Il faut distinguer deux risques. Le premier est cyclique : le creux d’investissement de la biopharmacie et la normalisation qui a suivi le Covid devraient, selon toute vraisemblance, s’estomper, et la croissance organique accélère depuis deux trimestres. Le second est structurel : il touche la gouvernance et les transactions avec des parties liées. Il ne disparaîtra pas avec le cycle ; il ne peut se réduire que par des actes, comme le rachat des sites, et par une plus grande transparence. L’historique montre que c’est la conjonction d’un ralentissement de croissance et d’une crise de confiance qui produit les baisses de 65 à 80 %.
Éligibilité
Société européenne de droit luxembourgeois, Eurofins Scientific est éligible au PEA et au SRD. Elle n’est pas éligible au PEA-PME : avec plus de 65 000 salariés, elle dépasse largement le seuil de 5 000 salariés.
III — Synthèse prospective
Les différentes lectures convergent vers un constat d’écart d’échelle.
- Sur le temps long, le titre se trouve dans le premier cinquième de son canal séculaire, sous une médiane à 146,71 €. Il est engagé dans une phase haussière (+97 %) qui n’a pas encore atteint le seuil de 100 % des cycles de forte amplitude. Le fait technique dominant reste un canal de 29 ans au rythme de 20 % par an, que le creux de 2024 n’a pas rompu.
- Sur le temps court, le titre touche une double résistance, la borne haute de son canal (88,91 €) et le pivot 3p:89, après une progression portée par les marges, la trésorerie et les rachats, plus que par la croissance.
Pour franchir durablement cette résistance, il faudrait vraisemblablement que la croissance organique prenne le relais de la marge, dont l’essentiel du potentiel 2027 est déjà acquis. À défaut, un retour vers la médiane du canal court ou vers le plancher commun des deux canaux, autour de 63 €, ne contredirait en rien la tendance de long terme.
| Scénario | Probabilité | Lecture technique | Conditions fondamentales |
|---|---|---|---|
| Constructif | 35 % | Franchissement de la résistance du canal court (88,91 €), puis des 3p:97 et 3p:101 ; 2p:110, puis retour vers le record historique (127,68 €). | Reprise de BioPharma, croissance organique revenant vers 5-6 % en 2027, marge de 24 % atteinte, intégration réussie d’Element. |
| Latéral | 40 % | Rejet de la résistance et retour vers la médiane du canal court (75,20 €), avec une oscillation entre les 3p:71 et 3p:89. | Croissance organique de 3 à 4 %, marges stables, valorisation soutenue par les rachats d’actions. |
| Dégradé | 25 % | Repli vers le plancher commun des deux canaux (63-64 €), avec les 3p:61-3p:59 en ultime soutien ; une clôture durable sous ce plancher remettrait en cause le canal court. | Nouvelle révision des objectifs de croissance, déception sur 2027 ou résurgence des questions de gouvernance. |
Jalons de suivi
- Fin janvier 2027 : résultats annuels 2026, premiers effets de la cession de MET Labs et de l’acquisition d’Element, confirmation ou non des objectifs 2027.
- Avril 2027 : assemblée générale et proposition de dividende.
- À la hausse : résistance du canal court à 88,91 € (3p:89), puis 3p:97, 3p:101 et 2p:110.
- À la baisse : 3p:79, médiane du canal court à 75,20 €, puis le plancher commun à 63 €.
Cette analyse est publiée à titre d’information et de veille ; elle ne constitue en aucun cas un conseil en investissement ni une recommandation d’achat ou de vente. Les performances passées ne préjugent pas des performances futures. Investir en Bourse comporte un risque de perte en capital. Chaque lecteur est invité à mener sa propre analyse et, le cas échéant, à consulter un conseiller agréé.
Poster un Commentaire