Euronext Paris | Secteur : Biens de consommation | Date d’analyse : 03/11/2026
Kering (KER, Euronext Paris, CAC 40) a perdu 77 % depuis son sommet de clôture du 12 août 2021 et revient à ses plus bas depuis juin 2025, à une vingtaine d’euros du creux d’avril 2025 (156,92 €). La chute de 16,6 % du 23 octobre, au lendemain d’un troisième trimestre où Gucci a de nouveau reculé, a fait passer le titre sous le support de son canal haussier séculaire, pour la troisième fois en 34 ans. La question posée par ce dossier n’est plus seulement celle d’un cycle du luxe : c’est celle de la capacité d’une marque à retrouver son désir, et d’un plan de redressement à passer de l’annonce à l’exécution.
Vous préférez écouter ? Voici la version audio du résumé 👇
I — Analyse technique
Canal séculaire : une progression de 8 % par an, désormais rompue par le bas
Kering | PH : 798,00 € | PB : 13,68 € | Der : 180,24 € (03/11/2026)
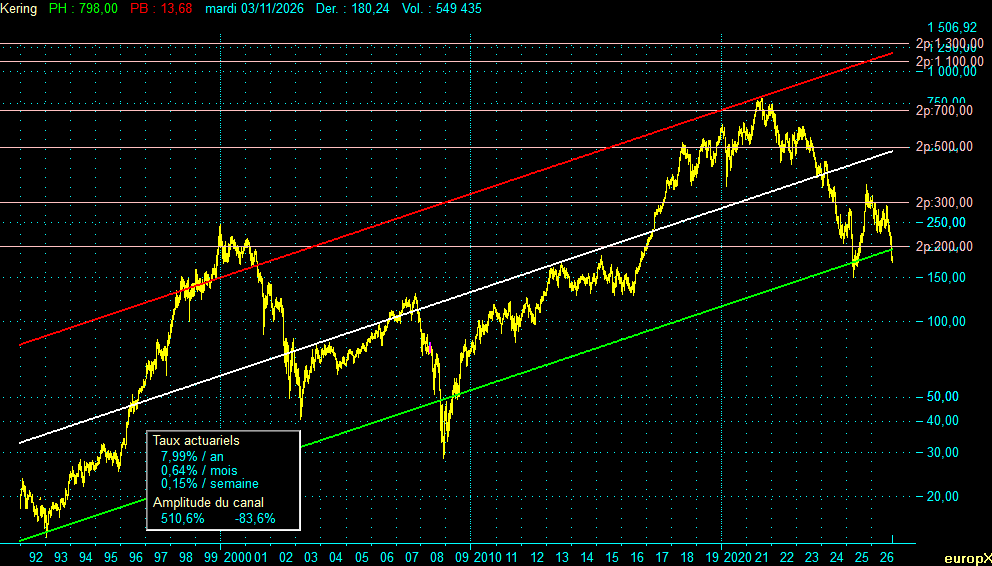
Sur l’ensemble de l’historique disponible, Kering s’inscrit dans un canal haussier dont la pente correspond à un rendement actuariel de 7,99 % par an, hors dividendes. Au 3 novembre 2026, la résistance (rouge) passe à 1 191 €, la médiane (blanche) à 482 € et le support (vert) à 195 €.
Avec une clôture à 180,24 €, le titre se situe 7,6 % sous ce support : il lui faudrait progresser de 8,2 % pour le regagner, et de 167 % pour retrouver la médiane. La rupture s’est produite lors de la séance du 23 octobre 2026.
Ce canal n’a jamais été une enveloppe infranchissable. Le cours l’a quitté par le haut entre 1998 et 2001, avec un sommet à 239,85 € en décembre 1999, environ 60 % au-dessus de la résistance de l’époque. Hors quelques clôtures marginalement sous le support en janvier-février 1993, il l’a quitté deux fois par le bas avant l’épisode actuel : d’octobre 2008 à juillet 2009, avec un creux à 28,82 € environ 41 % sous le support, puis d’avril à juin 2025, avec un creux à 156,92 € environ 9 % sous le support. Dans les deux cas, le cours a réintégré le canal en quelques mois. Le sommet d’août 2021 (792,10 €) est venu, lui, au contact de la zone de résistance. Ces deux réintégrations constituent toutefois un échantillon très réduit : elles indiquent une possibilité, pas une régularité.
Les niveaux horizontaux complètent la lecture : 2p:200 constitue la première résistance au-dessus du cours, puis 2p:300, 2p:500 et 2p:700. Les niveaux 2p:1100 et 2p:1300 n’ont jamais été approchés.
| Paramètre | Valeur |
|---|---|
| Rendement actuariel annuel | +7,99 % / an |
| Amplitude positive (depuis le support vert) | +510,6 % |
| Amplitude négative (depuis la résistance rouge) | –83,6 % |
Canal moyen terme : cinq ans de baisse à –21 % par an
Kering | PH : 798,00 € | PB : 149,78 € | Der : 180,24 € (03/11/2026)
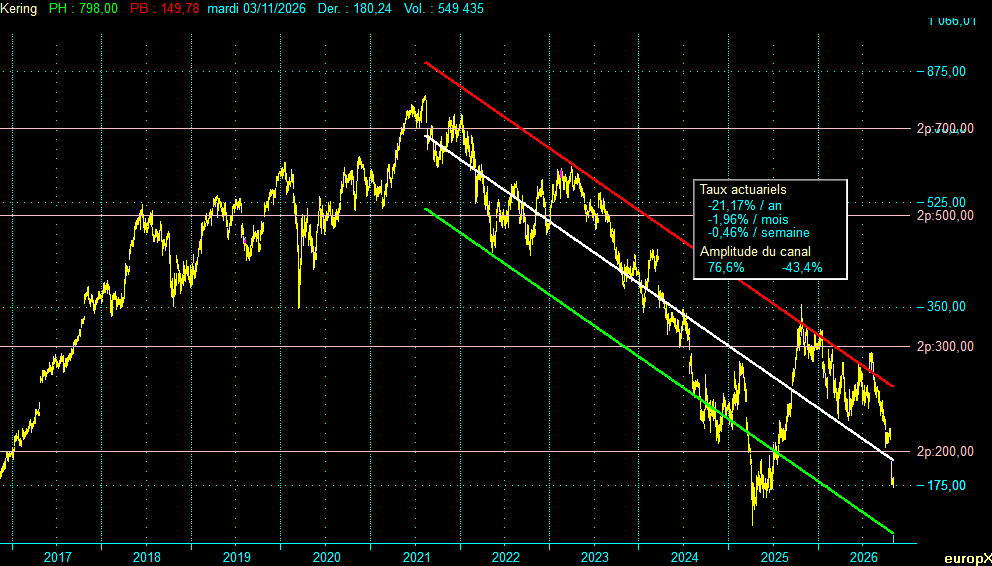
Depuis le sommet de 2021, le titre évolue dans un canal baissier dont la pente correspond à un rendement actuariel de –21,17 % par an. Au 3 novembre 2026, la résistance (rouge) passe à 257 €, la médiane (blanche) à 193,5 € et le support (vert) à 145,5 €.
À 180,24 €, le cours se situe dans la moitié inférieure du canal, 6,9 % sous la médiane et 23,9 % au-dessus du support. Ce canal a lui aussi été débordé des deux côtés. Par le bas, de septembre à décembre 2024 (jusqu’à environ 10 % sous le support), puis en avril 2025, où le creux à 156,92 € se situait environ 26 % sous le support de l’époque. Par le haut, en octobre 2025, où le sommet de 344,95 € a dépassé la résistance d’environ 5 %, puis entre fin juillet et mi-août 2026, jusqu’à environ 7 % au-dessus, après la publication semestrielle. Chaque fois, le cours a été ramené dans le canal.
La pente du canal a une conséquence mécanique utile : si elle se prolonge, la résistance ne serait plus qu’à environ 203 € dans douze mois, et la médiane à environ 152 €. Un cours simplement stabilisé autour des niveaux actuels se rapprocherait donc de la partie haute du canal, et une tenue au-dessus de 200 € à cet horizon le placerait au contact de sa résistance. Les deux canaux se rapprochent : le support séculaire monte (environ 211 € dans un an) tandis que la résistance du canal moyen terme descend. Les deux droites se croiseraient vers la mi-septembre 2027, autour de 208 €. D’ici là, rester dans le canal moyen terme impliquera de rester sous le support séculaire, et inversement. Les niveaux 2p:200 et 2p:300 encadrent la zone de réaction ; 2p:500 et 2p:700 appartiennent à la phase haussière de 2017-2021.
| Paramètre | Valeur |
|---|---|
| Rendement actuariel annuel | –21,17 % / an |
| Amplitude positive (depuis le support vert) | +76,6 % |
| Amplitude négative (depuis la résistance rouge) | –43,4 % |
Tableau des cycles longs (seuil de baisse : 50 %)
| Date | Cours (€) | Variation (%) | Durée hausse/baisse (ans) | Durée du cycle (ans) | Extremum / Statut |
|---|---|---|---|---|---|
| 20/01/1993 | 14,00 | — | — | — | Début (creux) |
| 24/12/1999 | 239,85 | +1 613,45 | 6,92 | — | Sommet |
| 12/03/2003 | 41,07 | –82,88 | 3,21 | 10,14 | Creux |
| 08/10/2007 | 125,89 | +206,52 | 4,57 | — | Sommet |
| 21/11/2008 | 28,82 | –77,11 | 1,12 | 5,70 | Creux |
| 12/08/2021 | 792,10 | +2 648,56 | 12,72 | — | Sommet |
| 09/04/2025 | 156,92 | –80,19 | 3,66 | 16,38 | Creux |
| 03/11/2026 | 180,24 | — | — | — | Cours actuel |
Les trois grandes phases baissières de l’histoire de Kering présentent une remarquable homogénéité d’amplitude : –82,9 % entre 1999 et 2003, –77,1 % en 2007-2008, –80,2 % entre 2021 et 2025. Leurs durées varient en revanche de 1,1 à 3,7 ans. Avec trois occurrences seulement, cette homogénéité reste une observation, pas une loi. Le creux du 9 avril 2025 a été atteint au terme d’une baisse conforme à cette norme historique, ce qui en faisait un candidat crédible à la fin de la grande phase baissière. Les trois cycles longs achevés durent en moyenne 10,7 ans de creux à creux, avec une forte dispersion (de 5,7 à 16,4 ans).
Ce creux est aujourd’hui mis à l’épreuve. Après une hausse de 119,8 % jusqu’au 23 octobre 2025 (344,95 €), le titre a reperdu 48,9 % jusqu’au plus bas de clôture du 29 octobre 2026 (176,28 €). Le seuil de 50 % qui définit un cycle long correspond à une clôture sous 172,48 €, soit 4,3 % sous le cours du 3 novembre. S’il était franchi, le sommet d’octobre 2025 deviendrait un sommet de cycle long et une nouvelle phase baissière longue s’ouvrirait. La phase haussière d’avril à octobre 2025 n’aurait alors duré que 0,54 an, alors que la plus courte des hausses longues de l’historique a duré 4,57 ans : ce serait un profil sans précédent pour la valeur.
Tableau des cycles courts (seuil de baisse : 25 %)
| Date | Cours (€) | Variation (%) | Durée hausse/baisse (ans) | Durée du cycle (ans) | Extremum / Statut |
|---|---|---|---|---|---|
| 20/01/1993 | 14,00 | — | — | — | Début (creux) |
| 03/07/1998 | 149,33 | +966,78 | 5,45 | — | Sommet |
| 01/10/1998 | 105,17 | –29,57 | 0,25 | 5,69 | Creux |
| 24/12/1999 | 239,85 | +128,06 | 1,23 | — | Sommet |
| 21/09/2001 | 91,55 | –61,83 | 1,74 | 2,97 | Creux |
| 06/12/2001 | 142,17 | +55,29 | 0,21 | — | Sommet |
| 09/10/2002 | 50,35 | –64,59 | 0,84 | 1,05 | Creux |
| 27/11/2002 | 83,15 | +65,15 | 0,13 | — | Sommet |
| 12/03/2003 | 41,07 | –50,60 | 0,29 | 0,42 | Creux |
| 08/10/2007 | 125,89 | +206,52 | 4,57 | — | Sommet |
| 15/07/2008 | 52,52 | –58,28 | 0,77 | 5,34 | Creux |
| 02/09/2008 | 73,89 | +40,69 | 0,13 | — | Sommet |
| 27/10/2008 | 33,62 | –54,49 | 0,15 | 0,28 | Creux |
| 04/11/2008 | 46,79 | +39,16 | 0,02 | — | Sommet |
| 21/11/2008 | 28,82 | –38,41 | 0,05 | 0,07 | Creux |
| 06/01/2009 | 47,17 | +63,67 | 0,13 | — | Sommet |
| 23/01/2009 | 34,18 | –27,53 | 0,05 | 0,17 | Creux |
| 25/07/2011 | 119,15 | +248,57 | 2,50 | — | Sommet |
| 04/10/2011 | 85,32 | –28,39 | 0,19 | 2,69 | Creux |
| 14/08/2013 | 171,48 | +100,98 | 1,86 | — | Sommet |
| 14/03/2014 | 127,66 | –25,56 | 0,58 | 2,44 | Creux |
| 18/03/2015 | 183,10 | +43,43 | 1,01 | — | Sommet |
| 27/06/2016 | 128,82 | –29,64 | 1,28 | 2,29 | Creux |
| 14/06/2018 | 514,60 | +299,46 | 1,96 | — | Sommet |
| 23/10/2018 | 353,10 | –31,38 | 0,36 | 2,32 | Creux |
| 17/01/2020 | 610,20 | +72,81 | 1,23 | — | Sommet |
| 18/03/2020 | 357,60 | –41,40 | 0,17 | 1,40 | Creux |
| 12/08/2021 | 792,10 | +121,50 | 1,40 | — | Sommet |
| 09/05/2022 | 442,45 | –44,14 | 0,74 | 2,14 | Creux |
| 31/03/2023 | 600,00 | +35,61 | 0,89 | — | Sommet |
| 21/11/2024 | 208,45 | –65,26 | 1,65 | 2,54 | Creux |
| 17/02/2025 | 280,10 | +34,37 | 0,24 | — | Sommet |
| 09/04/2025 | 156,92 | –43,98 | 0,14 | 0,38 | Creux |
| 23/10/2025 | 344,95 | +119,83 | 0,54 | — | Sommet |
| 29/10/2026 | 176,28 | –48,90 | 1,02 | 1,56 | Pivot provisoire (non validé) |
| 03/11/2026 | 180,24 | — | — | — | Cours actuel |
Seize cycles courts ont été achevés depuis 1993. La hausse médiane atteint +72,8 % en un peu plus d’un an, la baisse médiane –42,7 % en un peu moins de quatre mois. Kering est donc une valeur aux baisses brèves et violentes, et aux hausses plus longues.
La période ouverte en 2021 se distingue de la décennie précédente : entre 2011 et 2018, les baisses courtes étaient restées comprises entre –25 % et –32 %, alors que depuis 2021 elles enchaînent –44,1 %, –65,3 %, –44,0 % et –48,9 %, et deux d’entre elles ont duré plus d’un an. Ces amplitudes ne sont pas inédites pour autant : les baisses de 2001-2003 (jusqu’à –64,6 %) et de 2008 (–58,3 % et –54,5 %) avaient été aussi profondes. Ce qui distingue la période actuelle, c’est plutôt la répétition de baisses profondes et lentes sur cinq ans. La phase baissière ouverte le 23 octobre 2025 est à la fois plus profonde et plus longue que la médiane historique.
Le plus bas de clôture du 29 octobre 2026 (176,28 €) n’est qu’un pivot provisoire : trois séances plus tard, le rebond n’atteint que +2,2 %. Il ne sera validé qu’à la confirmation de la phase haussière suivante, et peut encore être enfoncé.
Graphiques hors dividendes, ajustés des distributions en nature
Les graphiques et les cycles sont établis en cours hors dividendes ordinaires. La série a en revanche été ajustée de deux distributions en nature, qui ont modifié le périmètre du groupe :
- 20 juin 2013 : distribution de la Fnac, à raison d’une action Groupe Fnac pour 8 actions Kering. Sur la base du cours de référence de 22 €, la valeur rendue représente 2,75 € par action Kering, soit 1,7 % du cours de la veille.
- 14 mai 2018 : distribution de Puma, à raison d’une action Puma pour 12 actions Kering. La valeur rendue représente environ 34,8 € par action Kering, soit 7,1 % du cours de la veille.
Sans cet ajustement, ces deux détachements apparaîtraient comme des baisses de marché. Les cours antérieurs au 20 juin 2013 sont ainsi multipliés par 0,914 au total. À noter : certaines bases de données publiques n’ajustent que l’opération Puma.
Le dividende ordinaire a été divisé par près de cinq en deux exercices : 14 € au titre de l’exercice 2023, 6 € au titre de l’exercice 2024, puis 3 € au titre de l’exercice 2025 (acompte de 1,25 € en janvier 2026, solde de 1,75 € en juin), complétés par un dividende exceptionnel de 1 € lié à la cession de Kering Beauté. L’exercice 2025 s’était pourtant soldé par une perte nette de 29 M€ sur les activités poursuivies (résultat net part du groupe total : +72 M€).
Au cours de 180,24 €, le dividende ordinaire de 3 € représente un rendement de 1,7 % (2,2 % avec l’exceptionnel). Le plan ReconKering prévoit de distribuer environ 50 % du résultat net récurrent part du groupe chaque année : le dividende futur dépendra donc directement du redressement des résultats.
Note méthodologique : les cycles sont calculés sur les cours de clôture quotidiens ; les extrêmes affichés en en-tête des graphiques (PH, PB) correspondent aux extrêmes intrajournaliers et peuvent en différer légèrement. Ainsi, le PH de 798,00 € (13/08/2021) correspond à un plus haut de clôture de 792,10 € (12/08/2021) ; le PB de 13,68 € correspond à une clôture de 14,00 € le même jour (20/01/1993) ; le PB de 149,78 € du graphique moyen terme (07/04/2025) correspond au creux de clôture de 156,92 € (09/04/2025). Les durées des canaux sont calculées sur une fenêtre d’analyse qui ne coïncide pas nécessairement avec la fenêtre d’affichage des graphiques. Les cycles longs et courts sont définis par un seuil de baisse minimale de 50 % et de 25 % respectivement. La série intègre la division du nominal par cinq de juillet 1998 et les ajustements des distributions Fnac (2013) et Puma (2018).
II — Analyse macroéconomique et fondamentale
Un groupe suspendu à une marque
Kering évolue dans un luxe qui a quitté l’euphorie de l’après-Covid, avec une demande chinoise affaiblie et une clientèle aspirationnelle plus sélective. Mais le groupe a nettement sous-performé ses grands concurrents, et la raison tient à sa structure : Gucci a représenté environ 59 % du résultat opérationnel courant du groupe en 2025. Quand la marque phare perd son attrait, aucune autre maison n’a la taille pour compenser.
Les pôles secondaires progressent pourtant : au troisième trimestre 2026, Kering Jewelry gagne 11 % en données comparables et Kering Eyewear 4 % (respectivement +17 % et +7 % sur neuf mois). Au premier semestre, la lunetterie affichait une marge opérationnelle de 23,0 %. Ces relais restent toutefois trop petits pour changer à eux seuls la trajectoire du groupe.
Derniers résultats : un semestre encourageant, un trimestre qui le contredit
Exercice 2025. La marge opérationnelle courante est tombée à 11,1 %. Le résultat net des activités poursuivies, part du groupe, ressort en perte de 29 M€ ; le résultat net part du groupe total s’établit à +72 M€, et le résultat net récurrent à 532 M€. Luca de Meo, arrivé à la direction générale le 15 septembre 2025, n’en a dirigé que les trois derniers mois.
Premier semestre 2026 (28 juillet). Le chiffre d’affaires atteint 7,22 Md€ (+1 % en comparable) et le résultat opérationnel courant 921 M€, stable sur un an, pour une marge de 12,8 % (+0,4 point). Le marché attendait 865 M€. Le résultat net part du groupe chute en revanche à 189 M€ contre 474 M€, sous l’effet de 223 M€ de charges non courantes (cessions, dépréciations, restructurations). Le résultat net récurrent des activités poursuivies, à 355 M€ contre 404 M€ (–12 %), donne une image plus fidèle de la tendance de fond. Le titre a bondi de 16,9 % le lendemain.
Le bilan est le vrai changement du semestre : l’endettement financier net est passé de 8,0 Md€ fin 2025 à 3,3 Md€ au 30 juin 2026, grâce notamment aux 4,0 Md€ de la cession de Kering Beauté à L’Oréal. Le ratio dette nette / Ebitda ressort à 1,4, sous l’objectif de 1,5 fixé pour fin 2026. Le cash-flow libre opérationnel de 2,6 Md€ inclut toutefois 497 M€ d’opérations immobilières et 300 M€ liés à l’accord Gucci Beauty : une part significative n’est pas récurrente.
Troisième trimestre 2026 (22 octobre). Le chiffre d’affaires de 3 345 M€ est stable en publié et en baisse de 1 % en comparable. Gucci recule de 6 % en comparable, à 1 291 M€, alors que le premier semestre avait laissé espérer une stabilisation (–8 % au premier trimestre, –2 % au deuxième). La direction a surtout indiqué que la marge du second semestre ne dépasserait pas les 12,8 % du premier, tout en confirmant une amélioration de la marge annuelle par rapport à 2025. Le titre a perdu 16,6 % le lendemain.
Lues ensemble, les deux dernières publications montrent un groupe qui a assaini son bilan plus vite que prévu, mais dont le moteur commercial n’a pas encore redémarré.
ReconKering : un plan annoncé, pas encore exécuté
Présenté à Florence en avril 2026, le plan ReconKering se décline en trois temps (« reset, rebuild, reclaim ») jusqu’en 2030. Ses objectifs chiffrés : doubler la marge opérationnelle courante à partir des 11 % de 2025, dépasser 20 % de ROCE, distribuer environ 50 % du résultat net récurrent part du groupe, réinvestir 5 à 6 % du chiffre d’affaires en investissements, et ajouter 1 Md€ de ventes en maroquinerie chez Gucci d’ici 2030. Le plan prévoit une phase de remise à plat jusqu’à fin 2026, puis le retour à une croissance durable d’ici fin 2028.
Les leviers déjà actionnés relèvent surtout de la discipline : cession de la beauté, ventes immobilières, réduction des coûts et rationalisation du réseau. Kering vise désormais au moins 125 fermetures nettes de magasins en 2026, dont 105 étaient déjà réalisées à fin septembre. Le volet « désirabilité » reste à démontrer : la nouvelle gamme Gucci Core arrive en boutique à partir de novembre 2026, et le mois d’octobre a vu les départs des directeurs de création de Saint Laurent et d’Alexander McQueen. Rappelons qu’un plan annoncé n’est pas un plan exécuté : le premier test chiffré complet sera la publication des résultats annuels 2026.
Risque cyclique ou structurel ?
C’est la question centrale du dossier, et la réponse est double. Une part du recul est cyclique : le ralentissement de la demande de luxe, notamment chinoise, touche l’ensemble du secteur et se retournera un jour. Mais une autre part est structurelle : l’érosion du désir pour Gucci, une marque qui pèse plus de la moitié des profits du groupe et dont les ventes reculent depuis plusieurs années malgré les changements de direction créative.
C’est ce qui distingue Kering d’un dossier comme Rémy Cointreau, dont la difficulté relève d’un cycle de stocks du cognac. Ici, une reprise du marché du luxe ne suffirait pas : il faut aussi que Gucci regagne des parts de marché. La lecture prospective doit donc intégrer un risque d’exécution propre au groupe, indépendant du cycle sectoriel.
Dividende
Le dividende ordinaire est passé de 14 € (exercice 2023) à 3 € (exercice 2025), auxquels s’est ajouté 1 € exceptionnel. Kering verse traditionnellement un acompte en janvier, annoncé début décembre : l’an dernier, il avait été ramené de 2 € à 1,25 €. Le montant de l’acompte sur l’exercice 2026 sera un premier signal de la confiance de la direction.
Actionnariat
Kering reste contrôlé par Artémis, la holding de la famille Pinault, qui détenait environ 42 à 43 % du capital et la majorité des droits de vote en 2025. François-Henri Pinault a cédé la direction générale à Luca de Meo tout en conservant la présidence. Le fonds activiste Parvus Asset Management a brièvement franchi le seuil de 5 % du capital en juin 2025, avant de repasser en dessous dès la fin juillet 2025. Ce contrôle familial exclut toute OPA hostile et garantit un actionnaire de long terme.
Couverture analytique
Kering est très suivi : environ 25 analystes, avec un objectif moyen encore affiché à 261 € fin octobre, qui n’intègre pas toutes les révisions récentes. Les révisions qui ont suivi se situent entre 200 € et 243 € (Jefferies 200 €, Bernstein 210 €, UBS 224 €, Barclays 230 €, Citi 243 €). Même abaissés, ces objectifs restent supérieurs au cours actuel. Il ne s’agit pas d’un désert analytique : le dossier est abondamment commenté.
Éligibilité
Kering est éligible au PEA. Il n’est pas éligible au PEA-PME, car il dépasse les critères de taille : son effectif est supérieur à 5 000 personnes, et son chiffre d’affaires comme son total de bilan dépassent en outre respectivement 1,5 Md€ et 2 Md€.
III — Synthèse prospective
Le fait technique dominant de long terme reste un canal haussier dont la pente correspond à près de 8 % par an depuis 1992, hors dividendes. Mais les lectures convergent aujourd’hui vers une même zone charnière, comprise entre 157 € et 176 €. Le canal séculaire vient d’être rompu par le bas, pour la troisième fois ; les deux précédentes ruptures ont été réintégrées en quelques mois, mais deux cas ne font pas une règle. Le canal moyen terme, en baisse de 21 % par an depuis 2021, place le cours dans sa moitié inférieure. Le tableau des cycles longs fait du creux d’avril 2025 un candidat crédible à la fin de la grande phase baissière, mais ce creux est retesté, à 4 % du seuil qui ouvrirait un nouveau cycle long. Côté fondamental, le bilan a été assaini, mais le troisième trimestre a contredit le scénario de stabilisation de Gucci.
Autrement dit, la zone actuelle peut former un creux plus haut que celui de 2025, ou céder et ouvrir une phase baissière sans précédent par sa brièveté. Les prochains mois de publications trancheront.
| Scénario (12 mois) | Probabilité | Lecture technique | Conditions fondamentales |
|---|---|---|---|
| Constructif | 30 % | La zone 172-176 € tient et forme un creux plus haut que celui de 2025. Le cours réintègre le canal séculaire (support à 195 € aujourd’hui, en hausse vers 211 € à douze mois), franchit 2p:200, puis sort par le haut du canal moyen terme, dont la résistance descend vers 203 € à douze mois. Niveau de référence : 2p:300. | Gucci se stabilise d’ici mi-2027 (gamme Core, collections de Demna). Marge 2026 supérieure à 11,1 % confirmée en février, dividende maintenu, pas de nouvelles dépréciations significatives. |
| Latéral | 40 % | Oscillation entre 157 € et la résistance du canal moyen terme (257 € aujourd’hui, environ 203 € à douze mois), sous le support séculaire. La baisse mécanique de cette résistance comprime progressivement la zone de fluctuation, vers 157-205 € à l’horizon d’un an. | Gucci stable ou en léger recul, marge autour de 12-13 %, exécution graduelle du plan, marché du luxe sans reprise franche. |
| Dégradé | 30 % | Clôture sous 172,48 € : ouverture d’un nouveau cycle long. Test du creux de 2025 (156,92 € en clôture, 149,78 € en intrajournalier), puis du support du canal moyen terme (145,5 €, en baisse vers 115 € à douze mois). | Nouveau recul de Gucci au quatrième trimestre et en 2027, révision de la trajectoire de marge, nouvelles dépréciations, baisse supplémentaire du dividende, dégradation de la demande chinoise ou américaine. |
Jalons de suivi
- Début décembre 2026 : annonce attendue de l’acompte sur dividende de l’exercice 2026, détaché mi-janvier 2027 selon le calendrier habituel.
- Février 2027 : résultats annuels 2026, avec le quatrième trimestre de Gucci, la marge annuelle et le dividende. Date à confirmer.
- Avril 2027 : chiffre d’affaires du premier trimestre 2027, premier trimestre complet de la gamme Gucci Core.
- Frontières à la baisse : 176,28 € (pivot provisoire), 172,48 € (seuil d’un nouveau cycle long), 156,92 € (creux de clôture de 2025), 145,5 € (support du canal moyen terme).
- Frontières à la hausse : 193,5 € (médiane du canal moyen terme), 195 € (support séculaire), 2p:200, 257 € (résistance du canal moyen terme), 2p:300. Les bornes des canaux sont mobiles : valeurs au 3 novembre 2026, le support séculaire montant d’environ 8 % par an et les bornes du canal moyen terme baissant d’environ 21 % par an.
Cette analyse est publiée à titre d’information et de veille ; elle ne constitue en aucun cas un conseil en investissement ni une recommandation d’achat ou de vente. Les performances passées ne préjugent pas des performances futures. Investir en Bourse comporte un risque de perte en capital. Chaque lecteur est invité à mener sa propre analyse et, le cas échéant, à consulter un conseiller agréé.
Poster un Commentaire