Euronext Paris (compartiment A) | ICB 50202010 – Electrical Components | Indice : SBF 120 | Date d’analyse : 20/11/2026 (clôture)
Alstom, numéro deux mondial du ferroviaire, a perdu 72 % entre son sommet du 20 février 2026 (29,84 €) et sa clôture du 20 novembre 2026 (8,38 €), son plus bas niveau de clôture depuis mai 2005. Deux avertissements sur résultats en sept mois, une perte semestrielle de 954 M€ et la crainte d’une nouvelle augmentation de capital ont fait sortir le titre de ses deux canaux de tendance. Le paradoxe reste entier : jamais le carnet de commandes n’a été aussi plein (111 Md€). Cette analyse confronte la lecture technique de long terme, les cycles historiques du titre et la situation fondamentale.
I — Analyse technique
Canal de long terme (1998-2026) : un canal baissier séculaire, désormais percé par le bas
Alstom | PH : 189,84 € | PB : 4,157 € | Der : 8,38 € (20/11/2026)
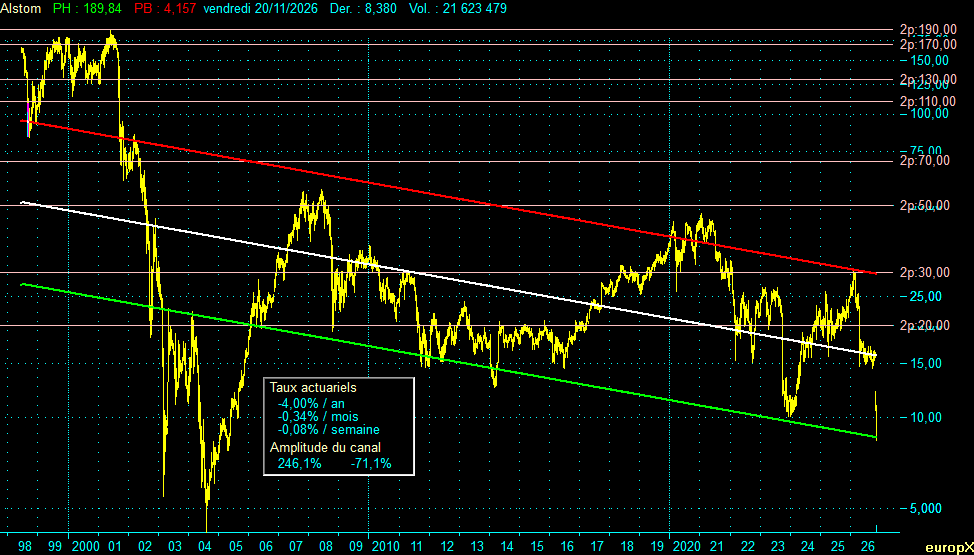
Sur la fenêtre d’analyse retenue, le titre évolue dans un canal logarithmique orienté à la baisse. Sa pente correspond à un rendement actuariel de −4,00 % par an : sur près de trois décennies, et une fois neutralisés les effets mécaniques des augmentations de capital, l’action Alstom a détruit de la valeur pour l’actionnaire qui l’aurait conservée sans réinvestir de dividendes. Les niveaux courants du canal sont les suivants :
- Droite de résistance (rouge) : 29,80 €. La remontée de février 2026 s’est arrêtée à proximité de cette limite haute.
- Droite médiane (blanche) : 16,00 €, axe d’équilibre du canal et premier objectif de normalisation.
- Droite de support (verte) : 8,60 €. Le dernier cours, 8,38 €, se situe environ 2,6 % sous ce support.
C’est le fait technique majeur de cette analyse : le titre est sorti de son canal séculaire par le bas. Le principal précédent est la crise de 2003-2005, où le cours avait évolué durablement sous le support avant de réintégrer le canal ; les incursions de 2011 et de 2014 étaient restées brèves. Les niveaux horizontaux 2p:20, 2p:30, 2p:50, 2p:70, 2p:110, 2p:130, 2p:170 et 2p:190 jalonnent l’historique. Le plus proche, 2p:20, constitue désormais une résistance lointaine.
| Paramètre | Valeur |
|---|---|
| Rendement actuariel annuel | −4,00 % / an |
| Amplitude positive (depuis le support vert) | +246,1 % |
| Amplitude négative (depuis la résistance rouge) | −71,1 % |
L’amplitude du canal est considérable : un aller-retour complet entre support et résistance représente une variation de près de 250 % à la hausse et de plus de 70 % à la baisse. C’est la signature d’un titre à très forte volatilité de long terme, ce que confirment les tableaux de cycles plus bas.
Canal de court terme (2026) : une accélération baissière, elle aussi rompue
Alstom | PH : 30,23 € | PB : 8,38 € | Der : 8,38 € (20/11/2026)
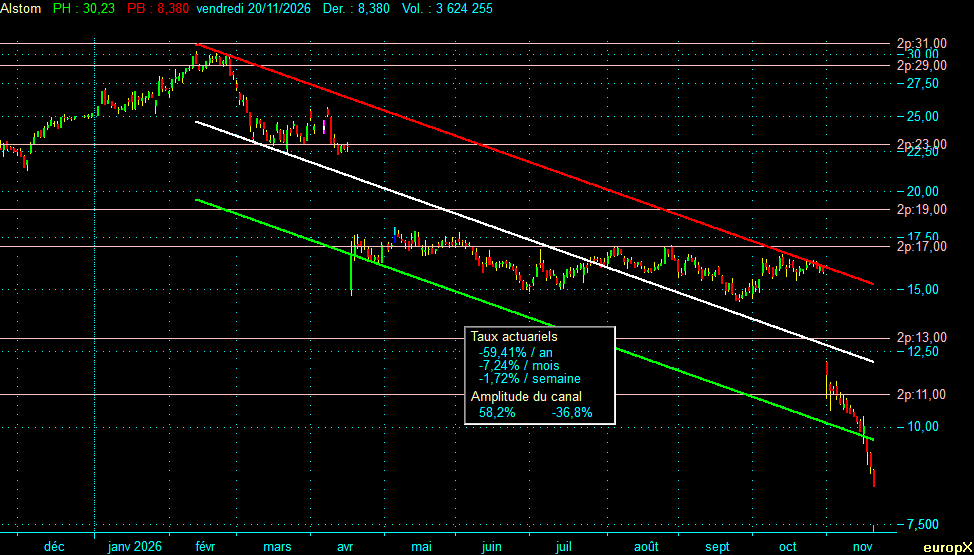
Depuis le sommet de février 2026, la baisse s’inscrit dans un canal de court terme très pentu, dont le rendement actuariel atteint −59,41 % par an. Les niveaux courants sont les suivants :
- Droite de résistance (rouge) : 15,20 €. Elle a plafonné les tentatives de rebond d’octobre, juste avant l’avertissement du 2 novembre.
- Droite médiane (blanche) : 12,10 €.
- Droite de support (verte) : 9,60 €. Elle a été franchie à la baisse après la publication semestrielle du 17 novembre. Le dernier cours se situe environ 13 % sous ce support.
Les deux chutes de l’année se lisent nettement sur le graphique : un premier gap sous 2p:19 en avril, puis un second gap sous 2p:13 début novembre. Les niveaux 2p:11, 2p:13, 2p:17, 2p:19, 2p:23, 2p:29 et 2p:31 balisent le chemin parcouru. 2p:11 et 2p:13 forment désormais les premières résistances à franchir en cas de rebond.
| Paramètre | Valeur |
|---|---|
| Rendement actuariel annuel | −59,41 % / an |
| Amplitude positive (depuis le support vert) | +58,2 % |
| Amplitude négative (depuis la résistance rouge) | −36,8 % |
La sortie simultanée des deux canaux par le bas traduit une capitulation : le cours a perdu 47 % entre le 30 octobre (15,81 €) et le 20 novembre (8,38 €), soit en quinze séances. Une telle configuration peut précéder un rebond technique violent, mais elle ne constitue en rien un signal de retournement tant que le titre n’a pas réintégré au moins le canal séculaire.
Tableaux des cycles
Les cycles sont calculés sur les cours de clôture quotidiens depuis juin 1998. Deux seuils sont utilisés : les cycles de forte amplitude retiennent les baisses d’au moins 50 % et les hausses d’au moins 100 %, les cycles de moyenne amplitude les baisses d’au moins 25 % et les hausses d’au moins 33 %. Les durées de cycle sont mesurées de creux à creux, en années.
Cycles de forte amplitude (baisse ≥ 50 %, hausse ≥ 100 %)
| Date | Cours (€) | Variation (%) | Durée hausse/baisse (ans) | Durée du cycle (ans) | Extremum / Statut |
|---|---|---|---|---|---|
| 01/10/1998 | 87,64 | Début (creux) | |||
| 07/06/2001 | 188,26 | +114,80 | 2,68 | Sommet | |
| 09/10/2002 | 18,95 | −89,94 | 1,34 | 4,02 | Creux |
| 29/11/2002 | 42,52 | +124,40 | 0,14 | Sommet | |
| 13/03/2003 | 7,10 | −83,29 | 0,28 | 0,42 | Creux |
| 17/02/2004 | 21,58 | +203,75 | 0,93 | Sommet | |
| 11/08/2004 | 4,29 | −80,12 | 0,48 | 1,42 | Creux |
| 04/06/2008 | 56,02 | +1 205,47 | 3,81 | Sommet | |
| 14/03/2014 | 12,61 | −77,49 | 5,77 | 9,59 | Creux |
| 20/01/2021 | 45,91 | +264,05 | 6,86 | Sommet | |
| 13/12/2023 | 10,08 | −78,04 | 2,89 | 9,75 | Creux |
| 20/02/2026 | 29,84 | +195,98 | 2,19 | Sommet | |
| 20/11/2026 | 8,38 | Cours actuel |
Cycles de moyenne amplitude (baisse ≥ 25 %, hausse ≥ 33 %)
| Date | Cours (€) | Variation (%) | Durée hausse/baisse (ans) | Durée du cycle (ans) | Extremum / Statut |
|---|---|---|---|---|---|
| 01/10/1998 | 87,64 | Début (creux) | |||
| 17/09/1999 | 179,29 | +104,57 | 0,96 | Sommet | |
| 02/03/2000 | 116,28 | −35,15 | 0,46 | 1,42 | Creux |
| 07/06/2001 | 188,26 | +61,91 | 1,26 | Sommet | |
| 03/10/2001 | 68,40 | −63,67 | 0,32 | 1,59 | Creux |
| 30/10/2001 | 92,81 | +35,70 | 0,07 | Sommet | |
| 09/10/2002 | 18,95 | −79,59 | 0,94 | 1,02 | Creux |
| 29/11/2002 | 42,52 | +124,40 | 0,14 | Sommet | |
| 13/03/2003 | 7,10 | −83,29 | 0,28 | 0,42 | Creux |
| 14/05/2003 | 19,96 | +180,95 | 0,17 | Sommet | |
| 12/08/2003 | 12,35 | −38,14 | 0,25 | 0,42 | Creux |
| 08/09/2003 | 17,54 | +42,01 | 0,07 | Sommet | |
| 31/12/2003 | 11,10 | −36,70 | 0,31 | 0,39 | Creux |
| 17/02/2004 | 21,58 | +94,40 | 0,13 | Sommet | |
| 22/06/2004 | 6,31 | −70,78 | 0,34 | 0,48 | Creux |
| 06/07/2004 | 9,06 | +43,66 | 0,04 | Sommet | |
| 11/08/2004 | 4,29 | −52,63 | 0,10 | 0,14 | Creux |
| 10/05/2006 | 27,59 | +542,97 | 1,74 | Sommet | |
| 13/06/2006 | 19,83 | −28,13 | 0,09 | 1,84 | Creux |
| 29/10/2007 | 55,36 | +179,19 | 1,38 | Sommet | |
| 10/01/2008 | 40,91 | −26,11 | 0,20 | 1,58 | Creux |
| 04/06/2008 | 56,02 | +36,93 | 0,40 | Sommet | |
| 28/10/2008 | 20,61 | −63,21 | 0,40 | 0,80 | Creux |
| 18/01/2010 | 36,26 | +75,96 | 1,22 | Sommet | |
| 29/11/2010 | 20,75 | −42,79 | 0,86 | 2,09 | Creux |
| 28/04/2011 | 30,20 | +45,58 | 0,41 | Sommet | |
| 04/10/2011 | 14,78 | −51,05 | 0,44 | 0,85 | Creux |
| 27/10/2011 | 20,04 | +35,56 | 0,06 | Sommet | |
| 19/12/2011 | 14,75 | −26,40 | 0,15 | 0,21 | Creux |
| 13/03/2012 | 22,00 | +49,14 | 0,23 | Sommet | |
| 17/05/2012 | 15,43 | −29,84 | 0,18 | 0,41 | Creux |
| 08/03/2013 | 23,80 | +54,21 | 0,81 | Sommet | |
| 14/03/2014 | 12,61 | −47,01 | 1,02 | 1,82 | Creux |
| 04/11/2015 | 20,78 | +64,75 | 1,64 | Sommet | |
| 28/06/2016 | 14,50 | −30,20 | 0,65 | 2,29 | Creux |
| 17/02/2020 | 43,99 | +203,29 | 3,64 | Sommet | |
| 18/03/2020 | 28,11 | −36,08 | 0,08 | 3,72 | Creux |
| 23/07/2020 | 43,79 | +55,77 | 0,35 | Sommet | |
| 03/11/2020 | 32,54 | −25,70 | 0,28 | 0,63 | Creux |
| 20/01/2021 | 45,91 | +41,09 | 0,21 | Sommet | |
| 07/03/2022 | 16,99 | −63,00 | 1,13 | 1,34 | Creux |
| 02/06/2022 | 25,16 | +48,14 | 0,24 | Sommet | |
| 29/09/2022 | 15,28 | −39,28 | 0,33 | 0,56 | Creux |
| 02/02/2023 | 26,69 | +74,69 | 0,34 | Sommet | |
| 13/12/2023 | 10,08 | −62,23 | 0,86 | 1,20 | Creux |
| 06/03/2025 | 26,02 | +158,09 | 1,23 | Sommet | |
| 07/04/2025 | 17,19 | −33,95 | 0,09 | 1,32 | Creux |
| 20/02/2026 | 29,84 | +73,64 | 0,87 | Sommet | |
| 20/11/2026 | 8,38 | Cours actuel |
Lecture des cycles de forte amplitude. Le titre a connu cinq baisses complètes de plus de 50 %, toutes comprises entre −77,5 % et −89,9 %, pour une moyenne proche de −82 %. Les six hausses complètes vont de +115 % à +1 205 %, avec une valeur médiane proche de +200 %. Les deux derniers cycles complets, de creux à creux, ont chacun duré près de dix ans (2004-2014 puis 2014-2023). La phase en cours n’est pas un pivot validé : depuis le sommet du 20 février 2026, le recul atteint 71,9 % en neuf mois. C’est déjà une baisse de forte amplitude, mais elle reste en deçà de toutes les baisses complètes de ce tableau. À titre de simple référence historique, la plus faible des grandes baisses complètes (−77,5 %) et leur moyenne (−82 %), appliquées au sommet de 29,84 €, correspondraient respectivement à environ 6,70 € et 5,40 €.
Lecture des cycles de moyenne amplitude. Sur les 23 baisses complètes du tableau, la médiane se situe autour de −39 %. La phase en cours (−71,9 %) est déjà la troisième plus profonde de l’historique, derrière celles de 2001-2002 (−79,6 %) et de mars 2003 (−83,3 %), toutes deux survenues au plus fort de la crise qui avait conduit l’État au sauvetage du groupe. Le cours actuel est aussi passé sous le creux de décembre 2023 (10,08 €). C’est le plus bas niveau de clôture du titre depuis mai 2005.
Méthodologie : une série ajustée des opérations sur capital
L’historique d’Alstom est jalonné d’opérations qui modifient mécaniquement le cours sans refléter de variation de valeur pour l’actionnaire. La série utilisée ici est ajustée par coefficient multiplicatif sur tout l’historique antérieur à chaque opération, comme le font les marchés dérivés. Les cinq ajustements retenus :
| Date | Opération | Coefficient |
|---|---|---|
| 04/06/2002 | Augmentation de capital avec DPS (4 actions nouvelles pour 13 à 9,60 €) | 0,9352 |
| 19/01/2016 | Offre publique de rachat d’actions à 35 € après la cession de l’Énergie à GE | 0,8806 |
| 15/07/2019 | Dividende exceptionnel de 5,50 € (cession des co-entreprises Énergie à GE) | 0,8706 |
| 17/11/2020 | Augmentation de capital avec DPS (3 pour 10 à 29,50 €, rachat de Bombardier Transport) | 0,9273 |
| 28/05/2024 | Augmentation de capital avec DPS (1 pour 5 à 13,00 €, plan de désendettement) | 0,9431 |
Les opérations de 2003-2004 (bons d’acquisition, obligations remboursables, augmentation de capital de 2004), le regroupement de 40 actions en 1 (2005) et la division par deux du nominal (2008) étaient déjà intégrés dans la série d’origine. Les dividendes ordinaires ne sont pas ajustés : les graphiques sont donc hors dividendes. L’enjeu reste limité : Alstom a versé 0,25 € par action au titre des exercices 2020/21 à 2022/23 (dernier détachement le 17/07/2023), puis aucun dividende depuis. L’assemblée générale du 9 juillet 2026 a affecté le résultat de l’exercice 2025/26 en réserve. En cas de nouvelle augmentation de capital avec DPS, l’historique sera ajusté selon la même méthode.
Note méthodologique : les cycles sont calculés sur les cours de clôture quotidiens ; les extrêmes affichés en en-tête des graphiques (PH, PB) correspondent aux extrêmes intrajournaliers et peuvent en différer légèrement (PH 189,84 € contre une clôture maximale de 188,26 € le 07/06/2001 ; PB 4,157 € contre une clôture minimale de 4,29 € le 11/08/2004). Le canal de long terme est calculé sur les clôtures hebdomadaires, le canal de court terme sur les clôtures quotidiennes. Les durées des canaux sont calculées sur une fenêtre d’analyse qui ne coïncide pas nécessairement avec la fenêtre d’affichage des graphiques.
II — Analyse macroéconomique et fondamentale
Contexte sectoriel : une demande solide, une concurrence qui se durcit
Le marché ferroviaire reste porteur. L’association européenne des constructeurs (UNIFE) anticipe une croissance du marché mondial des équipements ferroviaires d’environ 3,2 % par an jusqu’en 2031. Les moteurs sont connus : décarbonation des transports, renouvellement des flottes régionales, urbanisation, programmes de signalisation numérique. Alstom, numéro deux mondial derrière le chinois CRRC, dispose du portefeuille le plus large du secteur (trains, métros, tramways, signalisation, services, infrastructures). Il emploie 87 800 collaborateurs dans 61 pays. Face à lui, Siemens Mobility affiche une rentabilité supérieure, Stadler et CAF sont agressifs sur les trains régionaux, et CRRC commence à remporter des appels d’offres en Europe.
Le problème d’Alstom n’est donc pas la demande. Le carnet de commandes atteint 111 Md€ au 30 septembre 2026, soit près de six années de chiffre d’affaires. Le problème est la conversion de ce carnet en marges et en trésorerie.
Les trois chutes qui structurent le cours
5 octobre 2023 (−37,6 %), la trésorerie. Alstom révèle une consommation de trésorerie de 1,15 Md€ au premier semestre 2023/24 et une prévision de cash-flow libre négatif (−500 à −750 M€) pour l’exercice, alors qu’il l’annonçait jusque-là nettement positif. En cause : la montée en cadence de la production, les tensions d’approvisionnement et le retard du programme Aventra au Royaume-Uni. Il s’agit de la deuxième plus forte baisse en une séance jamais enregistrée par une valeur du CAC 40, derrière Alcatel en 1998. La réponse viendra en 2024 avec un plan de désendettement de 2 Md€, dont une augmentation de capital de 1 Md€. Entre-temps, l’effondrement de la capitalisation avait entraîné la sortie du titre du CAC 40 en mars 2024.
17 avril 2026 (−27,15 %), le premier avertissement de la nouvelle direction. Martin Sion, ancien patron d’ArianeGroup, prend la direction générale le 1er avril 2026 en succédant à Henri Poupart-Lafarge. Deux semaines plus tard, il publie des résultats préliminaires 2025/26 décevants. Les commandes sont pourtant record (27,6 Md€, +42 % en organique). Mais la marge d’exploitation ajustée ressort à 6,1 % au lieu des 7 % visés. La direction retire l’objectif de cash-flow libre cumulé de 1,5 Md€ sur trois ans et renonce à atteindre la marge de 8-10 % à l’horizon 2026/27.
2 novembre 2026 (−26,1 %), le Coradia Max. Le second avertissement de l’année porte sur la plateforme de trains régionaux à deux niveaux Coradia Max. La production destinée à six clients en Allemagne et en Europe centrale a été arrêtée en juillet pour corriger des défauts sur des trains déjà construits. Les experts mandatés par la direction ont aussi relevé des faiblesses dans la planification des essais et de la validation. La marge annuelle attendue tombe d’environ 6,5 % à environ 1 %, et la production prévue de 4 400-4 500 voitures à 4 000. Martin Sion s’est dit confiant qu’il s’agira du dernier recalage du calendrier de ce programme.
Derniers résultats : deux exercices à lire ensemble
| Indicateur | Exercice 2025-2026 (au 31/03/2026) | 1er semestre 2026-2027 (au 30/09/2026) |
|---|---|---|
| Commandes reçues | 27,6 Md€ (record) | 11,0 Md€ (+5 %) |
| Chiffre d’affaires | 19,2 Md€ (+7 % organique) | 9,3 Md€ (+2 % organique) |
| Résultat d’exploitation ajusté | 1 168 M€ (marge 6,1 %) | −396 M€ (marge −4,2 %) |
| Résultat net part du groupe | 324 M€ (contre 149 M€) | −954 M€ (contre +220 M€ un an plus tôt) |
| Cash-flow libre | +336 M€ | −1 248 M€ |
| Dette nette | 404 M€ | 1 104 M€ |
| Carnet de commandes | 104,4 Md€ | 111 Md€ (marge brute 18,1 %) |
La lecture conjointe des deux périodes est instructive. L’activité commerciale ne faiblit pas : les commandes progressent et le carnet affiche une marge brute de 18,1 %, en légère hausse. La dégradation est concentrée dans l’exécution, c’est-à-dire dans les surcoûts de projets à prix fixe, d’abord en Allemagne. Alstom indique avoir comptabilisé en une seule fois, au premier semestre, l’impact estimé à terminaison des six contrats Coradia Max (surcoûts et pénalités), ce qui pèse sur le résultat d’exploitation ajusté. Le groupe enchaîne toutefois ce type d’ajustements sur des contrats en difficulté depuis l’intégration de Bombardier Transport en 2021, et c’est ce qui use la confiance du marché.
Pour l’ensemble de l’exercice 2026/27, Alstom prévoit une croissance organique de 2 à 4 %, une marge d’exploitation ajustée d’environ 1 % (ce qui suppose un retour vers 6,5 % au second semestre) et un cash-flow libre d’environ −1,5 Md€.
Catalyseur et menace : le plan de désendettement de 2 Md€
Pour défendre sa notation « investment grade », Alstom vise une réduction de sa dette d’environ 2 Md€ d’ici fin septembre 2027. Moody’s a confirmé la note Baa3, le dernier cran de la catégorie « investment grade », mais a abaissé sa perspective de stable à négative le 9 novembre 2026. L’agence doute de la capacité du groupe à ramener ses ratios de crédit au niveau requis dans les 12 à 18 prochains mois. Côté liquidité, le groupe a signé le 1er novembre une facilité bancaire de 2 Md€ à échéance novembre 2028, sans covenant financier.
Reste la question qui pèse sur le cours : comment financer ces 2 Md€ ? La direction évoque des cessions d’actifs, mais plusieurs analystes doutent de leur ampleur. Après les résultats du 17 novembre, Deutsche Bank a dit anticiper une augmentation de capital avec DPS couvrant l’essentiel du plan ; Citi l’estime potentiellement jusqu’à 1,5 Md€. Rapportée à une capitalisation boursière d’environ 3,9 Md€ au cours de 8,38 €, une telle opération serait très dilutive. Ce serait la troisième augmentation de capital avec DPS en six ans, après celles de 2020 et de 2024. Les détails du plan sont attendus lors de la journée investisseurs (Capital Markets Day) prévue au deuxième trimestre 2027.
Nature du risque : le risque d’Alstom n’est pas cyclique au sens sectoriel, puisque la demande ferroviaire reste soutenue. Il est structurel et propre à l’entreprise : il tient au modèle de contrats de long terme à prix fixe, à la complexité industrielle des nouvelles plateformes et à une intégration de Bombardier qui n’a pas tenu ses promesses de rentabilité. Un plan annoncé n’est pas un plan exécuté : c’est précisément l’exécution qui fait défaut depuis trois ans.
Un dossier politique : la cession de l’Énergie à General Electric
La volatilité exceptionnelle du titre tient aussi à son histoire. Sauvé par l’État en 2003-2004, Alstom a cédé en 2014-2015 ses activités Énergie, qui représentaient plus de 70 % de son chiffre d’affaires, à l’américain General Electric. L’opération reste l’un des dossiers industriels les plus controversés de la décennie.
Au printemps 2014, le ministre de l’Économie, Arnaud Montebourg, affirme avoir découvert la négociation par la presse. Il fait adopter le décret du 14 mai 2014, qui soumet à autorisation les investissements étrangers dans l’énergie et les transports. Le dossier relève de son ministère, et non de celui des Finances et des Comptes publics, alors confié à Michel Sapin. Après le remaniement d’août 2014, c’est son successeur à l’Économie, Emmanuel Macron, qui délivre en novembre 2014 l’autorisation requise par le décret, permettant à GE d’acquérir l’essentiel des activités Énergie d’Alstom, sur la base du protocole négocié en juin sous son prédécesseur.
En parallèle, la justice américaine enquêtait sur des faits de corruption commis par Alstom en Indonésie, en Arabie saoudite ou en Égypte. Frédéric Pierucci, cadre dirigeant de la filiale chaudières, est arrêté aux États-Unis en avril 2013. Il plaide coupable de violation de la loi anticorruption américaine (FCPA), passe 14 mois en détention avant d’être libéré sous caution en juin 2014, puis est condamné en 2017 à 30 mois de prison. Le 22 décembre 2014, Alstom plaide coupable à son tour et accepte une amende de 772 M$, alors la plus importante jamais infligée par le département de la Justice dans une affaire de corruption à l’étranger.
Plusieurs acteurs ont depuis présenté cette chronologie comme le signe d’une pression américaine. Selon Frédéric Pierucci, dans son livre Le Piège américain (2019), sa détention aurait été prolongée pour peser sur le PDG Patrick Kron et favoriser la vente à GE. Selon Arnaud Montebourg, Patrick Kron lui aurait dissimulé ses intentions, et l’Élysée n’aurait pas voulu affronter Washington. Selon la commission d’enquête parlementaire présidée par Olivier Marleix (2018), la menace d’amende a pesé sur la décision de vendre ; Olivier Marleix a ensuite saisi le parquet, qui a transmis le dossier au parquet national financier. Patrick Kron conteste cette lecture : il fait valoir que GE a acquis des actifs peu rentables, dont l’action du groupe américain a ensuite pâti, alors qu’Alstom a amélioré ses résultats après l’opération.
Les suites ont nourri la controverse. GE n’a pas tenu sa promesse de créer 1 000 emplois nets en France et a dû alimenter un fonds de revitalisation de 50 M€, avant d’annoncer en 2019 un millier de suppressions de postes à Belfort. En 2024, EDF a racheté à GE Vernova l’activité des turbines nucléaires Arabelle, soit une partie de ce qui avait été cédé dix ans plus tôt. Pour l’actionnaire d’Alstom, cette séquence s’est traduite par l’offre de rachat d’actions de 2016 et le dividende exceptionnel de 2019, intégrés dans la série ajustée.
Actionnariat et gouvernance
Le capital (environ 462,6 millions d’actions) est détenu à plus d’un tiers par quelques actionnaires de référence : la Caisse de dépôt et placement du Québec (environ 17,5 %, héritage du rachat de Bombardier Transport), Causeway Capital (environ 10 %), Bpifrance (environ 7,6 %) et les salariés (environ 2 %). Plusieurs gestionnaires d’actifs déclarent par ailleurs des participations proches de 5 %. Aucun bloc de contrôle n’existe. La présence de Bpifrance et de la CDPQ au conseil d’administration est un élément important dans la perspective d’une augmentation de capital : en 2024, toutes deux s’étaient engagées à souscrire à hauteur de leur participation. Le conseil est présidé par Philippe Petitcolin, ancien directeur général de Safran.
Couverture analytique
Le titre reste largement couvert, mais le consensus s’est effondré. Après l’avertissement du 2 novembre, JP Morgan a abaissé sa recommandation de « surpondérer » à « neutre » (objectif ramené de 28 € à 15,60 €), Citi est passé à « neutre, risque élevé » (objectif ramené de 28 € à 14 €) et Deutsche Bank a ramené son objectif de 19 € à 13 €, puis à 12 € après les résultats semestriels. Ces objectifs restent supérieurs au cours actuel, mais la dispersion des estimations et l’incertitude sur une éventuelle augmentation de capital rendent toute valorisation fragile.
Éligibilité PEA / PEA-PME
Alstom est éligible au PEA. Il n’est pas éligible au PEA-PME : avec 87 800 collaborateurs, le groupe dépasse très largement le critère de taille de 5 000 salariés.
III — Synthèse prospective
Les lectures indépendantes convergent, mais vers un constat d’incertitude maximale plutôt que vers un point d’entrée identifié. Le fait technique dominant est la sortie du canal séculaire par le bas, dans un canal dont la pente correspond déjà à une perte de 4 % par an. Le principal précédent, la crise de 2003-2005, avait nécessité un sauvetage par l’État et plusieurs recapitalisations avant que le titre ne reparte. Le canal de court terme, lui aussi rompu, traduit une capitulation récente : −47 % en quinze séances. Les cycles rappellent que les grandes baisses d’Alstom se sont toujours arrêtées entre −77 % et −90 % depuis le sommet, sans jamais signifier la fin du titre, et qu’elles ont été suivies de hausses de +124 % à +1 205 %. La baisse en cours (−72 %) se rapproche de cette zone. Le fondamental oppose un carnet record et une demande saine à une exécution défaillante et à un bilan qui appelle sans doute un nouvel apport de fonds propres. La journée investisseurs du deuxième trimestre 2027 et les modalités du désendettement constituent le moment charnière.
| Scénario | Probabilité | Lecture technique | Conditions fondamentales |
|---|---|---|---|
| Constructif | 30 % | Réintégration rapide du canal séculaire au-dessus du support (8,60 €), puis franchissement de 2p:11 et de la médiane du canal court (12,10 €). Objectif de normalisation : 2p:13, puis la résistance du canal court (15,20 €) et la médiane du canal long (16,00 €). | Le calendrier du Coradia Max est tenu et le second semestre confirme le retour vers 6,5 % de marge. Le désendettement passe principalement par des cessions ou par une augmentation de capital de taille modérée, soutenue par la CDPQ et Bpifrance. Notation Baa3 préservée et journée investisseurs crédible. |
| Latéral | 45 % | Formation d’une base entre la zone du support séculaire (environ 8,5 €, en lente décroissance) et la médiane du canal court (12,10 €), avec 2p:11 comme pivot central. Le canal séculaire reste la référence et la volatilité demeure élevée. | Augmentation de capital avec DPS de l’ordre de 1 à 1,5 Md€, absorbée par le marché comme en 2024. Le redressement opérationnel est engagé mais ne produit ses effets qu’à partir de l’exercice 2027/28. Notation maintenue sous surveillance. |
| Dégradé | 25 % | Poursuite de la baisse hors du canal séculaire. Niveaux de référence historiques : environ 6,70 € et 5,40 € (plus faible des grandes baisses complètes, −77,5 %, et leur moyenne, −82 %, appliquées au sommet de 2026), puis la zone des plus bas de 2004 (clôtures de 4,29 € à 5,10 €). | Nouveaux dépassements de coûts sur le Coradia Max ou d’autres projets, dégradation de la note en catégorie spéculative, augmentation de capital massive à forte décote. Pression concurrentielle accrue de CRRC et de Siemens sur les appels d’offres européens. |
Les niveaux cités sont des niveaux de référence tirés de l’historique du titre et de la géométrie des canaux, non des prévisions. Une augmentation de capital avec DPS entraînerait un ajustement de l’historique et donc un léger déplacement de ces niveaux.
Jalons de suivi
- Fin janvier 2027 (date à confirmer) : commandes et chiffre d’affaires du 3e trimestre 2026/27, premier test du calendrier Coradia Max.
- Deuxième trimestre 2027 : journée investisseurs (Capital Markets Day), détail du plan de désendettement de 2 Md€.
- Mai 2027 : résultats annuels 2026/27, qui valideront ou non le rebond de marge du second semestre.
- Toute annonce d’augmentation de capital : taille, décote, engagements de souscription de la CDPQ et de Bpifrance.
- Moody’s : perspective négative sur la note Baa3, révision possible dans les 12 à 18 mois.
- Frontières graphiques à la hausse : 8,60 € (support du canal séculaire), 2p:11, 12,10 € (médiane du canal court), 2p:13, 15,20 € (résistance du canal court), 16,00 € (médiane du canal long).
- Frontières graphiques à la baisse : 6,70 € et 5,40 € (références tirées des grandes baisses historiques), puis la zone 4,29-5,10 € (plus bas de 2004) et le plus bas intrajournalier historique de 4,157 €.
Principales sources
Communiqués Alstom (résultats annuels 2025/26 du 13/05/2026, résultats préliminaires du 16/04/2026, résultats préliminaires et semestriels des 02/11 et 17/11/2026, assemblée générale du 09/07/2026) ; avis AMF relatifs aux augmentations de capital de 2002, 2020 et 2024 ; Moody’s Ratings (09/11/2026) ; département américain de la Justice (22/12/2014) ; Assemblée nationale, commission d’enquête sur les décisions de l’État en matière de politique industrielle (2018) ; EDF (31/05/2024) ; association européenne des constructeurs ferroviaires et presse financière spécialisée.
Cette analyse est publiée à titre d’information et de veille ; elle ne constitue en aucun cas un conseil en investissement ni une recommandation d’achat ou de vente. Les performances passées ne préjugent pas des performances futures. Investir en Bourse comporte un risque de perte en capital. Chaque lecteur est invité à mener sa propre analyse et, le cas échéant, à consulter un conseiller agréé.
Poster un Commentaire